051 790006

info@gavanellibroker.it

Corso Garibaldi, 24/A

40064 Ozzano dell'Emilia (BO)

Category: Rassegna Stampa

CASA IN COSTRUZIONE – Assicurata…

CASA IN COSTRUZIONE – Assicurata…

AL TRAGUARDO IL DECRETO MINISTERIALE SULLA SOTTOSCRIZIONE DA PARTE DI COSTRUTTORE E ACQUIRENTE

di Cristina Bartelli

Arriva la polizza decennale per gli immobili in costruzione che dovrà essere sottoscritta dal costruttore e dall’acquirente e presentata al momento del rogito. La polizza, in caso di vizi dell’immobile consente a chi acquista la casa di far valere i propri diritti all’indennizzo. In caso di mancata sottoscrizione l’acquirente ha il diritto di recedere dal contratto e farsi risarcire attraverso la fideiussione.

Giunge a conclusione l’iter del decreto interministeriale (ministero dello sviluppo economico e ministero dell’economia) che fornisce i criteri dello schema di polizza. Una garanzia prevista dalla legge del 2005 (dlgs 122/05) per chi acquista un immobile in costruzione. Il decreto che ora dovrà essere pubblicato in Gazzetta Ufficiale era atteso da 17 anni. E si aggiunge al decreto del ministero della giustizia, pubblicato in Gazze Ufficiale lo scorso 24 agosto, sul rilascio della fideiussione da parte del costruttore, altro tassello delle garanzie previste dalla legge per chi sceglie di acquistare un immobile in costruzione.

La norma sulla stipula della polizza, prevede l’obbligo, in capo al costruttore dell’immobile, di contrarre e consegnare all’acquirente, all’atto del trasferimento della proprietà, a pena di nullità del contratto che può essere fatta valere solo dall’acquirente, una polizza assicurativa indennitaria decennale a beneficio dell’acquirente e con effetto dalla data di ultimazione dei lavori a copertura dei danni materiali e diretti all’immobile, compresi i danni ai terzi, derivanti da rovina totale o parziale oppure da gravi difetti costruttivi delle opere, per vizio del suolo o per difetto della costruzione, e comunque manifestatisi successivamente alla stipula del contratto definitivo di compravendita o di assegnazione. In caso di inadempimento all’obbligo, l’acquirente che abbia comunicato al costruttore la propria volontà di recedere dal contratto ha diritto di escutere la fideiussione.

Il decreto che si compone di 3 articoli e contiene come allegati il modello standard per le polizze indennitarie decennali postume «Allegato A – Schema Tipo» e precisa che, ai fini di semplificazione delle procedure di attivazione della copertura assicurativa, il contraente e l’assicuratore compilano e sottoscrivono la sola scheda tecnica contenuta nell’«Allegato B – Scheda Tecnica».

Gli schemi allegati al provvedimento costituiscono contenuto minimo della polizza assicurativa e possono essere modificate dalle parti solo in senso più favorevole per il beneficiario. In ottica di semplificazione delle procedure di attivazione della copertura assicurativa il contraente e l’assicuratore compilano e sottoscrivono la scheda tecnica contenuta nell’«Allegato B – Scheda Tecnica», nonché l’attestazione di conformità della polizza assicurativa di cui all’«Allegato C – Attestazione di conformità».

All’atto del rogito il contraente presenta copia della polizza e copia dell’«Attestazione di Conformità». L’Assicuratore rilascia copia dell’«Attestazione di Conformità» al notaio che ne fa richiesta. Nell’atto di trasferimento si dovrà inserire la menzione degli estremi identificativi della polizza assicurativa e della sua conformità.

Grande soddisfazione è stata espressa da Fabrizio Capaccioli, AD di Asacert (Ente accreditato da Accredia per le attività di controllo tecnico in corso d’opera) e Vicepresidente di Green Building Council Italia. «Finalmente un governo, per giunta dimissionario, ha applicato ciò che da 17 anni era rimasto sospeso, ovvero un decreto molto importante per la tutela degli interessi degli acquirenti di immobili», afferma Capaccioli. «L’esecutivo ha accolto le richieste della nostra categoria, attraverso il lungo e meticoloso lavoro delle relative Associazioni. Con l’introduzione dello schema tipo di polizza assicurativa sull’immobile acquistato si colma un vuoto legislativo per anni rimasto sospeso e si tutela l’interesse dell’acquirente. Resta viva l’amarezza che ci siano voluti così tanti anni per colmare un vuoto normativo di essenziale importanza per i cittadini».

Altra novità, infine, riguarda il ruolo della società di controllo tecnico trattato dalla normativa. Dovrà essere accreditata in conformità alla Norma ISO/IEC 17020 per le attività di ispezione durante la realizzazione degli immobili oggetto della polizza decennale postuma, ai fini della riduzione dei rischi tecnici.

FONTE:
PENSIONI – Impignorabili almeno fino a € 1.000 euro

MODIFICATO IL COSIDDETTO MINIMO VITALE

Pensioni impignorabili fino a 1.000 euro. Il c.d. «minimo vitale», infatti, passa dall’importo pari a una volta e mezza a due volte il valore dell’assegno sociale, con minimo (appunto) di 1.000 euro. L’emendamento modifica l’articolo 545 del codice di procedura civile (regio decreto n. 1443/1940) che al comma 7 prevede, appunto, il limite d’impignorabilità delle pensioni. Viene quindi stabilito che il limite d’impignorabilità sarà pari «al doppio della misura massima mensile dell’assegno sociale, con un minimo di 1.000 euro». Il resto della norma, invece, non è modificato; per cui il limite continua a valere sulle somme da chiunque dovute a titolo di pensione d’indennità che tengono luogo di pensione o altri assegni di quiescenza. Inoltre, resta fermo che la parte eccedente è pignorabile nei limiti fissati dalla stesso art. 545 del codice di procedura civile.

Poiché, per l’anno 2022, l’importo mensile dell’assegno sociale è 468,28 euro, ne deriva che:

– il vigente «minimo vitale» è pari a 702,42 euro (cioè 468,28 euro moltiplicato 1,5);

– il «minimo vitale», a seguito delle modifiche dell’emendamento, risulterà pari a 1.000 euro perché il doppio dell’assegno sociale è inferiore a tale limite minimo (ossia 936,56 euro, pari a 468,28 euro moltiplicato 2).

Michele Damiani

FONTE:

PENSIONI – Impignorabili almeno fino a € 1.000 euro
POLIZZE – Quanto costa proteggere il mattone dal cambiamento climatico

POLIZZE – Quanto costa proteggere il mattone dal cambiamento climatico

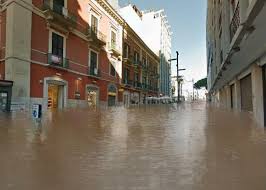
La bomba d’acqua che si è abbattuta sulle Marche è solo l’ultimo dei tristi eventi legati al meteo di questa lunga e calda estate che sta per finire, con forti timori di quello che potrà accadere in autunno. È il conto da pagare per il cambiamento climatico: l’aumento delle temperature origina siccità e fenomeni estremi e ricorrenti che producono disastri di vario genere come incendi e allagamenti, senza dimenticare ovviamente le vite sacrificate. Ci troviamo alle solite: con lo Stato che talvolta interviene a risarcire e con danni, ad abitazioni e ad attività economiche, che solo in alcuni casi sporadici vengono pagati dagli assicuratori (se c’è la polizza). In Italia gli immobili, infatti, sono ancora poco coperti: nonostante il 78% del territorio sia a forte rischio di calamità naturali, solo il 5% è assicurato (fonte Ania). Si tratta di un dato in riduzione rispetto al 2021 (5,1%), ma in forte crescita rispetto al 2016 (2%), anche grazie alle agevolazioni fiscali introdotte nel 2018. Ma c’è ancora molta strada da fare. In alcune zone, come nel foggiano o in Sardegna, la percentuale di unità abitative assicurate da catastrofe è inferiore all’1 per cento.

ESCLUSO O COMPRESO?

IL CASO

Premessa
In ambito di contratto di assicurazione della responsabilità civile verso terzi di un’impresa edile o di installazione è comunemente presente una condizione di esclusione che rende insicure molte affermazioni e decisioni degli addetti ai lavori. Si tratta dell’esclusione denominata: “Danni alle cose direttamente oggetto dei lavori”.

Perché
Va innanzitutto chiarito che detta esclusione (sempre prevista) è posta dall’assicuratore non tanto per eliminare la propria obbligazione per il timore di un’eccessiva rischiosità, ma per voler evitare di affrontare gli effetti dell’incapacità ad eseguire il lavoro che si sta realizzando.
Semplificando si può affermare che colui che non è capace di eseguire un determinato lavoro non può trasferire questa sua incapacità al sistema assicurativo; della serie: io ci provo, se poi va male c’è sempre l’assicurazione.

Come
In verità le clausole che esprimono questo genere di esclusione sono due: nella prima si fa riferimento all’esclusione delle cose sulle quali si eseguono i lavori, mentre la seconda si esprime con riferimento alle cose sulle quali si eseguono “direttamente” i lavori. Appare subito evidente come la seconda clausola riduca gli effetti dell’esclusione, andando a colpire solo le cose direttamente interessate al lavoro.

Va fatto rilevare che ci stiamo riferendo all’evento che viene prodotto e che si manifesta nel momento stesso in cui avviene la lavorazione. L’evento che avviene durante la fase lavorativa, ma che manifesta il danno in una fase successiva alla conclusione dei lavori stessi, è invece riconducibile ad un danno cosiddetto postumo, che trova per contro specifiche risposte in soluzioni assicurative con condizioni aggiuntive riservate se non addirittura con tipologie di polizza dedicata come la polizza postuma decennale e la polizza garanzia di fornitura o polizza rimpiazzo opere.

Detto di questa separazione tra danno diretto e danno postumo, esaminiamo come il danno diretto trovi espressione nella copertura delle garanzie della responsabilità civile, ferma però l’esclusione dei danni alle parti della cosa direttamente oggetto dei lavori stessi.

Risposte
Questa formulazione risulta di facile comprensione, ma trova un grave limite nella genericità della delimitazione delle cose direttamente oggetto dei lavori rispetto al più ampio contesto lavorativo in cui questo intervento viene eseguito.

Esempio
Sto posando una guaina sul tetto di una casa e si sprigiona un incendio che, sviluppatosi, danneggia parte del tetto: il tetto è la cosa “direttamente” interessata all’esecuzione dei lavori o per “direttamente” mi posso riferire solo al punto in cui stavo utilizzando la fiamma per la posa? In molti hanno tentato di dare una propria interpretazione puramente esemplificativa, con la pretesa di voler instaurare un metro per una valutazione a cui uniformare ogni altro caso al fine di poter ottenere un principio generale di applicazione della clausola. La giusta pretesa degli assicurati di avere una chiara, oggettiva e misurabile visione di quello che è l’ambito della copertura del rischio trasferito incontra però in questo caso un blocco a mio avviso insormontabile.

Caso per caso
Ritengo infatti che gli sforzi in questa direzione saranno resi vani dalla necessità di dover invece applicare un principio di verifica caso per caso, attività per attività, per arrivare ogni volta a stabilire quale sia il confine tra danno ammesso (danno alla cosa su cui si esegue il lavoro) e danno escluso (danno alle parti direttamente oggetto dei lavori). Non deve sorprendere né deludere questa affermazione, in quanto questa indeterminatezza la possiamo ben rilevare in diverse altre condizioni di polizza della responsabilità civile riguardanti anch’esse da vicino l’esecuzione dei lavori. Come non evidenziare la genericità della delimitazione spaziale del cosiddetto ambito di esecuzione dei lavori, per non parlare della qualità delle opere approntate dall’assicurato per mettere in sicurezza le cose di terzi da eventuali rischi di bagnamento.

Il problema
Un problema nel problema è rappresentato dall’impossibilità per l’intermediario di fornire al contraente/assicurato la misura della portata della copertura, atteso che detta copertura potrebbe essere rilevabile solo in presenza di una demarcazione quanto più possibile oggettiva. In presenza delle siffatte condizioni, la cui operatività della copertura troverà riscontro positivo o meno solo dall’esame di ogni singolo caso, porta alla luce la genericità del rischio trasferito.

Un rimedio
Le polizze denominate C.A.R. ed E.A.R. consentono, se derogato nella sezione prima, in caso di esclusione dei danni cagionati dall’assicurato con colpa grave, di comprendere anche il danno all’opera tout court senza la imprecisata e generica limitazione riguardante le cose non direttamente oggetto dei lavori. Tuttavia dette polizze non sono applicabili ai tutti i rischi di lavorazione, ma solo all’esecuzione di lavori edili e di installazione di impianti.

Contro profferente
Resta sempre applicabile il principio dell’interpretazione contro il profferente, ex articolo 1370 del codice civile, quale ultimo rifugio per dirimere controversie legate all’interpretazione delle condizioni di assicurazione.

Autore: Michele Borsoi – ASSINEWS 344

FONTE:

ESCLUSO O COMPRESO?
DATORE ASSOLTO – Per il pedone investito dal mezzo aziendale se in regola

DATORE ASSOLTO – Per il pedone investito dal mezzo aziendale se in regola

Dario Ferrara

Non hanno commesso un omicidio colposo i vertici dell’impresa, anche se il pedone è stato investito da un mezzo aziendale. Il sinistro avviene «in occasione» dell’attività lavorativa, ma senza la violazione delle norme antinfortunistiche: il rischio si pone al di fuori della sfera di gestione del datore, che si salva perché ha adibito al servizio un veicolo omologato e conforme alla direttiva macchine. Insomma, è questione di circolazione stradale l’incidente causato dall’autocompattatore che ha un difetto strutturale: il cono d’ombra nella retromarcia. È quanto emerge dalla sentenza 31478/22, pubblicata il 23 agosto dalla quarta sezione penale della Cassazione.

Vanno esenti da pena i dirigenti dell’azienda che cura la raccolta dei rifiuti in città, dopo una doppia condanna nei gradi di merito e la requisitoria del pm che chiedeva l’inammissibilità del ricorso. Il pedone è travolto mentre va a gettare l’immondizia nel cassonetto: la telecamera dell’automezzo in retromarcia consente di distinguere la sagoma solo quando è a ormai quattro o cinque metri dal veicolo, mentre nulla può essere addebitato alla manovra dell’autista, che guarda nei retrovisori. È vero: il datore deve garantire l’incolumità dei terzi oltre che dei dipendenti che si trovano sul luogo di lavoro. Ma non si può ritenere luogo di lavoro dell’azienda di igiene ambientale ogni zona in cui deve essere svuotato un cassonetto: è escluso che il datore possa mettere in sicurezza aree su cui non ha potere, mentre deve solo scegliere il veicolo adatto. E nel nostro caso l’autocompattatore risulta omologato per essere utilizzato da un solo operatore. L’azienda deve soltanto verificare se la manovra in sé possa essere svolta in sicurezza dai lavoratori: non c’è dubbio che la retromarcia sia consentita con i limiti imposti dall’articolo 154 Cds. Il fatto che il veicolo risulti conforme alla normativa interna ed Ue rende legittimo l’affidamento dei manager nell’omologazione del mezzo ed esclude la responsabilità dei dirigenti per non essersi accorti del cono d’ombra in retromarcia in quanto difetto strutturale. Dario Ferrara

FONTE:

IL CESSIONARIO – Paga la negligenza

L’INDIRIZZO DELLE ENTRATE SUI PROFILI DI RESPONSABILITÀ LEGATI ALLA COMPRAVENDITA DEI BONUS
di Giuliano Mandolesi

Il cessionario negligente che ha acquistato un credito derivante dai bonus edilizi senza aver fatto gli opportuni controlli risponde in solido con il cedente qualora la detrazione si rilevi non spettante e venga recuperata dall’amministrazione finanziaria. La responsabilità in solido scatta sia in caso di cessione diretta, sia per le operazioni di sconto in fattura qualora, rispettivamente, il cessionario o il fornitore non abbiano applicato in fase di istruttoria per l’acquisizione dei tax crediti la «specifica diligenza richiesta», da verificare anche sulla base di sei indici stabiliti dall’amministrazione fiscale.

Questa è una delle principali indicazioni fornite dall’Agenzia delle entrate sui profili di responsabilità nell’ambito delle cessioni dei tax credit collegati ai bonus edilizi, ai sensi degli articoli 119 e 121 del dl 34/2020 (il decreto rilancio), e presente nella maxi circolare 23/E, pubblicata lo scorso 23 giugno, che fa ordine principalmente sul superbonus, raccogliendo gli ultimi aggiornamenti e chiarimenti.

La specifica diligenza. Il direttore dell’Agenzia delle entrate, Ernesto Maria Ruffini, già nel documento prodotto in seguito all’audizione in senato dello scorso 10 febbraio 2022, aveva rilevato come le disposizioni antifrode, introdotte per la prima volta con il dl 157/2021 (il cosiddetto decreto Antifrode), tutelavano gli acquirenti in buona fede dei crediti, limitando il numero di cessioni effettuabili e rendendo più semplici le verifiche sull’effettiva sussistenza dei bonus (e della relativa documentazione).

Va preliminarmente evidenziato che, come indicato anche nella circolare 23/E, qualora l’amministrazione fiscale identifichi una detrazione parzialmente o totalmente non spettante, il recupero dell’importo contestato è effettuato unicamente nei confronti del soggetto beneficiario (in ottemperanza a quanto disposto all’articolo 121 c. 4 del dl 34/2020) e fornitori e cessionari rispondono solo per l’eventuale utilizzo del credito d’imposta in modo irregolare o in misura maggiore rispetto al tax credit ricevuto. In presenza però di concorso nella violazione scatta anche la responsabilità solidale e la stessa è rilevabile qualora cessionario o fornitore, nell’istruttoria in fase di acquisizione del credito, abbiano «omesso il riscorso alla specifica diligenza richiesta attraverso la quale sarebbe stato possibile evitare la realizzazione della violazione e l’immissione sul mercato di liquidità destinata all’arricchimento dei promotori dell’illecito».

La verifica dell’applicazione della «dovuta diligenza» viene meno qualora il cessionario/fornitore abbia compartecipato a una operazione illecita con la finalità di far emergere detrazioni non spettanti da immettere poi nel mercato dei tax credit.

Negli altri casi, per la verifica del concorso alla violazione, l’Agenzia delle entrate individua sei indici da tenere in considerazione per valutare la sussistenza o meno della «specifica diligenza» e che rilevano profili oggettivi e soggettivi dell’operazione di compravendita sintomatici della falsità di un credito: assenza di documentazione o palese contraddittorietà rispetto al riscontro documentale prodotto; incoerenza reddituale e patrimoniale tra il valore e l’oggetto dei lavori asseritamente eseguiti e il profilo dei committenti beneficiari delle agevolazioni in esame; sproporzione tra l’ammontare dei crediti ceduti ed il valore dell’unità immobiliare; incoerenza tra il valore del credito ceduto e il profilo finanziario e patrimoniale del soggetto cedente il credito qualora non primo beneficiario della detrazione; anomalie nelle condizioni economiche applicate in sede di cessione dei crediti; mancata effettuazione dei lavori.

Insieme a questa serie di indicatori, in parallelo c’è il rispetto della normativa antiriciclaggio, di cui al decreto legislativo 21 novembre 2007, n. 231 qualora vi siano i presupposti di cui agli articoli 35 e 42 del citato decreto legislativo n. 231 (rispettivamente «Obbligo di segnalazione delle operazioni sospette» e «Astensione»). Di fatto, quindi, si tratterebbe di effettuare una istruttoria allargata, comprensiva non solo di una verifica sulla documentazione relativa all’intervento edilizio eseguito e a base della detrazione, ma anche sull’economicità dell’operazione e sui soggetti che sono intervenuti nella catena della/delle cessioni.

Paradossalmente unico punto che prevede un controllo non documentale è l’ultimo, quello sulla «mancata effettuazione dei lavori», che presume invece una verifica in loco da parte di un soggetto con competenze tecniche specifiche.

L’Agenzia delle entrate conclude il capitolo sui profili di responsabilità nella maxi circolare specificando che la verifica sulla responsabilità in solido cessionario deve essere condotta, caso per caso, valutando il grado di diligenza effettivamente esercitato che, nel caso di operatori professionali deve essere particolarmente elevato e qualificato. La dovuta diligenza va comunque autonomamente valutata da ogni cessionario al momento dell’utilizzo in compensazione dei crediti acquistati con specifica attenzione anche a quelli oggetto di sequestro da parte dell’autorità giudiziaria. Ai sensi dell’articolo 28-ter del dl 4/2022 (il decreto Sostegni ter) l’utilizzo dei tax credit in edilizia, qualora siano oggetto di sequestro disposto dall’autorità giudiziaria, può avvenire, una volta cessati gli effetti del provvedimento di sequestro, nei termini canonici di cui all’articolo 121 comma 3 del dl 34/2020 (sulla base delle rate residue di detrazione non fruite e in quote annuali con la quale sarebbe stata utilizzata la detrazione) aumentati di un periodo pari alla durata del sequestro medesimo. L’Agenzia delle entrate ha il compito di effettuare il monitoraggio sull’utilizzo dei crediti oggetto di dissequestro e di comunicare relativi dati al ministero dell’economia e delle finanze.

Sulla casistica dei crediti oggetto di sequestro, nella circolare 23/E è inoltre specificato che l’eventuale successivo dissequestro da parte dell’Autorità giudiziaria non costituisce circostanza idonea a legittimare il loro utilizzo in compensazione per cui, si deve necessariamente applicare la specifica diligenza al fine di evitare che l’amministrazione contesti la violazione di indebita compensazione di crediti d’imposta inesistenti in capo al cessionario.

FONTE:

IL CESSIONARIO – Paga la negligenza
PRODOTTI DIFETTOSI – Per il danno basta il marchio

PRODOTTI DIFETTOSI – Per il danno basta il marchio

Andrea Magagnoli – 

Sufficiente l’indicazione del marchio sulla fonte del danno per aversi la responsabilità del produttore. Lo affermano i Giudici della Corte di Giustizia dell’Unione Europea con una sentenza emessa nella causa C- 264/21 depositata il giorno 7/7/2022. Il caso di specie trae origine da un’azione giudiziaria promossa in territorio finlandese da parte di un’impresa assicuratrice nei confronti della ditta produttrice di una macchina per il caffè.

Tale azione era diretta a richiedere la restituzione di quanto versato da parte della compagnia assicuratrice al danneggiato quale risarcimento per il danno verificatosi all’interno della sua abitazione a seguita di un incendio conseguente ad un difetto di funzionamento di una macchina per il caffè. La domanda veniva accolta da parte del giudice di primo grado che riteneva in ogni caso privo di rilevo il fatto che il prodotto fosse stato fabbricato da un soggetto giuridico diverso rispetto a quelle che era stato condannato al risarcimento. Di ben diverso avviso erano invece i giudici di secondo grado che rigettavano la richiesta risarcitoria. Il procedimento giungeva in seguito innanzi ai giudici della Corte Suprema ed in tale sede veniva sollevata la questione pregiudiziale circa il contenuto delle disposizioni comunitarie che regolamentavano gli obblighi risarcitori per i danni conseguenti al malfunzionamento di un prodotto. La Corte di giustizia ha così propenso per una soluzione che consenta un’effettiva tutela del consumatore vittima del danno da prodotto. A quest’ultimo infatti è consentito di azionare le proprie pretese risarcitorie nei confronti di tutti i soggetti giuridici che abbiano apposto il proprio nome sul prodotto ben potendosi sulla sola base di tale condotta configurarsi la responsabilità nei suoi confronti prevista dalla normativa comunitaria. In altri termini non è necessario che il consumatore accerti quale sia stato il soggetto giuridico che abbia effettivamente operato la fabbricazione od il commercio del prodotto prima di dare corso all’azione diretta al risarcimento.

FONTE:

SINISTRO CARD – Con riparazione antieconomica

Può un compagnia in seguito a sinistro card con riparazione antieconomica, dopo aver effettuato una perizia che stabilisce valore commerciale in euro 10.000 – valore relitto 1.000, fare offerta di euro 8.000,00 in quanto invita assicurato a vendere il relitto ad un compratore individuato dalla compagnia stessa che acquisterebbe relitto ed euro 2.000?

Prescindendo dalla antieconomicità delle riparazioni, l’articolo 2056 del codice civile così dispone: “Art. 2056. Valutazione dei danni.- Il risarcimento dovuto al danneggiato si deve determinare secondo le disposizioni degli articoli 1223, 1226 e 1227.- Il lucro cessante è valutato dal giudice con equo apprezzamento delle circostanze del caso.” e l’articolo 1223 prevede: “Art. 1223. Risarcimento del danno.- Il risarcimento del danno per l’inadempimento o per il ritardo deve comprendere così la perdita subita dal creditore come il mancato guadagno, in quanto ne siano conseguenza immediata e diretta“.

L’articolo 2058 del codice civile, poi, stabilisce: “Art. 2058. Risarcimento in forma specifica.- Il danneggiato può chiedere la reintegrazione in forma specifica, qualora sia in tutto o in parte possibile.  Tuttavia il giudice può disporre che il risarcimento avvenga solo per equivalente, se la reintegrazione in forma specifica risulta eccessivamente onerosa per il debitore“.

A rigor di logica, quindi, il danneggiato potrebbe egli pretendere che la compagnia assicuratrice solvente gli procuri un’altra autovettura avente tutte le caratteristiche della sua auto andata distrutta, senza dover egli sopportare alcun ulteriore disagio e potendo pretendere del pari sia il rimborso dei ratei della tassa di possesso pagata e non goduto sull’ auto danneggiata e sia le spese di demolizione del veicolo sinistrato e di reimmatricolazione di quello sostitutivo, senza farsi carico di alcun altro disagio.

La compagnia assicuratrice, da parte sua, può richiedere la vendita in suo favore del relitto, con spese di compravendita a suo carico e così procedere essa stessa alla vendita dell’ auto sinistrata.

Alla luce di quanto sopra, la richiesta della compagnia assicuratrice deve ritenersi arbitraria e vessatoria.

FONTE:

SINISTRO CARD – Con riparazione antieconomica
CLIMA – Il conto diventa più salato

CLIMA – Il conto diventa più salato

L’ALLARME EMERSO DAI REPORT DI DELOITTE E FONDAZIONE OPENPOLIS SUI CAMBIAMENTI AMBIENTALI
di Antonio Longo
Ammonta a 178 mila miliardi di dollari il costo del cambiamento climatico da affrontare, a livello globale, nei prossimi cinquant’anni. E seppur esso sia causato principalmente dai paesi ad alto reddito, colpisce asimmetricamente i più poveri, imponendo loro costi che non sono in grado di coprire. È quanto emerge dal report «Global turning point report 2022» di Deloitte e dal focus dedicato al tema dalla fondazione Openpolis.

Quanto costa non agire. Secondo gli analisti di Deloitte, per mitigare i costi causati dai mutamenti del clima occorre mettere in campo, in maniera risoluta, azioni mirate per accelerare rapidamente il processo di decarbonizzazione. Ciò potrebbe generare fino a 43 trilioni di dollari di benefici aggiuntivi nei prossimi cinque decenni. In tale contesto previsionale, nel 2070 la perdita media annua del pil si assesterebbe sul -7,6%, rispetto a uno scenario non affetto dal cambiamento climatico. «Un cambiamento negli stili di vita, di consumo e di produzione, unito a un riorientamento dei flussi di capitale e a un ricorso massiccio alle nuove tecnologie, sono elementi fondamentali per mantenere l’aumento della temperatura media terrestre entro 1,5°C a fine secolo, traguardo ancora raggiungibile se agiamo con determinazione fin da ora», evidenzia Stefano Pareglio, independent senior advisor di Deloitte, «finanza e tecnologia rappresentano, , leve decisive per sostenere un cambiamento duraturo e diffuso che rappresenterebbe anche una straordinaria occasione di crescita economica e di sviluppo per nuove industrie e aree del pianeta».

I fattori su cui agire. Secondo il report di Deloitte, sono quattro gli elementi chiave su cui agire per favorire la decarbonizzazione a livello globale. In primis, la collaborazione tra settore pubblico e privato per la costruzione di politiche efficaci. Altrettanto importanti sono gli investimenti da parte delle imprese e dei governi per promuovere cambiamenti strutturali nell’economia globale tali da privilegiare le industrie a basse emissioni e accelerare la transizione verde, così come l’impegno in ogni area geografica a gestire i rispettivi «turning points», ossia il momento in cui i benefici della transizione verso la neutralità carbonica superano i corrispondenti costi. Infine, i sistemi economici e sociali locali devono promuovere un futuro più sostenibile, ovvero un’economia decarbonizzata in grado di crescere a tassi maggiori rispetto a una equivalente economia carbon-intensive. Tali indicazioni, come sottolineano gli esperti, appaiono in linea con le evidenze del VI Assessment report – WG II dell’Intergovernmental panel on climate change (Ipcc) per il quale un ritardo nell’azione di mitigazione delle emissioni climalteranti metta a rischio il futuro del pianeta. Infatti, il costante aumento della temperatura media terrestre e il livello attuale e prospettico delle emissioni impongono urgenti azioni di adattamento, le quali però, superata la soglia di 2°C, oltre a divenire assai più costose, perderebbero efficacia.

Focus sul Mare Nostrum. Il Mediterraneo si è riscaldato e continuerà a riscaldarsi più della media mondiale, già oggi la temperatura media è di +1,5°C rispetto al livello preindustriale, contro una media globale di +1,1°C. Come si legge nel rapporto, per quanto riguarda l’Italia con uno scenario di riscaldamento globale di circa 3°C si verrebbero a verificare enormi danni in termini economici, ambientali e per la salute umana. Nei prossimi 50 anni, secondo il report di Deloitte «Italy’s Turning Point – Accelerating New Growth On The Path To Net Zero 2021», tale scenario costerà circa 115 miliardi al 2070, l’equivalente di una caduta del 3,2% del pil al 2070. Nello specifico, la risorsa acqua è e sarà la più critica nell’area mediterranea, come testimonia la siccità di questi mesi.

Le «disuguaglianze» climatiche. La crisi climatica continua a inasprire le disuguaglianze preesistenti. Ciò è messo in evidenza dal report curato da Oxfam sul costo del cambiamento climatico e la sua diseguale distribuzione su cui hanno focalizzato le proprie analisi gli esperti della fondazione Openpolis. Se da un lato i paesi più poveri del mondo sono quelli che meno contribuiscono al cambiamento climatico, dall’altra parte sono i più colpiti dalle conseguenze che ne derivano. E sono, inoltre, meno forniti di infrastrutture, barriere e tecnologie per difendersi dagli eventi climatici estremi e seppur in tale situazione di difficoltà ricevono aiuti insufficienti dai paesi più ricchi. I paesi ad alto reddito, che comprendono i paesi membri dell’Ue, Australia, Nuova Zelanda, Stati Uniti, Giappone e Israele, nonché molti stati della penisola arabica e vari territori occidentali oltremare, emettono anidride carbonica in misura significativamente maggiore rispetto ai paesi più poveri le cui emissioni ammontano all’1% di quelle dei paesi ricchi. Come rileva Oxfam, l’Africa ospita il 17% della popolazione mondiale ma è responsabile del 4% del totale delle emissioni a livello globale. Un rapporto che risulta capovolto nel caso dei paesi più ricchi che contribuiscono per il 37% delle emissioni globali pur ospitando il 15% della popolazione. Gli esperti di Openpolis citano come esempio proprio l’Italia che con circa 325 milioni di tonnellate di Co2 emesse ogni anno pesa più del Pakistan (208 milioni), un paese con una popolazione circa quattro volte più grande ma meno dell’Arabia saudita (515 milioni) che ha appena 34 milioni di residenti. Sono, però, i paesi a reddito medio ad aver registrato l’aumento più significativo, pari a +140,6% in quasi 30 anni. Si tratta di realtà nazionali, come Cina, India, Pakistan e Nigeria, che, oltre a essere estremamente popolose, sono quelle che stanno vivendo un processo di sviluppo dal punto di vista industriale e tecnologico. Gli analisti di Openpolis ricordano che, come rilevato dal report di Emdat, solo nel 2021 si sono registrati nel mondo 432 disastri naturali, come alluvioni, tempeste, temperature estreme, frane, incendi, terremoti e siccità, che hanno causato un totale di oltre 10 mila decessi. Numero di disastri significativamente superiore rispetto alla media del periodo 2001-2020, pari a 357 eventi ogni anno. Per ragioni geografiche, i paesi del sud del mondo, e in particolare del continente asiatico, sono i più esposti agli eventi climatici estremi. Secondo i calcoli effettuati da Oxfam, sarebbero, infatti, 7.340 gli eventi climatici estremi che hanno colpito il pianeta tra il 2000 e il 2021 e di questi più del 70% in paesi a reddito medio o basso. A ciò si aggiunge che i paesi più poveri sono strutturalmente meno capaci di gestire tali fenomeni e di riassestarsi.

FONTE:

VEICOLI IMMATRICOLATI ALL’ESTERO – Loro circolazione in Italia

È stata interessata la Corte Costituzionale in merito al divieto di circolazione del veicolo immatricolato all’estero per chi ha trasferito in Italia la propria residenza da oltre 60 giorni.

Questo divieto era previsto dall’art. 93 comma 1 bis del Codice della Strada e pesanti erano le sanzioni (tra cui il sequestro del veicolo e l’eventuale confisca, oltre la sanzione pecuniaria da € 711 ad € 2.842) per chi veniva colto in flagrante, eccezion fatta per le ipotesi in cui:

1) il veicolo fosse concesso in leasing o in locazione a freddo da società non sedente in Italia;

2) il veicolo fosse concesso in comodato da società non sedente in Italia a persona residente in Italia e legata da un rapporto di lavoro con la società comodante.

Ora sappiamo che con la Legge 238 del 23.12.2021 (Legge Europea 2018-2020) detto articolo è stato parzialmente abrogato nei commi 1 bis, ter, quater, quinquies e 7 bis e ter ed è stato inserito l’art. 93 bis – entrato in vigore nel febbraio di quest’anno – che disciplina in modo differente la fattispecie che attiene principalmente al fenomeno dell’esterovestizione dei veicoli.

IL FATTO

Tizio, italiano residente in Italia, è alla guida del veicolo intestato alla moglie che risiede in Slovacchia e che si trovava temporaneamente in Italia con il proprio veicolo immatricolato in Slovacchia.

Fermato per un ordinario controllo, Tizio viene multato ai sensi dell’art. 93 c.d.s. e ricorre avanti il Giudice di Pace di Massa Carrara per ottenere l’annullamento della contravvenzione.

Il Giudice di Pace ritiene che l’articolo in questione violi ben 7 precetti costituzionali (artt. 3, 10, 11, 41, 42, 77 e 117), nonché i precetti racchiusi nel Trattato sul funzionamento dell’Unione Europea e rimette la questione alla Corte Costituzionale.

Al contempo Tizio si rivolge alla Corte di Giustizia con ricorso avverso la Prefettura di Massa Caparra, sostenendo l’esistenza di un contrasto tra la norma italiana e l’art. 63 del TFUE.

LA SOLUZIONE

Molti sono i motivi di doglianza e di illegittimità costituzionale sollevati dal Giudice di Pace ma, in buona sostanza, il giudice remittente ritiene che l’art. 93 c.d.s., oltre a sanzionare la condotta in modo sproporzionato rispetto alla finalità della norma financo giungere a punire una condotta in molti casi lecita ( straniero che affida la guida del veicolo al residente in Italia perché stanco o vittima di infortunio), opera una effettiva discriminazione tra cittadini europei.

Infatti il nostro codice della strada impone allo straniero (se residente in Italia da oltre 60 giorni) di immatricolare il veicolo che risulta già immatricolato nel proprio paese d’origine, mentre non ugualmente accade se un cittadino italiano risiede e circola con il proprio veicolo in altro Stato Membro, posto che nessun altro ordinamento europeo prevede l’obbligo di nazionalizzazione dell’auto entro così breve arco temporale.

Nelle more del giudizio della Corte Costituzionale, interviene la sentenza della Corte di Giustizia Europea la quale si pronuncia a favore di Tizio.

A detta della Corte Europea l’art. 63 del TFUE impedisce l’applicazione della “ normativa di uno Stato membro che vieta a chiunque abbia stabilito la propria residenza in tale Stato membro da più di 60 giorni di circolarvi con autoveicolo immatricolato in un latro Stato membro, a prescindere dalla persona alla quale il veicolo è intestato, senza tener conto della durata dell’utilizzo di detto veicolo nel primo Stato membro e senza che l’interessato possa far valere un diritto ad un’esenzione, qualora il medesimo veicolo non si destinato ad essenzialmente utilizzato nel primo Stato membro a titolo permanente né sia d fatto utilizzato in tal modo”.

Con questa pronuncia e con l’intervento legislativo del dicembre 2021, la Corte Costituzionale ha avuto il gioco facile nel risolvere la questione, giacché “i principi enunciati dalla Corte di Giustizia….si inseriscono direttamente nell’ordinamento interno con valore di ius superveniens” e che l’intervenuta modifica legislativa del dicembre 2021 ha abrogato la disposizione in odore di incostituzionalità e di dichiarato contrasto con il TFUE.

Non vi è dunque spazio per la Consulta di valutare il merito dell’ammissibilità delle questioni sollevate dal Giudice rimettente al quale viene “rispedito il pacchetto” ben confezionato con l’invito a valutare, nel concreto, l’eventuale contrasto tra le norme in esame, in relazione “alla durata dei comodati in uso dei veicoli e la natura dell’utilizzazione effettiva dei veicoli presi in prestito”.

Buon lavoro al Giudice di Pace di Massa Carrara.

Corte Costituzionale ordinanza n. 137 del 3 giugno 2022

FONTE:

VEICOLI IMMATRICOLATI ALL’ESTERO – Loro circolazione in Italia