051 790006

info@gavanellibroker.it

Corso Garibaldi, 24/A

40064 Ozzano dell'Emilia (BO)

Category: Rassegna Stampa

INAIL – I termini per l’azione di regresso verso il datore di lavoro

INAIL – I termini per l’azione di regresso verso il datore di lavoro

Termini di decadenza per l’azione di regresso dell’INAIL: in caso di pronuncia di decreto di archiviazione in sede penale, il termine decadenziale decorre dalla data di emissione del decreto

di Samuele Marinello

L’art. 112 del d.P.R. n. 1124 del 1965 prevede un termine di decadenza -e non di prescrizione- per l’esercizio dell’azione di regresso da parte dell’INAIL nei confronti del datore di lavoro; in caso di pronuncia di decreto di archiviazione in sede penale, il termine decadenziale decorre dalla data di emissione del decreto, quale che sia la ragione dell’archiviazione e, quindi, anche in caso di archiviazione per mancato esercizio di querela; così ha deciso la Corte di Cassazione con la sentenza del 22 dicembre 2021 n. 41279.

Ma vediamo la vicenda nel dettaglio.

Il Caso: i giudici di merito rigettano l’azione di regresso per il rimborso delle spese del lavoratore infortunato

I giudici di merito avevano rigettato l’azione di regresso per il rimborso delle spese sostenute dal lavoratore infortunato (e indennizzate dall’INAIL), in ragione della decadenza ex art. 112 del testo unico infortuni, il cui termine triennale, computato nella specie a decorrere dalla data del decreto di archiviazione dell’azione penale per difetto di querela, era decorso, restando inidonee le diffide a interromperlo.

La norma dell’art. 112, comma 5, t.u.i.l.m.p. dispone infatti che “Il giudizio civile di cui all’art. 11, non può istituirsi dopo trascorsi tre anni dalla sentenza penale che ha dichiarato di non doversi procedere per le cause indicate nello stesso articolo. L’azione di regresso di cui all’art. 11 si prescrive in ogni caso nel termine di tre anni dal giorno nel quale la sentenza penale è divenuta irrevocabile”.

azione di regresso

Le questioni da dirimere

  1. l’art. 112 prevede un termine di decadenza oppure di prescrizione?
  2. tale termine è applicabile anche in caso di archiviazione?

Quanto al primo profilo, il riferimento letterale della norma “il giudizio civile non può istituirsi…”, diverso dal richiamo espresso alla prescrizione contenuto ripetutamente nell’articolo, è chiaro ìndice della natura decadenziale del termine.

Quanto al secondo profilo, la norma è stata introdotta prima del nuovo codice di procedura penale, sicché la stessa va applicata anche a ipotesi previste dalla sopravvenuta codificazione che possono essere ricomprese nella formula legislativa.

Tale è in particolare l’ipotesi dell’archiviazione penale (quale che ne sia la causa, e quindi anche nell’ipotesi di archiviazione per mancanza di querela), ipotesi del resto non dissimile dal “non doversi procedere” (per mancanza di querela) pronunciata all’esito dell’imputazione, ipotesi che pacificamente rientra nell’ambito applicativo della norma.

Nel caso di archiviazione, infatti, non vi è la mera assenza di procedimento penale, ma vi è un provvedimento del giudice che preclude la possibilità dell’avvio di nuove indagini e l’esercizio dell’azione penale nei confronti della medesima persona, e ciò fino al momento in cui la riapertura delle indagini sia -con altro provvedimento- autorizzata.

Applica la decadenza in caso di archiviazione, Corte di Cassazione sesta sezione – L, ordinanza n. 12607 del 2020, che evidenzia come la diversa soluzione dettata dalle Sezioni Unite n. 5160 del 2015 e Cass. Sez.Lav. n. 20611 del 2018, affermative dell’applicazione del termine prescrizionale, riguarda il mancato esercizio dell’azione penale ove sia mancato ogni provvedimento del giudice.

Nè può ritenersi che l’art. 112 regoli solo le ipotesi di sentenza penale che dichiari non doversi procedere per morte dell’imputato o amnistia, e che, non essendo ammissibile introdurre in via interpretativa o analogica una decadenza, che il caso non regolato restasse privo di una sanzione decadenziale e fosse da assoggettare alla sola prescrizione.

Infatti, come precisato da Cass. Sez. Sesta L-ordinanza n. 32154 del 12 dicembre 2018, tale soluzione non terrebbe conto del significato sistematico assegnato dalla norma all’esito dell’intervento di riforma del codice di procedura penale, e correlativamente della diversa portata dell’art. 295 c.p.c., sicché la fattispecie riguarda oggi ogni ipotesi di mancato inizio del processo penale.

Infine, deve precisarsi che, una volta ammesso che l’archiviazione rientri nella previsione normativa, non può farsi alcuna distinzione in ordine alle ragioni dell’archiviazione, sicché il termine decadenziale opererà anche nel caso di archiviazione per mancanza di querela.

Una volta precisata la natura decadenziale del termine e l’applicabilità all’archiviazione, ne discende la conseguente impossibilità di interruzione del termine.

In termini, Cass. Sez. Lavoro, sentenza n. 1061 del 25 gennaio 2012 ha affermato che l’azione di regresso esperibile dall’INAIL contro il datore di lavoro, civilmente responsabile dell’infortunio sul lavoro di un suo dipendente, prevista dal D.P.R. 30 giugno 1965, n. 1124, art. 112, è assoggettata al termine triennale di decadenza (insuscettibile di interruzione), decorrente dalla data di emissione della sentenza del giudice penale di non doversi procedere, caratterizzata dalla mancanza di un accertamento del fatto-reato, alla quale è equiparabile qualsiasi provvedimento, ancorché adottato nella fase precedente al dibattimento, che precluda, se non in presenza di una diversa situazione fattuale, la possibilità dell’avvio di nuove indagini e l’esercizio dell’azione penale nei confronti della medesima persona; ne consegue che, ove sia stato emesso, ai sensi dell’art. 409 c.p.p., decreto di archiviazione, il termine decadenziale decorre dalla relativa data di emissione, trattandosi di atto la cui rimozione deve essere autorizzate dal giudice.

Nel medesimo senso, Cassazione sez. lavoro, ordinanza n. 12631 del 12 maggio 2021, secondo la quale l’azione di regresso esperibile dall’INAIL contro il datore di lavoro, civilmente responsabile dell’infortunio sul lavoro di un suo dipendente, prevista dal D.P.R. n. 1124 del 1965 art. 112, è assoggettata al termine triennale di decadenza (insuscettibile di interruzione), decorrente dalla data di emissione della sentenza del giudice penale di non doversi procedere, caratterizzata dalla mancanza di un accertamento del fatto-reato, alla quale è equiparabile qualsiasi provvedimento, ancorché adottato nella fase precedente al dibattimento, che precluda, se non in presenza di una diversa situazione fattuale, la possibilità dell’avvio di nuove indagini e l’esercizio dell’azione penale nei confronti della medesima persona; ne consegue che, ove sia stato emesso, ai sensi dell’art. 409 c.p.p., decreto di archiviazione, il termine decadenziale decorre dalla relativa data di emissione.

FONTE:

DISDETTA POLIZZA CONDOMINIO – Senza delibera assembleare

Per rispondere al quesito occorrerebbe preventivamente verificare se il regolamento di condominio attribuisce all’amministratore l’autonomia di concludere il contratto assicurativo per il fabbricato condominiale.

In questo caso l’amministratore può agire di sua iniziativa, relazionando successivamente all’assemblea.

In caso contrario, se la decisione di stipulare il contratto assicurativo è stata presa direttamente dall’assemblea condominiale delegando l’amministratore a concludere il contratto, deve essere lo stesso organo assembleare a decidere di intimare la disdetta al contratto.

L’amministratore può inviare disdetta di sua iniziativa per risolvere il contratto solo in conseguenza di inadempimento dell’assicuratore, ciò in quanto la stessa può essere considerata come un atto conservativo, nell’autonomia dell’amministratore.

Il recesso o la risoluzione contrattuale comunque possono sempre essere ratificati dall’Assemblea ex-post e con effetto retroattivo, ed è facoltà dell’assicuratore fissare un termine all’assemblea per la ratifica, scaduto il quale questa si intende negata

FONTE:

DISDETTA POLIZZA CONDOMINIO – Senza delibera assembleare
LA FATTURA DI CONSULENZA DELL’INTERMEDIARIO DI ASSICURAZIONI

LA FATTURA DI CONSULENZA DELL’INTERMEDIARIO DI ASSICURAZIONI

L’ANGOLO DELLA COMPLIANCE

Autore: Enzo Furgiuele
ASSINEWS 337 – gennaio 2022 
     

Domande, risposte e approfondimenti per ridurre il rischio di non conformità alla normativa sulla distribuzione assicurativa
obblighi informativi

Si è acceso recentemente un intenso dibattito nel mercato assicurativo riguardo la consulenza che gli intermediari assicurativi possono offrire ai loro clienti in occasione della presentazione e della conclusione di un contratto.

Giuristi, professori universitari ed esperti in materia hanno espresso la loro opinione su questo tema in diverse occasioni.
Ne cito due, tra le diverse: il convegno organizzato a Padova dalla Fondazione Galbusera nel mese di novembre 2019, e più recentemente quello del Cesia (Centro studi Intermediazione assicurativa) che si è tenuto a Milano il 25 novembre 2021. Il dibattito tra gli esperti si è concentrato principalmente su due temi.

Il primo tema: la consulenza offerta al cliente rientra nell’attività di intermediazione?
Di conseguenza: la consulenza è già remunerata dalle provvigioni maturate a seguito della conclusione del contratto? O, in alternativa, l’intermediario può convenire con il cliente un compenso ulteriore per la consulenza prestata? Dunque: questa deve essere considerata come servizio aggiuntivo?

Il secondo tema oggetto di dibattito riguarda la responsabilità dell’intermediario
Nel caso in cui l’intermediario presti al cliente una consulenza aggiuntiva la sua sfera di responsabilità viene di conseguenza ampliata? Questa premessa era necessaria per affrontare il tema della consulenza nell’ambito dell’intermediazione assicurativa.
Poiché non sono un giurista né un docente di diritto assicurativo non mi permetto di fornire risposte ai due temi presentati.
Mi limito a considerare la normativa regolamentare che declina – in tema di consulenza – le modalità con cui l’intermediario deve operare.

La normativa regolamentare relativa alla consulenza dell’intermediario
Nel Regolamento Ivass 40/2018 troviamo, all’articolo 59, la norma relativa alla vendita con consulenza che – se offerta al cliente prima della conclusione del contratto – deve prevedere la consegna di una raccomandazione personalizzata, ovvero una relazione scritta “contenente i motivi per cui il contratto offerto è ritenuto più indicato a soddisfare le richieste e le esigenze del contraente”.

L’Ivass ha precisato, in una nota contenuta negli esiti di pubblica consultazione del regolamento, che la raccomandazione personalizzata non può essere formulata in modalità standardizzata, in quanto “ogni caso concreto potrebbe richiedere un’attività di verifica e di valutazione specifica”.

L’Ente di vigilanza precisa, inoltre, che “rientratra i doveri professionali e le competenze del distributore svolgere un’attività consulenziale idonea a confezionare una raccomandazione personalizzata”. Questa considerazione acquista ancora maggior rilievo se la consulenza è basata “su una analisi imparziale e personale, fondata su una analisi di un numero sufficiente di contratti e di fornitori disponibili sul mercato”.

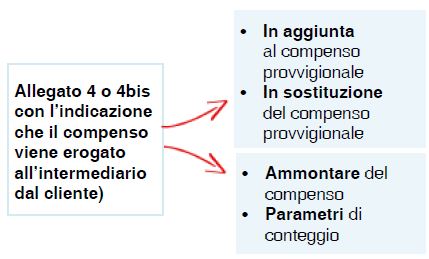
A corollario della precedente analisi del dettato normativo si deve considerare che l’Ivass ha appositamente previsto negli allegati precontrattuali 4 e 4bis da consegnare o trasmettere al contraente prima della conclusione del contratto l’informazione relativa al compenso che l’intermediario percepisce direttamente dal cliente a fronte della consulenza prestata.

È necessario ancora osservare che Ivass, nel suo Regolamento 40, aggiornato dal recente Provvedimento 97/2020, si esprime ancora in merito al significato operativo della consulenza dell’intermediario definendo precise regole riguardo agli incentivi che possono essergli riconosciuti conseguenti alla distribuzione di prodotti di investimento assicurativo (IBIPs) e precisa che è lecita e possibile una remunerazione aggiuntiva (il cosiddetto incentivo o rappel) purché la stessa sia collegata ad un livello di servizio più elevato prestato al cliente.

Tra le prestazioni che l’intermediario può offrire al cliente in aggiunta alla sua mera attività di intermediazione assicurativa che determinano un “livello di servizio più elevato” troviamo, per espressa enunciazione dell’Ente di vigilanza all’articolo 69-septies del già citato Regolamento 40, la consulenza in diversi modi declinata.
Fin qui la normativa; vediamo ora in che modo, quando e in quale circostanza il distributore può offrire al suo cliente una consulenza sul prodotto oggetto di intermediazione.

È necessario esaminare diversi fattori per definire i comportamenti.
Ho così raccolto alcuni quesiti che mi sono pervenuti dai lettori a cui rispondo con alcune FAQ in argomento:
• La consulenza è sempre facoltativa?
No, la consulenza è facoltativa: – per i prodotti diversi da quelli di investimento assicurativo – per i prodotti di investimento assicurativo (IPIBs) non complessi La consulenza è invece sempre obbligatoria per i prodotti di investimento assicurativi complessi

• L’intermediario può ricevere sempre un compenso direttamente dal cliente per la sua attività di consulenza?
Premesso che la consulenza può essere a titolo gratuito o a titolo oneroso, nel secondo caso il cliente deve rilasciare preventivamente il suo consenso. La normativa prevede l’obbligo di precisare sull’allegato 4 o 4bis l’importo relativo al compenso che il cliente pagherà all’intermediario per la sua prestazione consulenziale.

Nel caso in cui non sia possibile definire preventivamente tale importo negli allegati dovrà essere indicato negli stessi il metodo di calcolo o i parametri di conteggio del compenso. Per gli IBIPs (prodotti di investimento assicurativo) complessi la consulenza è sempre obbligatoria e non deve gravare economicamente sul contraente, vale a dire che l’intermediario non può richiedere al cliente alcun compenso.

• In che modo l’intermediario può ricevere il compenso dal cliente?
L’intermediario – previo consenso del cliente – può emettere una fattura per prestazioni professionali.
La consulenza prestata al cliente è in questo caso un servizio aggiuntivo all’intermediazione che si conclude con il rilascio al cliente da parte dell’intermediario di una “raccomandazione personalizzata” in cui vengono descritte tutte le motivazioni per cui il prodotto assicurativo offerto risponde alle richieste, alle aspettative, alle caratteristiche e alle esigenze del cliente.
Il compenso – a fronte della consulenza – non può però essere richiesto al cliente se il prodotto assicurativo oggetto dell’intermediazione è un IBIPs “complesso”.

• La fattura che l’intermediario emette a fronte della consulenza prestata al cliente deve essere assoggettata ad Iva?
L’Agenzia delle Entrate si è pronunciata in proposito in due distinte occasioni:
– la prima nel mese di ottobre 2009, rispondendo ad un interpello (un quesito formalizzato e argomentato) inviato da un broker,
– 
la seconda nel mese di ottobre 2019 in risposta ad un interpello di un agente inviato per il tramite di uno studio legale di Milano.

L’Agenzia ha emanato quindi la Risoluzione 267/E in risposta al primo interpello affermando, con un chiarimento interpretativo, che le attività:
– 
di consulenza ed assistenza al cliente, finalizzata alla presentazione e alla proposta di prodotti assicurativi
– 
di collaborazione nella gestione o nell’esecuzione, segnatamente in caso di sinistri, dei contratti assicurativi stipulati sono ricomprese tra quelle esenti da Iva ai sensi dell’art.10, primo comma, del Dpr 633/1972.
Successivamente, rispondendo al secondo interpello, l’Agenzia delle Entrate ha confermato nel 2019 il contenuto della precedente Risoluzione 267/E del 2009, ribadendo che l’esenzione Iva non è condizionata dal conseguimento di un risultato.

In altre parole, per fruire dell’esenzione Iva è sufficiente che la consulenza sia finalizzata alla conclusione del contratto assicurativo, non alla conclusione stessa.

• L’intermediario può prestare consulenza al cliente non finalizzata alla conclusione di uno o più contratti assicurativi? In questo caso la fattura è esente da Iva?
Nessuna norma vigente vieta ad un intermediario – agente o broker – di prestare consulenza ad un cliente non finalizzata all’acquisizione di contratti o programmi assicurativi.
Succede abbastanza frequentemente che il cliente necessiti di una verifica della sua posizione assicurativa da parte di un esperto ma che desideri successivamente proseguire il rapporto con il suo intermediario di fiducia.

In questo caso la fattura di consulenza deve essere assoggettata ad Iva in quanto non rientra tra le attività esenti di cui al già citato Dpr 633/1972. Può essere opportuno – prima di effettuare la consulenza – predisporre e far sottoscrivere dal cliente un breve contratto con la definizione del ruolo, dei compiti e dei compensi dell’intermediario.
È inoltre opportuno verificare preventivamente se l’attività di consulenza non collegata all’attività di intermediazione assicurativa è prevista nell’oggetto sociale.
Ricordo ancora che l’emissione di fatture con Iva presuppone – per un intermediario assicurativo abituato ad effettuare tutte le operazioni contabili in esenzione di imposta – una preventiva organizzazione amministrativa che dovrebbe essere verificata e vigilata da un commercialista.


• L’intermediario che percepisce un compenso diretto dal cliente per l’attività di intermediazione deve formalizzare tale modalità di remunerazione?
Se l’agente o il broker riceve un onorario diretto dal cliente per la sua attività di intermediazione e/o di consulenza deve adempiere preventivamente ad un obbligo regolamentare.
Deve indicarlo nell’Allegato 4 o nell’Allegato 4bis (quest’ultimo per i prodotti di investimento assicurativo) da consegnare o trasmettere al cliente prima della conclusione del contratto, precisando nella sezione II l’importo del compenso o, se ciò non è possibile, il metodo per calcolarlo.

• Un intermediario di secondo livello (ad esempio un subagente) può fatturare una consulenza direttamente ad un cliente?
Il subagente è una impresa regolarmente iscritta nel Registro imprese (come impresa individuale o società).
Contestualmente è un intermediario iscritto nel Registro Rui. Il subagente potrebbe, nel suo ruolo di imprenditore, fatturare direttamente una consulenza ad un cliente. Occorre però fare una precisazione.

Il subagente, quale mandatario di un agente, agisce sempre “in nome e per conto” del mandante e consegna al cliente gli allegati regolamentari in cui è ben precisato il suo ruolo di intermediario di secondo livello.
La consulenza al cliente da parte del subagente deve essere prestata in accordo e probabilmente con il concorso dell’agente.

Il compenso che il cliente è disposto a pagare per la consulenza del subagente dovrà quindi essere fatturato dall’agente, come risulta dall’Allegato 4 o 4bis secondo la normativa vigente.
L’agente potrà poi retrocedere parte dell’onorario al subagente sulla base di eventuali accordi previsti nella lettera di nomina.

Il processo di emissione e di pagamento della fattura di consulenza
Vediamo ora praticamente come si deve comportare l’agente o il broker dopo aver consegnato la consulenza al cliente (la raccomandazione personalizzata, così definita dall’Ivass).
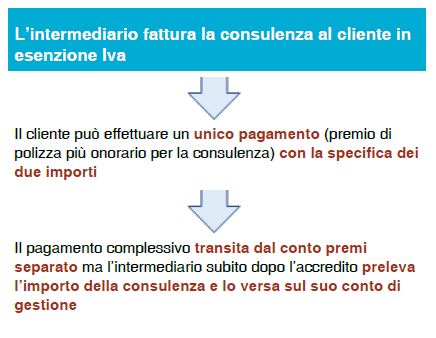
L’intermediario emette una fattura con l’onorario preventivamente concordato con il cliente in esenzione Iva, citando i riferimenti normativi (Art.10, primo comma, del Dpr 633/1972) Il cliente provvede a pagare quanto dovuto a fronte della fattura ricevuta.

Solitamente il cliente paga in un’unica soluzione premio di polizza e fattura di consulenza con assegno o bonifico bancario.
L’intermediario riceve il pagamento complessivo (premio assicurativo e compenso per la consulenza) e lo versa sul suo conto bancario. Quale conto? Il conto premi separato o il conto di gestione?

Se è stata accesa una fideiussione bancaria il problema non sussiste. Idem se l’intermediario è broker e non è ratificato dalle imprese con cui ha rapporti di collaborazione.

In caso contrario, il pagamento unico complessivo del premio e dell’onorario dell’intermediario deve essere versato sul conto premi separato.
L’Ivass ha precisato, nella sua lettera al mercato del 6 novembre 2017 che “i movimenti registrati sul conto (separato) devono riferirsi esclusivamente ai premi pagati all’intermediario (omissis).

Sono escluse pertanto le operazioni compiute dall’intermediario a titolo personale o relative alla gestione d’impresa dell’intermediario stesso” Sembrerebbe quindi esclusa la possibilità di versare sul conto separato un importo cumulativo di premi e compensi per l’intermediario diversi dalle provvigioni.

L’Ivass stessa però precisa, negli esiti della pubblica consultazione del Regolamento 40/2018, che è possibile effettuare tale operazione a condizione che:
• il cliente, effettuando un unico pagamento, specifichi nella causale del bonifico le singole voci con il rispettivo ammontare
• l’intermediario aggiorni tempestivamente la contabilità interna
• si proceda tempestivamente al giroconto dell’importo relativo al compenso per la consulenza dal conto separato al conto di gestione.

La normativa in breve
Riepilogo qui di seguito con alcune infografiche, sintetizzando al massimo in tre passaggi, il processo di consulenza e di successiva fatturazione dell’onorario che l’intermediario ha concordato con il cliente.

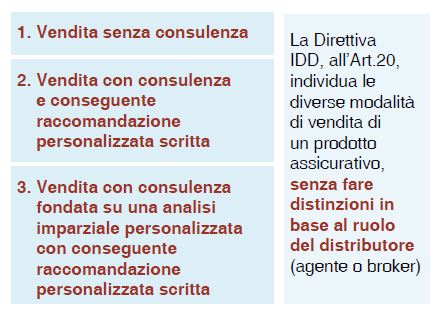
1. Le tre modalità di vendita di un prodotto assicurativo
2. La vendita di un prodotto assicurativo con consulenza. L’informativa al cliente
3. Il pagamento della fattura di consulenza
Conclusione Il percorso descritto, che illustra come e quando fatturare al cliente una prestazione professionale quale ulteriore servizio da prestare al cliente, rappresenta la strada maestra che gli intermediari dovranno percorrere per qualificare la loro attività e differenziarla da quella di altri soggetti distributori che “vendono” i prodotti assicurativi utilizzando tecnologie di massa.

Ho già avuto modo di affermare – in altre occasioni – che i contratti assicurativi non dovrebbero essere venduti, ma acquistati dal cliente al termine di una consulenza erogata dall’intermediario.
Questa considerazione conferma anche quanto ho già avuto modo di precisare nel mio precedente “Angolo della compliance” riguardo alla nuova norma che entrerà in vigore il 31 marzo 2022 relativa agli incentivi per i prodotti IBIPs che da quella data saranno erogabili solo in presenza di un servizio di maggiore qualità che l’intermediario dovrà offrire ai suoi clienti precisandone anche le caratteristiche.

FONTE:
LA BICICLETTA E’ UN VEICOLO – Ce lo ricordiamo?

I ciclisti spesso dimenticano che la bicicletta è un veicolo e che anche a loro è richiesta la stessa cautela nella condotta di guida che per le auto

di Bianca Pascotto

La semplicità del mezzo non giustifica i comportamenti dei ciclisti che a volte, se non spesso, dimenticano che la bicicletta è un veicolo secondo le norme del codice della strada e in quanto tale, la condotta di guida richiesta per gli autoveicoli deve essere pretesa pure per le biciclette.

Il Tribunale di Ascoli Piceno lo ha precisato in una recente pronuncia sottolineando l’obbligo dei ciclisti al rispetto delle norme di circolazione imposte dal codice della strada e respingendo la domanda del ciclista infortunato ma inosservante delle regole di guida.

IL CASO

Tizio in sella al proprio velocipede attraversa la carreggiata con manovra di svolta a sinistra e viene investito da un ciclomotore che provenendo da tergo sulla medesima corsia non riesce ad evitarlo.

Cita quindi Caio e la sua compagnia RCA avanti il Tribunale di Ascoli Piceno, asserendo di essere stato tamponato mentre era in fase di svolta già presegnalata e chiede il risarcimento di danni quantificati nella somma di € 52.000.

I convenuti si costituiscono sostenendo l’esclusiva responsabilità in capo a Tizio il quale avrebbe svoltato a sinistra improvvisamente senza alcuna segnalazione e per tal condotta era stato pure contravvenzionato ai sensi dell’art. 154 cod. strada dagli agenti intervenuti.

Vengono escussi i testimoni e poi la vicenda passa nelle mani del Giudice.

bicicletta

CONDOTTA IMPRUDENTE NELL’UTILIZZO DELLA BICICLETTA. LA SOLUZIONE

Il Tribunale ritiene la domanda di Tizio infondata perché non ha dimostrato la responsabilità esclusiva o quantomeno parziale di Caio nella causazione del sinistro.

Anzi Tizio viene ritenuto l’esclusivo responsabile dell’incidente perché la sua condotta nell’utilizzo della bicicletta si è manifestata del tutto imprudente e inosservante dei precetti del codice della strada ed in particolare dell’art. 154 a cui era obbligato come qualsiasi conducente di veicoli

In ossequio al citato articolo Tizio prima di intraprendere la manovra di svolta avrebbe dovuto:

1) assicurarsi di potere effettuare la svolta senza creare pericolo, tenendo conto della posizione, distanza e direzione degli altri veicoli;

2) segnalare con sufficiente anticipo la manovra di svolta.

Dalle testimonianze è emerso, invece, che Tizio si è spostato verso il centro della carreggiata del tutto improvvisamente, senza prestare alcuna attenzione al sopraggiungere da tergo del ciclomotore che nulla ha potuto fare per evitare la collisione; l’urto ha interessato la ruota anteriore della bicicletta non la parte posteriore del che non può trattasi dell’asserito tamponamento.

Per il Tribunale non vi è prova che l’attore abbia segnato la manovra di svolta a sinistra e dall’analisi di alcuni elementi oggettivi quali il punto d’urto, i danni riportati dai veicoli e la testimonianza del teste oculare, non vi è neppure prova dell’asserita velocità non prudenziale di Caio, pertanto allo stesso non può muoversi alcun rimprovero nella guida del suo ciclomotore.

Se colpa di Caio doveva essere, allora Tizio, ai sensi dell’art. 2054 c.c. avrebbe dovuto dimostrare:

1) o che la propria condotta era perfettamente osservante dei precetti del codice della strada, tale da escludere una sua qualsiasi responsabilità;

2) oppure che Caio si era reso inosservante delle norme di guida e di normale prudenza sicché la sua condotta colposa aveva determinato il sinistro.

Ma Tizio non ha fornito nessuna delle due prove, giacché la testimonianza a suo favore non è stata ritenuta sufficiente a superare la valenza probatoria fornita dai rilievi della Polizia intervenuta e dagli elementi oggettivi del punto d’urto e dei danni riportati dai veicoli.

Tizio ha svoltato a destra senza accertarsi di poter eseguire la manovra in sicurezza e la repentinità ed imprevedibilità della sua condotta del tutto imprudente e maldestra hanno interrotto il nesso causale con il sopraggiungere di Caio.

Tribunale di Ascoli Piceno sentenza del 3 agosto 2021 n. 569

FONTE:

LA BICICLETTA E’ UN VEICOLO – Ce lo ricordiamo?
POLIZZA INFORTUNI – Indennizzo e risarcimento del danno non sono cumulabili

POLIZZA INFORTUNI – Indennizzo e risarcimento del danno non sono cumulabili

Cassazione civile, sez. III, sentenza 11/06/2014 n° 13233

Di Valentino Aventaggiato – Professionista – Avvocato

La sentenza in commento desta notevole interesse in quanto affronta in maniera più che approfondita la vexata quaestio sulla cumulabilità delle somme erogabili a titolo di risarcimento con quelle spettanti come indennizzo in virtù di una polizza danni/infortunio non mortale contratta dal danneggiato.

La questione, oltre a caratterizzarsi per affascinanti aspetti giuridici, ha un notevole impatto pratico. Ed invero, è frequente il caso in cui un danno ingiusto, oltre ad essere fonte di un diritto risarcitorio, rappresenti anche il rischio per il quale si è stipulata una polizza assicurativa ad hoc.

Si pensi, a titolo di esempio, al caso delle lesioni subite dal conducente di una vettura coinvolto non per sua colpa in un sinistro stradale, il quale ha stipulato anche un’assicurazione contro gli infortuni: in siffatta ipotesi è possibile cumulare l’indennizzo ricevuto dalla compagnia assicurativa con il risarcimento danni nell’ambito della copertura r.c.a.?

Secondo la tesi più risalente, il cumulo tra indennizzo assicurativo e risarcimento del danno sarebbe possibile. Ciò in quanto il credito risarcitorio vantato nei confronti del responsabile ed il credito indennitario vantato nei confronti del proprio assicuratore privato hanno fonte diversa: il primo ha natura legale (uno per tutti, l’art. 2043 c.c.), mentre il secondo ha natura contrattuale in quanto frutto di un contratto con il quale l’assicuratore, dietro corrispettivo del premio, si impegna a corrispondere all’assicurato una somma al verificarsi di un determinato evento, al di là della responsabilità per il suo accadimento. La differente natura dei due crediti escluderebbe che gli stessi possano compensarsi in base al principio della compensatitio lucri cum damno: quest’ultimo, infatti, troverebbe applicazione solo nel caso in cui il vantaggio ed il danno siano entrambi conseguenza immediata e diretta del fatto illecito, quali suoi effetti contrapposti (Cass. n° 1135/99).

In base ad un’altra ricostruzione, anch’essa avallata da sentenze di legittimità, il cumulo sarebbe vietato solo nel caso in cui l’assicuratore privato della vittima – con la quale ha stipulato la polizza danni/infortunio – manifesti la volontà di surrogarsi nei diritti di quest’ultima verso il danneggiante ex art. 1916 c.c.[1], diversamente il danneggiato “anche se ha riscosso l’indennizzo, può agire per il risarcimento totale, senza che il responsabile possa opporgli l’avvenuta riscossione” (ex plurimis Cass. n° 22883/04).

Secondo la tesi da ultimo espressa dalla Cassazione con la sentenza in commento, non è possibile cumulare l’indennizzo ed il risarcimento, almeno nel caso di polizza assicurativa contro lesioni non mortali.

Presupposto logico giuridico è che, in base a quanto affermato dalle Sezioni Unite della Cassazione con sent. n° 5119/02, l’assicurazione contro gli infortuni non mortali rientra nell’assicurazione contro i danni[2], mentre quella stipulata per il caso morte rientra nell’assicurazione vita.

Nell’ambito delle assicurazioni contro i danni vige il principio indennitario, in base al quale la somma riscossa dall’assicurato non può mai superare l’entità effettiva del danno subito, sicché non è possibile cumulare l’indennizzo dovuto dall’assicuratore col risarcimento eventualmente dovuto dal terzo per lo stesso fatto. A sostegno di tale conclusione, la Corte deduce questioni afferenti alla disciplina del contratto di assicurazioni e della responsabilità civile.

Sotto il primo profilo (norme sul contratto assicurativo):

1) l’art. 1895 c.c. prevede che l’assicurazione debba avere ad oggetto un rischio futuro, incerto, dannoso e non voluto. Se fosse consentito all’assicurato cumulare indennizzo e risarcimento, questi verrebbe ad avere, in teoria, un interesse positivo all’avverarsi del sinistro. Ciò renderebbe l’assicurazione una scommessa sul verificarsi di un evento, in un certo qual modo sperato e, addirittura, non dannoso;

2) consentendo il cumulo l’assicuratore che eroga l’indennizzo perderebbe il diritto di surrogazione, accordatogli dall’art. 1916 c.c., comma 4;

3) se fosse consentito all’assicurato cumulare indennizzo e risarcimento, il percepimento del risarcimento integrale, estinguerebbe l’obbligazione del danneggiante-debitore, con la conseguenza che questi potrebbe eccepire l’estinzione del debito all’assicuratore in surrogazione. In altri termini, l’accettazione del risarcimento da parte del danneggiato causerebbe un pregiudizio al proprio assicurato, che sarebbe costretto ad erogare l’indennizzo senza poter agire in surroga nei confronti del danneggiante.

Con riferimento al secondo profilo (norme sulla responsabilità civile):

1) se fosse possibile il cumulo tra indennizzo e risarcimento verrebbe violato il principio di integralità del risarcimento, in virtù del quale il danneggiato non può trovarsi in una condizione patrimoniale più favorevole rispetto a quella in cui si trovava prima di restare vittima del fatto illecito. (Cass. n° 293/73);

2) il pagamento dell’indennizzo assicurativo, nell’assicurazione contro i danni, presuppone che esista un danno: se il responsabile risarcisce il danneggiato prima che questi percepisca l’indennizzo, il credito indennitario si estingue per effetto dell’intervenuto risarcimento, che ha di fatto ripianato (ed eliminato) il danno. Il medesimo effetto si ha nel caso in cui sia l’indennizzo ad essere erogato prima del risarcimento che, a questo punto, perderebbe la sua funzione di reintegrare il patrimonio del danneggiato allo status quo ante.

“Deve dunque concludersi nel senso che indennizzo dovuto dall’assicuratore e risarcimento dovuto dal responsabile assolvano ad una identica funzione risarcitoria, e non possano essere cumulati: non perchè nel caso di specie non trovi applicazione l’istituto della compensatio lucri cum damno, ma semplicemente perchè non c’è più danno risarcibile per la parte indennizzata dall’assicuratore.” o viceversa.

Le conseguenze logico giuridiche di una simile conclusione sono dirompenti:

1) “l’assicuratore può legittimamente rifiutare il pagamento dell’indennizzo (in tutto od in parte), ove l’assicurato abbia già ottenuto il risarcimento del danno (in tutto od in parte) dal responsabile”;

2) “il responsabile del danno può legittimamente rifiutare il pagamento del risarcimento (in tutto od in parte), ove l’assicurato abbia già ottenuto il pagamento dell’indennità (in tutto od in parte) dal proprio assicuratore privato contro i danni”.

Da ultimo, per non lasciare adito ad incertezze, la Corte precisa che la detrazione del risarcimento del danno aquiliano dall’indennizzo o viceversa è applicabile solo nella misura in cui il danno patito ed il rischio assicurato coincidano: ad esempio, “se l’assicurazione copre il danno da perdita della capacità di lavoro (danno patrimoniale), e la vittima del fatto illecito abbia subito soltanto un danno biologico (danno non patrimoniale), nessuna detrazione sarà possibile, a nulla rilevando che l’assicuratore abbia, per effetto di particolari clausole contrattuali che ammettano l’indennizzabilità d’un danno presunto, pagato ugualmente l’indennizzo.

Per approfondimenti:

(Altalex, 2 marzo 2015. Nota di Valentino Aventaggiato)

____________________

[1] Art. 1916 c.c. “ L’assicuratore che ha pagato l’indennità è surrogato, fino alla concorrenza dell’ammontare di essa, nei diritti dell’assicurato verso i terzi responsabili”

[2] L’iter logico delle Sezioni Unite si fonda su cinque argomenti: (a) l’art. 1882 c.c., definisce l’assicurazione contro i danni come quella in virtù della quale l’assicuratore si obbliga a rivalere l’assicurato del danno ad esso prodotto da un sinistro, e non fa riferimento solo ai danni alle cose ma anche ai danni alla persona; (b) al contrario, il riferimento del medesimo art. 1882 c.c. agli eventi attinenti la vita umana, quali presupposto dell’assicurazione sulla vita, va inteso con esclusivo riferimento ai fatti concernenti la morte o la sopravvivenza; (c) l’art. 1916 c.c., mirando ad impedire il cumulo di indennizzo e risarcimento, costituisce espressione tipica del principio indennitario. Di conseguenza, poichè il 4 comma di tale norma concede la surrogazione all’assicuratore contro gli infortuni, anche l’assicurazione infortuni ha natura indennitaria; (d) l’invalidità causata dall’infortunio costituisce sempre un “danno” per i fini di cui all’art. 1882 c.c.: sicuramente biologico, ed eventualmente patrimoniale; (e) la circostanza che la misura dell’indennizzo sia liberamente predeterminata nella polizza non priva l’assicurazione contro gli infortuni non mortali del carattere indennitario, in quanto la legge consente alle parti la stima del valore (ex art. 1908 c.c.)

FONTE:

RESPONSABILITA’ CIVILE DELLA FAMIGLIA

RISK MANAGEMENT – 1 Ottobre 2021 – Autore:  Silvin Pashaj e Maria Elisa Scipioni – ASSINEWS 334
L’assicurazione per la responsabilità civile della famiglia è l’esempio più semplice ed evidente del valore sociale e della convenienza economica dell’assicurazione.

Come sanno bene tutti gli assicuratori, in questa tutela si evidenzia al meglio il vantaggio economico di una spesa irrisoria per tutelare eventi con un potenziale danno catastrofico.

Ma procediamo con ordine, partendo dalle definizioni. Secondo il codice civile, la responsabilità civile deriva dal seguente principio: “qualunque fatto doloso o colposo, che cagiona ad altri un danno ingiusto, obbliga colui che ha commesso il fatto a risarcire il danno” (art. 2043 c.c.).
Il termine “responsabilità civile” vale a descrivere sia il corpus di leggi e prassi usate nel determinare il soggetto tenuto a risarcire chi il danno lo ha subito, sia la misura stessa dell’azione riparatoria.

È evidente che la famiglia, intesa come soggetto nella propria dimensione di vita privata, in quanto proprietaria dell’abitazione o affittuaria, proprietaria di animali, committente di servizi domestici, ecc. può potenzialmente causare accidentalmente una moria di danni a terze persone, risultando poi obbligata per legge a risarcire il danneggiato.
Ad aggravare il contesto colposo interviene in particolar modo il nostro codice civile che prescrive una “presunzione” di colpevolezza da parte di colui che ha commesso il danno.

In particolare per i casi di:
• responsabilità dei genitori (art. 2048 c.c. – minore che giocando fa cadere un bambino);
• responsabilità dei “committenti” (art. 2049 c.c. – colf che si fa male in casa o che fa cadere il classico vaso dal balcone);
• danno cagionato da cose in custodia (art. 2051 c.c. – una sigaretta non spenta che incendia la moquette dell’albergo);
• danno cagionato da animali (art.2052 c.c. – cane che morde il vicino);
• rovina di edificio (art. 2053 c.c. – gradino dell’ingresso rotto che fa cadere il postino).

In assenza di una tutela assicurativa apposita di responsabilità civile della famiglia, si è obbligati a far fronte al risarcimento con il patrimonio familiare: con i risparmi faticosamente accumulati e con i propri beni (autovettura e casa compresi!).
E potrebbe non bastare! Di fatto, l’assicurazione della responsabilità civile viene definita dell’art. 1917 del codice civile come quel contratto per cui “[.] l’assicuratore è obbligato a tenere indenne l’assicurato di quanto questi, in conseguenza del fatto accaduto durante il tempo dell’assicurazione, deve pagare a un terzo, in dipendenza della responsabilità dedotta nel contratto”.

Va sottolineato che la giurisprudenza ha consolidato, già dagli anni ‘60 del secolo scorso, la funzione risarcitoria della responsabilità civile, superando la visione sanzionatoria della colpa che prevaleva in precedenza.
Questo implica che eventi anche fortuiti, senza grave colpa della persona responsabile, possono generare risarcimenti di proporzioni imprevedibili in funzione della persona coinvolta, per coprire i vari danni di diversa natura: patrimoniali, biologici, morali, esistenziali, ecc.

Il vaso di fiori che va a colpire il divo del cinema che passeggia sotto casa, può generare un risarcimento in grado di mandare in rovina il patrimonio di famiglie anche molto facoltose. Potremmo così sintetizzare le caratteristiche della responsabilità civile: il danno patrimoniale può facilmente assumere entità cospicue ed è poco prevedibile, scollegato in sostanza dal patrimonio e dal reddito della persona responsabile.

La probabilità degli eventi che fanno scattare la responsabilità civile è generalmente bassa, in particolare i danni di alta entità hanno un probabilità bassissima.
Queste caratteristiche rendono questo rischio, o insieme di rischi, particolarmente adatti al trasferimento in ottica assicurativa.

Il cosiddetto risk pooling, ovvero l’aggregazione di rischi indipendenti che si costituisce nella mutualità dell’assicurazione, consente di immunizzare un rischio di alta intensità ad un prezzo decisamente conveniente.
Inoltre, essendo il rischio a danno elevato sempre meno frequente, l’assicurazione di massimali di indennizzo anche a livelli molto importanti, costa decisamente poco, molto meno di quello che costa in proporzione la prima fascia di tutela.

L’assicurazione della responsabilità civile è un esempio particolarmente efficace per dimostrare la convenienza dell’assicurazione in assoluto, perché la tipologia del rischio, l’entità del danno potenziale, la misura del premio assicurativo, sono direttamente percepibili da chiunque.
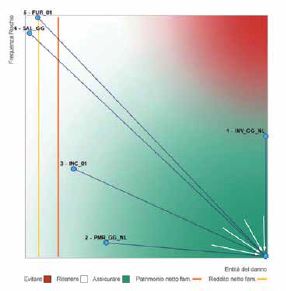
Con una polizza di responsabilità civile della famiglia quindi il patrimonio familiare è protetto per i danni fino all’importo scelto in polizza, tutelando anche rischi molto elevati senza esborsi economici significativi. Per tali ragioni la troveremo sempre in cima alla lista della nostra classifica della convenienza assicurativa e nel grafico nel punto con danno massimo e frequenza minima.

Il rapporto tra frequenza di rischio e perdita potenziale è sempre il più alto in assoluto, ecco perché è conveniente assicurarsi. Impropriamente definita RC della famiglia, questa tipologia di polizza è consigliabile a tutti i soggetti, anche non componenti un nucleo famigliare, che hanno di fatto responsabilità civili, secondo codice civile, e che possono incorrere nei danni ad impatto patrimoniale.
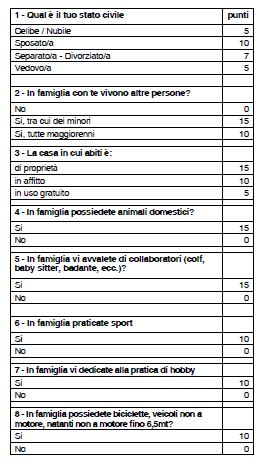
Di seguito a titolo di esempio riportiamo un breve test, elaborato sulla base dell’esperienza della fase di intermediazione assicurativa, che si pone l’obiettivo di stabilire un livello di importanza del rischio RC della famiglia, in omogeneità con la trattazione quantitativa sino ad ora adottata per gli altri rischi ed eventi della vita.

È una valutazione certamente soggettiva e opinabile, ma l’intento è quello di sensibilizzare meglio e più propriamente il proprio cliente e far comprendere meglio non tanto la necessità, scontata, ma quanto l’importanza di possedere una copertura per eventi a cui spesso non pensiamo ma che sono fonte di potenziale danno elevato.


Il test in 8 domande
Qual è la tua necessità di assicurazione e copertura per la responsabilità civile della famiglia?

Qual è il tuo rischio RC della famiglia?
Esposizione bassa (da 10 a 30 punti): Nonostante risulti che l’esposizione al rischio della tua famiglia sia bassa, ciò non significa che nell’ambito della vita privata sia totalmente impossibile causare un danno involontario agli altri.
Il suggerimento è di non sottovalutare questo rischio e di sottoscrivere una polizza RC famiglia per un massimale non inferiore a 250.000 euro.

Esposizione media (da 31 a 55 punti): l’esposizione al rischio è media, ma emergono dall’analisi alcuni elementi di rischio (*).
Pertanto è consigliabile sottoscrivere una polizza RC famiglia al fine di tutelare il proprio patrimonio. Si consiglia un massimale non inferiore a 500.000 euro.

Esposizione alta (da 56 a 79 punti): l’esposizione al rischio è alta e pochi sono gli elementi che non presentano rischio. Pertanto è consigliabile sottoscrivere a breve una polizza RC famiglia al fine di tutelare il proprio patrimonio.
Si consiglia un massimale non inferiore a 750.000 euro.

Esposizione molto alta (oltre 80 punti): non si deve perdere altro tempo. L’esposizione al rischio è molto alta e pertanto è necessario sottoscrivere al più presto una polizza RC famiglia al fine di tutelare il proprio patrimonio.
Si consiglia un massimale non inferiore a 1.000.000 euro.

Note metodologiche
In particolare si consiglia di sottoscrivere una polizza che preveda le coperture per:
• fatto di figli minori, compreso il caso di dolo di minori
• tutti i componenti del nucleo famigliare (secondo stato di famiglia o delle persone conviventi stabilmente con il contraente)
• proprietà del fabbricato compresi lavori di ordinaria e straordinaria manutenzione
• responsabilità per la conduzione delle parti comuni
• responsabilità per danni da incendio
• responsabilità per la pratica di sport (attenzione che gli sport praticati a livello professionale o che prevedano l’uso di mezzi a motore o aerei sono generalmente esclusi)
• responsabilità per proprietà e uso di biciclette, mezzi e natanti non a motore.

Verificare inoltre con il proprio intermediario, prima della sottoscrizione, la portata e l’estensione dei suddetti eventi al fine di valutarne l’adeguatezza ai vostri bisogni di protezione assicurativa.
La polizza RC famiglia può prevedere anche delle franchigie (parte di danno che rimane a carico dell’assicurato). Queste sono necessarie al fine di limitare il costo della copertura assicurativa, ma sono di piccolo importo (raramente superiori a 100 o 200 euro).

FONTE

RESPONSABILITA’ CIVILE DELLA FAMIGLIA

SANZIONI, MULTE, AMMENDE E SIMILI – Sono assicurabili nella D&O?

D&O – Autore: Elio Marchetti – ASSINEWS 334 –ottobre 2021

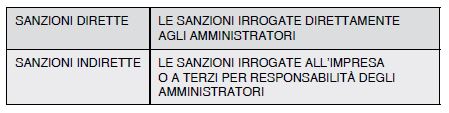
Per dare una risposta organica a questa domanda, tra le più frequenti poste dagli amministratori, è opportuno fare una distinzione tra sanzioni dirette e sanzioni indirette:

Le sanzioni dirette non sono assicurabili per diritto consolidato: l’esclusione deriva dall’art. 12, I comma del Codice delle assicurazioni1.
In precedenza, vi furono il pronunciamento dell’ISVAP e della Banca d’Italia quando venne istituito il T.U. bancario.

In ogni caso, a prescindere dal divieto legislativo, una sanzione irrogata all’assicurato non produce danni a terzi! Pertanto, non rientra comunque nelle possibili garanzie di una polizza di responsabilità civile. Ne consegue che valutare se il contratto, in base alle CGA, escluda o comprenda le sanzioni dirette è irrilevante.

Le sanzioni indirette producono danni a terzi: sono assicurabili in una polizza di responsabilità civile?
La previsione dell’art. 12 del Codice delle assicurazioni è generica e richiederebbe un’interpretazione autentica. Tuttavia, la prassi di includere (n.b.: con apposita precisazione) tra i danni assicurati le multe e le ammende irrogate ai clienti dei professionisti (commercialisti, avvocati, progettisti, etc.) è ormai consolidata e non vi sono stati pronuncia- menti contrari da parte dell’IVASS.

Dato per scontato che le sanzioni indirette possano essere oggetto di assicurazione in ambito di responsabilità civile, passiamo all’analisi delle CGA delle polizze D&O. Chi si occupa di responsabilità degli amministratori (commercialisti, avvocati e intermediari assicurativi) può rilevare che vi sono alcuni casi in cui la legge stabilisce che le multe siano irrogate direttamente all’impresa per fatto compiuto dagli amministratori.
Giova a questo punto rammentare che il Codice Civile prevede l’azione sociale di responsabilità per tutti i danni imputabili agli amministratori: da parte dell’impresa in base all’articolo 2392; da parte del singolo socio in base all’articolo 2393.

Se l’impresa esperisce un’azione sociale di responsabilità a seguito di sanzioni pagate dalla stessa, la polizza D&O garantisce gli amministratori questa fattispecie di danno? Dobbiamo prendere in considerazione le condizioni di assicurazione delle polizze D&O.
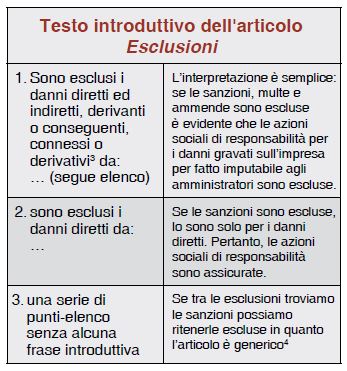
Il primo livello di analisi prende in considerazione, come da struttura tradizionale del contratto, le esclusioni: e qui iniziamo a trovare alcune differenziazioni. Nel mercato D&O i wording presentano almeno tre impostazioni-tipo dell’articolo Esclusioni:

Vediamo ora il caso più frequente in cui ci si imbatte per valutare l’operatività del contratto: le sanzioni non sono indicate nell’articolo Esclusioni. Possiamo dunque ritenerle assicurate? Solo in casi limitati! Quando? Solo quando l’oggetto del contratto fa riferimento a “…tutti i danni di cui l’assicurato sia responsabile…”, senza alcuna definizione specifica di danno o simili.
Questa è la tipica impostazione delle polizze di responsabilità civile ‘nazionali’, ma, come detto nel precedente articolo, le polizze D&O hanno un impianto anglosassone, ovverosia non hanno questa struttura contrattuale. Nella maggior parte delle polizze D&O l’oggetto del contratto fa riferimento a:

1 perdita o (in alternativa) perdite patrimoniali
2 danno o danni patrimoniali

Queste terminologie sono indicate nelle definizioni che regolano il contratto di assicurazione.
E, in ambedue i casi, da queste definizioni sono escluse specificamente le sanzioni.

E quindi ovvio che se troviamo l’esclusione delle sanzioni dalla definizione di perdita o danno riportata nel contratto di assicurazione, diviene irrilevante l’analisi dell’articolo esclusioni: sono escluse a priori dai rischi assicurati con l’articolo Oggetto dell’assicurazione.
Conclusione: Le sanzioni sono escluse dalla quasi totalità dei contratti D&O, anche nel caso in cui venga esperita l’azione sociale di responsabilità.

E quando non sono escluse? (il caso 2 della tabella Esclusioni, quando in polizza non c’è la definizione di danno o perdita). Potremmo sempre trovare, in caso di denuncia di sinistro, il liquidatore o lo studio legale consulente della compagnia che richiama il principio della non assicurabilità delle sanzioni prevista dal regolamento IVASS… e dovremmo discutere richiamando dottrina, giurisprudenza e prassi di mercato.

Soluzione pragmatica per assicurare le sanzioni sia nei casi dubbi5 sia nelle esclusioni esplicite:
Negoziare con l’assicuratore una deroga parziale alle esclusioni, includendo il caso in cui venga esperita un’azione sociale di responsabilità da parte dell’impresa per fatto compiuto dagli amministratori e i cui oneri siano ricaduti sull’impresa di appartenenza.

Ovverosia, prevedere la copertura assicurativa quando le sanzioni siano state pagate dall’impresa perché irrogate direttamente alla stessa e, per effetto di una richiesta dei soci, questa intraprenda un’azione sociale di responsabilità verso gli amministratori.
Si tratta di una deroga parziale alle esclusioni che viene definita in gergo carve back, ed è utilizzata spesso per modificare un’esclusione nel caso in cui l’assicuratore sia disponibile a coprire la relativa azione sociale di responsabilità.

In base alla mia esperienza il carve back per le sanzioni è concesso raramente, o in gare pubbliche indette da multiutilities o in contratti importanti e quando ricorrano congiuntamente questi casi:
• società quotate, o multinazionali con sedi legali in UE, laddove si presuppone che la legge 231 sia applicata ed esista un Consiglio di Sorveglianza che ne verifica la corretta applicazione6.
• clienti che hanno già la polizza di r.c. generale con la stessa compagnia
• laddove esista una concorrenza forte sul cliente e lo stesso sia una target company dell’assicuratore.


1 “Art. 12 (Operazioni vietate): 1. Sono vietate le associazioni tontinarie o di ripartizione, le assicurazioni che hanno per oggetto il trasferimento del rischio di pagamento delle sanzioni amministrative e quelle che riguardano il prezzo del riscatto in caso di sequestro di persona. In caso di violazione del divieto il contratto è nullo e si applica l’articolo 167, comma 2”. Codice delle assicurazioni private, D.Lgs. 7 settembre 2005, n. 209 e s.m.i.
2 D. Lgs. 1 settembre 1993 n. 385, la cosiddetta riforma Amato che istituì il Testo Unico Bancario, con cui vennero introdotte sanzioni a carico degli amministratori delle Banche. A seguito di tale riforma l’Assimoco, captive company delle Banche di Credito Cooperativo, predispose una copertura stipulata dalle banche, che indennizzava agli amministratori gli importi delle sanzioni ad essi irrogate dalla Banca d’Italia. Vi fu immediatamente un pronunciamento negativo e congiunto di Banca d’Italia e ISVAP, che vietava tale copertura per effetto del venir meno dell’effetto deterrente delle sanzioni. ISVAP, Circ. 246 del 22/5/1995.
3 Pessima traduzione del termine derivative, che in italiano sta per riflesso
4 Perché questa affermazione apparentemente radicale? È compito dell’intermediario valutare la trasparenza dei contratti: in assenza di consolidata interpretazione operativa e/o giurisprudenziale, questi dovrebbe considerare l’ipotesi negativa più sfavorevole per l’assicurato. Se si arriva ad invocare la buona fede nell’interpretazione del contratto,
principio previsto anche dal Codice Civile, significa che siamo già giunti alla fase in cui il sinistro è stato contestato. Pertanto, nelle clausole ambigue l’intervento dell’intermediario dovrebbe attuarsi nella fase precontrattuale, modificando tutte quelle formulazioni che si potrebbero prestare ad interpretazioni soggettive o pretestuose.
5 Suggerita anche dagli stessi uffici legali delle compagnie estere che non riportano l’esclusione, poiché in vari ordinamenti stranieri le sanzioni non sono assicurabili: qualche avvocato loro consulente potrebbe ricondursi a questo principio per eccesso di zelo.
6 Un buon ausilio alla negoziazione di questa estensione proviene dalla dimostrazione che l’impresa ha aggiornato il piano di controllo sulla 231. In questo caso si riduce la probabilità che vengano irrogate sanzioni, dato che la Legge 231 è stata estesa in epoca recente anche alla Sicurezza del lavoro e dell’ambiente. Tuttavia, diverse imprese sono un po’ indietro nell’aggiornamento del loro piano

FONTE:

Al COMMITTENTE – Spetta vigilare

GLI ERMELLINI INDIVIDUANO UNA AUTONOMA POSIZIONE DI GARANZIA. E SCATTANO LE RESPONSABILITÀ

di Stefano Loconte e Giulia Maria Mentasti – 4 Ottobre 2021

Se si appalta, scelta accurata e monitoraggio costante, perché scattano le manette e le sanzioni 231: è quanto emerge dalla sentenza n. 33595 del 10 settembre scorso, con cui la quarta sezione penale della Cassazione ha chiamato a rispondere sul piano penale, nonché ex dlgs 231/2001, l’impresa committente per l’incidente occorso al dipendente della ditta appaltatrice. La Cassazione ha, infatti, ritenuto il committente titolare di una autonoma posizione di garanzia idonea a fondare la sua responsabilità per il suddetto infortunio, sia per la scelta dell’impresa sia in caso di omesso controllo dell’adozione, da parte dell’appaltatore, delle misure di tutela della salute e della sicurezza sui luoghi di lavoro.

I principi sanciti dalla sentenza.

Per evitare di essere coinvolto in un procedimento penale, il committente di lavori dati in appalto deve prestare molta attenzione nello scegliere il soggetto al quale affidare l’incarico, accertandosi che sia non soltanto munito dei titoli di idoneità prescritti dalla legge, ma anche della capacità tecnica e professionale, proporzionata all’attività commissionata e alle concrete modalità di espletamento della stessa. Inoltre, attenzione a non chiedere che il lavoro sia svolto in tempi stretti: infatti, in tema di responsabilità degli enti derivante da reati colposi di evento in violazione della normativa antinfortunistica, il vantaggio di cui all’art. 5 dlgs n. 231/2001, operante quale criterio di imputazione oggettiva della responsabilità, può consistere anche nella velocizzazione degli interventi che sia tale da incidere sui tempi di lavorazione, corrispondendo al risparmio di tempo un risparmio di spesa in termini di giornate di lavoro pagate e comunque di costo complessivo dell’opera.

Il caso e l’accusa.
Nel caso che ci occupa, il Tribunale di Milano si era pronunciato in un procedimento per infortunio sul lavoro occorso al dipendente di una ditta appaltatrice, il quale, mentre si trovava sulla sommità di un forno fusorio in fase di installazione presso lo stabilimento della appaltante, era precipitato da un’altezza alcuni metri procurandosi gravi lesioni. Dunque, all’esito di giudizio abbreviato, aveva dichiarato la responsabilità per il delitto di lesioni colpose ex art. 590 cp, per quanto ora rileva, del presidente del consiglio di amministrazione, del consigliere con delega per la gestione ordinaria della società e del procuratore delegato alla sicurezza per lo stabilimento dell’impresa committente, nonché la responsabilità di quest’ultima ex dlgs 231/2001.

Il ricorso e la tesi difensiva.

Contro la decisione avevano proposto ricorso gli imputati, eccependo come il parapetto di protezione (la cui mancata installazione da parte dell’appaltatore era stata pacificamente individuata quale causa dell’infortunio) non ricadesse tra le misure oggetto di «cooperazione e coordinamento» nell’ambito dei contratti d’appalto, d’opera o di somministrazione, previste dall’art. 26 dlgs n. 81 del 2008, ovvero della regola cautelare che si assumeva come violata. Si sarebbe trattato infatti di presidi di sicurezza relativi all’attività del solo appaltatore, non ricadenti nel campo di applicazione della contestata norma. Quanto alla responsabilità amministrativa da reato, l’ente rilevava come non fosse integrato l’art. 5 dlgs 231/2001 (che richiede, affinché possa sussistere la responsabilità dell’ente, che il reato sia stato commesso nel suo interesse o a suo vantaggio). Infatti, pur abbracciando l’indirizzo giurisprudenziale per cui in relazione ai delitti colposi è sufficiente una condotta finalisticamente orientata a un obiettivo risparmio di costi aziendali, la società aveva sempre investito cospicui importi in termini di investimenti per la sicurezza dei propri dipendenti. Quanto poi alla costruzione del forno fusorio in questione, veniva eccepito come la contestata omissione non avrebbe potuto produrre alcun risparmio di spesa per tale ente posto che la predisposizione delle misure di sicurezza, in ragione delle naturali competenze di natura tecnica dell’attività, era stata contrattualmente demandata al costruttore.

Il committente titolare di una autonoma posizione di garanzia.

Dunque, premettendo sin d’ora che la Suprema corte ha ritenuto i ricorsi infondati, giova ripercorrere le argomentazioni a sostegno dei principi emergenti dalla pronuncia. La Cassazione ha in particolare evidenziato come in materia di infortuni sul lavoro gli obblighi di prevenzione in capo al committente le opere non si esauriscono negli accordi contrattuali assunti con l’appaltatore, posto che la normativa vigente impone ai datori di lavoro di cooperare all’attuazione delle misure di prevenzione e protezione dai rischi sul lavoro incidenti sull’attività lavorativa oggetto dell’appalto, verificando le condizioni di sicurezza dei lavori affidati, la congruenza dei piani operativi di sicurezza delle imprese esecutrici rispetto al proprio, nonché l’applicazione delle disposizioni del piano di sicurezza e coordinamento. Infatti, la giurisprudenza individua in capo al committente la titolarità di una autonoma posizione di garanzia idonea a fondare la sua responsabilità per l’infortunio subito dal lavoratore, sia per la scelta dell’impresa sia in caso di omesso controllo dell’adozione, da parte dell’appaltatore, delle misure generali di tutela della salute e della sicurezza sui luoghi di lavoro (così Cass. pen., sez. IV, n. 23171 del 9/2/2016), chiamandolo a rispondere dell’incidente ogniqualvolta l’evento si colleghi causalmente a una sua colpevole omissione (cfr. Cass. pen., sez. IV, n. 10608 del 4/12/2012). Ancora, gli Ermellini hanno tenuto a ribadire che il committente di lavori dati in appalto, nello scegliere il soggetto al quale affidare l’incarico, debba adeguare la sua condotta a fondamentali regole di diligenza e prudenza, accertandosi che tale soggetto sia non soltanto munito dei titoli di idoneità prescritti dalla legge, ma anche della capacità tecnica e professionale, proporzionata al tipo astratto di attività commissionata e alle concrete modalità di espletamento della stessa (cfr. Cass. pen., sez. IV, n. 7188 del 10/01/2018). Obblighi che non erano stati rispettati nel caso di specie, essendo al contrario state riscontrate dai giudici di merito gravissime lacune nella promozione del coordinamento e della cooperazione con l’impresa appaltatrice.

Il vantaggio e la responsabilità «231» dell’ente.

Del pari, la Cassazione ha respinto i tentativi di difesa della società sotto il profilo della responsabilità ex dlgs 231/2001. Invero, era emerso nella vicenda in esame un diretto interesse alla maggior concentrazione possibile dei tempi di realizzazione, velocizzazione che sarebbe stata sicuramente compromessa da una più attenta attività di verifica e di coordinamento tra le ditte che dovevano operare per la realizzazione del forno. Al risparmio di tempo era corrisposto in via logica e fattuale un risparmio di spesa in termini di giornate di lavoro pagate e comunque di costo complessivo dell’opera.

Specularmente, la fretta nella realizzazione delle opere evitando la necessaria precisione di verifica e di gestione dei rischi costituiva sintomo e nello stesso tempo effetto della disorganizzazione strutturale con cui la committente aveva deliberatamente stabilito di dar luogo all’attività nel corso della quale il dipendente aveva il grave infortunio. Dunque, pur a fronte di una prassi operativa che solitamente teneva conto dei rischi interni e della necessità di far fronte alle spese per la salvaguardia dell’incolumità e della salute dei propri dipendenti, altrettanto non era stato attuato nel caso di specie, nella erronea convinzione che fosse sufficiente attribuire la gestione dei rischi e i costi a essi connessi al venditore. Ciò chiarito, la Suprema corte è giunta alla conclusione per cui dai giudici di prime cure fosse stato fatto buon uso del principio secondo cui, in tema di responsabilità degli enti derivante da reati colposi di evento in violazione della normativa antinfortunistica, il vantaggio di cui all’art. 5 dlgs 231/2001, n. 231, operante quale criterio di imputazione oggettiva della responsabilità, può consistere anche nella velocizzazione degli interventi che sia tale da incidere sui tempi di lavorazione (v. anche Cass. pen., sez. IV, n. 13575 del 5/5/2020). Da qui il rigetto del ricorso e la condanna dei ricorrenti al pagamento delle spese processuali.

FONTE:


Al COMMITTENTE – Spetta vigilare

DANNO NON PATRIMONIALE – Pubblicate le tabelle milanesi 2021

In chiusura di settimana sono state rilasciate le nuove Tabelle milanesi per la liquidazione del danno non patrimoniale elaborate dall’Osservatorio sulla Giustizia civile di Milano di MR. OLIVIERO

L’edizione 2021 era particolarmente attesa dagli operatori settore, alla luce della recente crisi avuta dalle Tabelle in seguito alla famosa ordinanza n. 7513/2018, definita il decalogo per rimarcare l’importanza dei principi riassunti, e del successivo orientamento giurisprudenziale predominante in tema di risarcimento del danno non patrimoniale. Entrambi gli assunti sono stati richiamati nel nostro articolo Irrinunciabili le tabelle di Milano senza adeguata motivazione del 20 maggio 2020. Proprio all’Avv. Lorenzo Petri, membro dell’Osservatorio sulla Giustizia civile di Milano, abbiamo chiesto di descrivere le caratteristiche principali e la portata innovativa delle tabelle 2021.

L’Osservatorio sulla Giustizia civile di Milano

L’esigenza di elaborare delle Tabelle chiare e uniformi per monetizzare i danni non patrimoniali subiti dai danneggiati è ormai di vecchia data. A tal scopo è innegabile che il lavoro svolto da anni dal Gruppo danno alla persona, costituito in seno all’Osservatorio sulla Giustizia civile di Milano e composto da oltre 300 professionisti del settore, sia stato il motore di tale ricerca.

La storia delle Tabelle milanesi

La prima versione delle Tabelle milanesi per la liquidazione del danno non patrimoniale derivante da lesione dell’integrità psico-fisica risale ancor prima dell’intervento della Suprema Corte con le famose sentenze gemelle del 11 novembre 2008.

Quelle tabelle prevedevano:

  • valori standard per la liquidazione del danno biologico, in base alla gravità della lesione all’integrità psico-fisica e all’età del danneggiato;
  • la liquidazione del danno morale in misura di ¼ e di ½ rispetto a quanto liquidato per il danno biologico;
  • la possibilità di aumentare e personalizzare il danno sino al 30% dei valori così ottenuti, in presenza di condizioni particolari del danneggiato.

Pronuncia della Cassazione

A seguito dell’intervento dell’11 novembre 2008 della Cassazione, l’Osservatorio proponeva una liquidazione congiunta dell’intero danno non patrimoniale, e quindi di tutti i pregiudizi in passato liquidati a titolo di danno biologico, danno morale e personalizzazione. Da quella proposta nascevano le Tabelle del 28 aprile 2009 che prevedevano, in base all’età e ai punti di invalidità del danneggiato, un unico importo risarcitorio, al cui interno era già ricompreso, sia quanto dovuto a titolo di danno biologico, sia a titolo di danno morale (determinato in percentuale sul valore del danno biologico); il tutto ferma la facoltà di personalizzare tale valore in presenza di particolari situazioni soggettive del danneggiato.

La criticità di tale sistema e la crisi delle Tabelle milanesi

Avv. Lorenzo Petri

Queste tabelle, forti anche del riconoscimento della loro vocazione nazionale, giungevano pressoché scolpite nella pietra sino all’intervento della Cassazione del 2018. L’ordinanza Il Decalogo criticava, infatti, il contenuto della Tabella milanese, in base alla quale si sarebbe operato un ingiustificato ed erroneo automatismo nel prevedere un unico valore monetario, comprensivo del danno biologico e di quello morale. Così facendo, infatti, le Tabelle portavano a presumere che, in presenza di una lesione fisica e dinamico – relazionale, sia sempre sussistente anche un danno morale, quando deve essere per contro il Giudice ad accertare, caso per caso, la sua esistenza. Questo automatismo avrebbe indotto più di un Giudicante in errore e avrebbe creato delle storture nel sistema risarcitorio.

L’Edizione 2021 delle Tabelle milanesi

Con l’edizione 2021, l’Osservatorio milanese ha recepito tali indicazioni della Suprema Corte approntando una mera rivisitazione grafica delle Tabelle, fermi i valori monetari come aggiornati secondo gli indici Istat.

Le Tabelle così modificate prevedono dunque:

  • una prima colonna con l’indicazione del punto di invalidità;
  • una seconda colonna con l’indicazione del punto danno biologico (A);
  • una terza colonna con l’indicazione dell’incremento per sofferenza (il c.d. danno morale o da sofferenza interiore), sia dell’aliquota percentuale di aumento, sia del corrispettivo valore monetario (B);
  • una quarta colonna indicante il complessivo punto danno non patrimoniale (A+B);
  • l’indicazione, nelle singole colonne riferite all’età del danneggiato (che nell’edizione 2018 prevedeva solo l’importo unitario risarcibile), dello scorporo delle due voci (danno biologico + danno morale);
  • un’ultima colonna indicante la personalizzazione applicabile in presenza di condizioni straordinarie del danneggiato.

Con tale rivisitazione grafica – che vale la pena ribadirlo, non apporta nessuna modifica ai valori monetari e al sistema tabellare – l’Osservatorio si propone di agevolare gli operatori del settore nell’identificare l’esatto importo risarcibile.

Le ulteriori modifiche

L’intervento dell’Osservatorio era molto atteso alla luce delle recenti criticità emerse sul sistema tabellare. Con l’occasione l’Osservatorio ha proposto nell’elaborato un nuovo quesito medico legale (maggiormente aderente all’evoluzione giurisprudenziale e agli approdi della medicina legale), nonché una nuova tabella contenente i criteri per la liquidazione del danno da mancato/carente consenso informato in ambito sanitario.

L’Osservatorio ha altresì aggiornato ai valori Istat le tabelle (già presenti nell’edizione 2018) per:

  • la liquidazione del danno non patrimoniale derivante da lesione del bene salute definitivo da premorienza;
  • la liquidazione del danno non patrimoniale c.d. terminale;
  • la liquidazione del danno da diffamazione a mezzo stampa e con altri mezzi di comunicazione di massa;
  • la liquidazione ex art. 96 cpc.

FONTE:

DANNO NON PATRIMONIALE – Pubblicate le tabelle milanesi 2021