051 790006

info@gavanellibroker.it

Corso Garibaldi, 24/A

40064 Ozzano dell'Emilia (BO)

Category: Oro LBMA

IL SUPER EURO MINACCIA LA RIPRESA POST COVID – La BCE non può fermarlo

IL SUPER EURO MINACCIA LA RIPRESA POST COVID – La BCE non può fermarlo

Le misure espansive non hanno impedito un apprezzamento del tasso effettivo negli ultimi 10 anni. E nel 2021 la palla è in mano al (mini) dollaro.

Illustrazione di Andrea Marson/Il Sole 24 Ore

Nessuno parla apertamente di «guerra delle valute», forse a ragione, e pochi arrivano per il momento anche a scomodare l’idea di una «svalutazione competitiva». È tuttavia evidente che quanto sta avvenendo sui mercati finanziari negli ultimi mesi, con il dollaro e la sua debolezza protagonisti assoluti, rischia di lasciare sul campo vincitori e vinti. Così come esistono fondati motivi per pensare che fra le principali vittime possa figurare l’Eurozona, frenata nelle velleità di ripresa post-Covid dal peso di un apprezzamento eccessivo dell’euro sulla competitività delle proprie imprese.

Occhio a inflazione e svalutazione del dollaro

Superato lo «spartiacque» del cambio a 1,20

La soglia di 1,20 (segui il cambio euro/dollaro), superata stabilmente negli ultimi giorni, è stata in passato individuata come possibile spartiacque oltre il quale le aziende europee orientate all’export (e quelle italiane in primis) iniziano a soffrire. Non a caso il suo superamento ha già provocato la reazione, soprattutto verbale, della Bce, l’ultima volta a settembre. Stavolta invece il silenzio l’ha fatta da padrone: a Francoforte si stanno sì preparando nuove misure espansive per giovedì prossimo (un aumento degli acquisti di titoli del piano pandemico Pepp viene dato quasi per scontato dal mercato), ma non è detto che si parli apertamente di dinamiche del cambio.

Il 2021 è nelle mani del (mini) dollaro

Probabile quindi che, al di là di prese di beneficio del momento, l’avanzata dell’euro sia destinata a proseguire nelle settimane successive e a proiettarsi minacciosamente nel 2021 della rivincita. E anche se va detto che per il prossimo anno gli analisti non sembrano attendersi grandi scossoni sul fronte valutario, il fatto che sia il dollaro a menare le danze – con la sua attitudine a perdere terreno quando si vedono spiragli per l’economia e diminuisce di conseguenza l’avversione al rischio degli investitori, non autorizza certo a dormire sonni tranquilli

«La politica monetaria, ha da tempo perso efficacia nei confronti dei cambi »

Charles Prideaux Capo degli investimenti globali di Schroders

Tutti i rischi per l’Eurozona…

«Esiste uno scenario in cui il deprezzamento del dollaro rischia di essere maggiore e possa quindi creare un problema per gli esportatori europei», ammette Charles Prideaux, a capo degli investimenti globali di Schroders, che dubita delle capacità della Bce di frenare un fenomeno così dannoso. «È possibile – aggiunge infatti – che l’Eurotower tenti di arrestare la tendenza al rialzo allentando ancora la politica monetaria, ma la sensazione è che questa abbia da tempo perso efficacia nei confronti dei cambi e che l’area euro finisca per uscire perdente da questa situazione».

… e le contromisure (efficaci?) della Bce

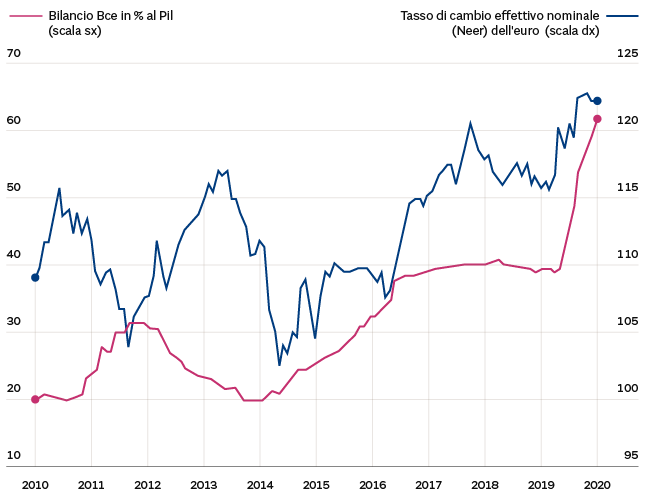
La semplice espansione del bilancio ad opera della Bce si è in effetti dimostrata nel tempo poco efficace per contenere l’avanzata del cambio nominale effettivo dell’euro (quello non riferito al solo dollaro, ma alla media ponderata degli scambi commerciali), come appare evidente anche nel grafico riportato sotto, che ripercorre gli ultimi dieci anni di storia. I veri movimenti significativi al ribasso si sono ottenuti soltanto quando i banchieri centrali hanno deciso di tagliare il costo del denaro operando attraverso il tasso sui depositi. Oggi però ridurre ancora quel livello, già sprofondato in negativo fino a -0,50%, appare fuori questione per le implicazioni politiche che comporterebbe, oltre che per le conseguenze negative sul settore bancario e sui risparmi.

ARMI SPUNTATE

L’andamento dell’euro (tasso effettivo di cambio ponderato in base alla bilancia commerciale) e il bilancio Bce (in % rispetto al Pil) a confronto (Fonte: Bloomberg, UniCredit Research)

ARMI SPUNTATE

Al contrario, a salire sul carro dei vincitori non sarebbero i soli Stati Uniti: «Non sono gli unici a trarre un chiaro vantaggio da una situazione simile – osservano da Schroders – che andrebbe a favorire anche i Paesi emergenti, ridimensionando il costo del debito da loro contratto in dollari e funzionando proprio come un allentamento monetario». Unendo questi due fattori all’ulteriore tassello di una ripresa più pronunciata in Cina e in generale nell’Asia in grado di gestire in modo più efficace la pandemia, non è difficile prevedere conseguenze anche nel mondo degli investimenti, oltre che in quello dell’economia reale. «Ci sono giustificati motivi affinché gli investitori finiscano per ribilanciare i portafogli a sfavore delle azioni europee», avverte ancora Prideaux, pur ricordando che gli indici del Vecchio Continente godono di valutazioni molto migliori rispetto a quelli di Wall Street. Sara sufficiente per impedire il temuto deflusso di capitali?

FONTE:

ORO – Il vaccino non toglierà lucentezza. Un’alternativa? I bond cinesi

Contrariamente a quanto si pensa, il metallo prezioso può vivere un rally in un contesto di maggior propensione al rischio: lo si è visto nel 2019, ricorda Mahoney (Jupiter A.M). E’ molto più importante il percorso dei tassi di interesse reali. In Usa e in Uk si abbasseranno per cui l’oro continuerà a brillare. Un altro porto sicuro? Gettinby (Aegon A.M) suggerisce i titoli di Stato cinesi sottovalutati

di Francesca Gerosa – 03/12/2020 14:30

L’oro oggi recupera lo 0,71% a 1.843,15 dollari l’oncia dopo aver portato a termine il mese (novembre) peggiore dal 2016 con una perdita del 5,5%. Il 30 novembre ha, infatti, toccato a 1.764 dollari, il prezzo più basso da inizio luglio, bruciando circa 300 dollari l’oncia dal picco storico di agosto. La quotazione si è ridimensionata di pari passo con i progressi nello sviluppo dei vaccini contro il Covid-19. L’Agenzia di regolamentazione dei medicinali e dei prodotti sanitari del Regno Unito è diventata la prima a livello mondiale ad approvare un vaccino contro il virus. Ieri ha dato il via libera al BNT162b2, il vaccino candidato sviluppato congiuntamente da BioNTech e Pfizer. Alla reazione degli ultimi giorni ha contribuito anche la debolezza del dollaro, al cui andamento l’oro è inversamente correlato.

Il mercato è altresì convinto che presto arriverà una nuova maxi manovra di stimolo negli Stati Uniti, in grado di alimentare gli acquisti di metallo prezioso. La proposta bipartisan, che sta lentamente guadagnando terreno, è intorno ai 908 miliardi di dollari e dovrebbe essere approvata prima della scadenza dell’11 dicembre, data dopo la quale il governo chiuderà le attività. Tuttavia, il segretario al Tesoro uscente, Steven Mnuchin, e il presidente degli Stati Uniti uscente, Donald Trump, hanno espresso sostegno per una proposta alternativa avanzata dal leader della maggioranza al Senato repubblicano, Mitch McConnell, rifiutando il pacchetto da 908 miliardi di dollari.

Intanto, a fare pressione su nuove misure di sostegno è il presidente della Federal Reserve, Jerome Powell, che ieri ha ribadito, davanti al Comitato bancario del Senato, che è necessario fare di più. La Fed e la Banca centrale europea terranno l’ultimo meeting del 2020 la settimana prossima. Data la reputazione dell’oro come bene rifugio, alcuni potrebbero chiedersi come si comporterà in un periodo prolungato di propensione al rischio.

Dopo tutto, ha osservato Chris Mahoney, gestore gold & silver di Jupiter Asset Management, quest’anno è andato bene ed è attualmente in crescita di oltre il 17% rispetto all’anno precedente (in termini di dollari statunitensi, al 30 novembre). Eppure, contrariamente a quanto si percepisce, l’oro può vivere un rally in un contesto di maggior propensione al rischio e lo sé visto nel 2019, quando l’oro e l’indice mondiale MSCI delle azioni globali sono cresciuti in tandem, avanzando, rispettivamente, del 18% e del 25%.

Per la direzione del prezzo dell’oro è molto più importante il percorso dei tassi di interesse reali (tassi nominali corretti per l’inflazione), ha segnalato Mahoney, piuttosto che il sentiment verso il rischio. “In periodi di tempo significativi il prezzo dell’oro ha una relazione inversa con i tassi d’interesse reali, per cui tassi d’interesse reali più bassi determinano un prezzo dell’oro più alto e tassi d’interesse reali più alti determinano un prezzo dell’oro più basso. Ciò è del tutto logico, dato che l’oro, che non produce alcun reddito, è in concorrenza con altre asset class per il capitale degli investitori”, ha spiegato il gestore gold & silver di Jupiter Asset Management.

Il danno economico che il Covid-19 ha portato implica che la Fed, che ha ridotto i tassi a zero, dovrà sostenere l’economia con tassi di interesse nulli per un bel po’ di tempo. “Secondo le sue stesse proiezioni, la Fed non aumenterà i tassi fino al 2023 e non mi sorprenderei se il suo primo aumento dei tassi non si concretizzasse prima del 2025. Vale la pena ricordare che dopo che la Fed ha ridotto i tassi a zero nel 2008, in risposta alla crisi finanziaria globale, li ha lasciati invariati per sette anni”, ha fatto presente Mahoney, al quale sembra inevitabile che anche la Banca d’Inghilterra manterrà la politica dei tassi zero per gli anni a venire.

Il Regno Unito è stato il più colpito dal Covid-19 tra le maggiori economie e sembra abbastanza probabile che nei prossimi anni vedrà una ripresa più lenta rispetto agli Stati Uniti, proprio come ha fatto dopo la crisi finanziaria globale. Gli investitori non stanno certamente scontando l’idea di un ulteriore taglio dei tassi della BoE durante questo ciclo ed è degno di nota il fatto che recentemente la Banca abbia inviato una lettera a diverse aziende per chiedere informazioni sulla loro disponibilità operativa a implementare un tasso bancario pari a zero o negativo.

Ne consegue che, a meno che l’inflazione non si muova significativamente al di sopra dei loro obiettivi, o diventi problematica, “entrambe le Banche centrali saranno riluttanti ad agire per ridurla con tassi di interesse più elevati. Questa tolleranza all’aumento dell’inflazione si è riflessa nel fatto che quest’estate la Fed ha modificato il suo obiettivo di inflazione da un limite superiore pari al 2% a una media del 2% nel tempo, il che potrebbe consentire molte osservazioni al di sopra del 2%. A parità di altre condizioni, un’inflazione più elevata comporta tassi d’interesse reali più bassi, il che favorisce un aumento del prezzo dell’oro. Sembra probabile che i tassi di interesse reali sia negli Stati Uniti che nel Regno Unito si abbasseranno in virtù di tassi nominali più bassi e/o di un’inflazione più elevata prima di salire e quindi, che ci sia una situazione di risk-on o di risk-off, credo che l’oro continuerà a brillare”, ha concluso Mahoney.

Un’alternativa di investimento all’oro? Gareth Gettinby, investment manager del team multi-asset di Aegon Asset Management, ha suggerito i titoli di Stato cinesi che al momento rappresentano un porto sicuro sottovalutato in grado di offrire agli investitori prospettive migliori rispetto agli asset tradizionali, inclusi l’oro e il debito tedesco.

Con i rendimenti in caduta verso lo zero, si sono presentate una varietà di altre possibili coperture: posizioni short sui mercati del credito (puntando su un ampliamento degli spread), posizioni long in contratti sulla volatilità, put sul mercato azionario e sull’oro. “Ciascuno di essi ha il potenziale per funzionare ma tutti hanno costi elevati, una portata limitata o richiedono una gestione attiva per rimanere effettivi”, ha avvertito Gettinby che punta sui macro asset cinesi, ovvero i titoli governativi o la valuta del Paese.

La Cina è la seconda economia mondiale e questo conta. La politica economica cinese punta sempre di più all’autosufficienza, il commercio con il resto del mondo è bello, ma non essenziale. Gode di una solida stabilità politica, con nessuna pressione da parte di agende populiste. Registra, inoltre, un surplus delle partite correnti e le sue obbligazioni offrono un premio di rendimento nel breve e nel lungo periodo sia in termini nominali che reali.

“Stati Uniti, Germania, Giappone e Svizzera non possiedono tutti questi attributi, mentre gli asset cinesi appaiono più appetibili di altri porti sicuri e con rendimenti particolarmente interessanti. Il differenziale tra il rendimento dei bond governativi cinesi e quelli Usa è infatti ai massimi da molti anni, offrendo un buon ammortizzatore contro un’impennata della crescita economica in Cina rispetto agli Stati Uniti”, ha concluso Gettinby. (riproduzione riservata)

FONTE:

ORO – Il vaccino non toglierà lucentezza. Un’alternativa? I bond cinesi

PIL ITALIA – Ocse migliora le stime

Ocse (Organizzazione per la cooperazione e lo sviluppo economico) migliora le stime

di Pietro Rizzo

La ripresa economica dell’Italia sarà lenta e i rischi al ribasso sono rilevanti. A prevederlo è l’Ocse nel suo ultimo Economic Outlook, aggiornando le stime per il prodotto interno lordo globale.

La valutazione dell’Ocse è che, dopo il «brusco calo» del pil italiano nel 2020, pari a -9,1% (dal 10,5% stimato in precedenza), il prodotto interno lordo nazionale dovrebbe aumentare del 4,3% nel 2021 (dal +5,4% della precedente previsione) e del 3,2% nel 2022.

La stima è al ribasso rispetto a quella dell’Interim Economic Outlook dello scorso marzo, che prevedeva crescita zero per il Paese. «Il lockdown» per il Coronavirus e l’incertezza «pesano sull’economia», spiega l’Ocse precisando che «il sostegno del governo ha mitigato gli effetti su imprese e famiglie».

L’Ocse contestualizza il caso italiano nello scenario mondiale. «Dopo una temporanea interruzione» a fine 2020, il percorso del pil globale intraprenderà una «graduale ma disomogenea ripresa». Partendo dal presupposto che i nuovi focolai di virus rimangano contenuti e che la prospettiva di un vaccino ampiamente disponibile verso la fine del 2021 aiuti a sostenere la fiducia, nei prossimi due anni quindi dovrebbe verificarsi una ripresa graduale ma non omogenea dell’economia globale.

Secondo l’Ocse, il pil del mondo si contrarrà del 4,2% nel 2020 per poi rimbalzare del 4,2% nel 2021 e di un ulteriore 3,7% nel 2022. Le precedenti stime di marzo vedevano un calo del 2,4% per l’anno in corso.

Secondo l’Organizzazione per la Cooperazione e lo Sviluppo Economico, la crescita dei consumi dovrebbe riprendersi, ma il risparmio precauzionale delle famiglie rimarrà elevato. Gli investimenti dovrebbero riprendersi nel 2022, poiché quelli pubblici aumenteranno e le imprese saranno più resilienti.

Il tasso di disoccupazione italiano salirà dal 9,4% atteso per quest’anno all’11% nel 2021 per poi calare leggermente al 10,9% nel 2022. Il «ritmo di crescita» dell’economia del Paese «avrà una grande influenza sull’evoluzione del rapporto debito pubblico-pil, che rimarrà elevato, appena al di sotto del 160%». Però per il segretario generale dell’Ocse Angel Gurría non è tempo di pensare al debito ma di fare tutto il possibile per traghettare l’economia fuori dalla crisi scatenata dal Covid: «In questo momento dobbiamo ancora fare tutto il possibile contro il virus, senza preoccupazioni sul debito. La questione non è che ignoriamo le conseguenze dell’accumulo del debito, ma bisogna fare tutto il possibile per sconfiggere il virus, specialmente ora con il vaccino. Nel corso del 2021 dovremo convivere ancora con il virus mentre il vaccino sarà distribuito». (riproduzione riservata)

FONTE:

PIL ITALIA – Ocse migliora le stime
OSSERVATORIO CINEAS – MEDIOBANCA – La pandemia ha colto le imprese impreparate

OSSERVATORIO CINEAS – MEDIOBANCA – La pandemia ha colto le imprese impreparate

L’emergenza sanitaria che ha colpito l’Italia e il resto del mondo negli ultimi mesi non apparteneva all’orizzonte dei rischi mappati e potenziali per il 97% delle imprese intervistate. Si tratta di una situazione che avrà impatti economici notevoli, con una flessione negativa di fatturato che le aziende prevedono dell’11,1%. Sono questi alcuni elementi che emergono dall’VIII Osservatorio sulla diffusione del risk management nelle medie imprese italiane, la ricerca realizzata da Cineas in collaborazione con l’Ufficio Studi di Mediobanca.

“La nostra indagine annuale – dichiara Massimo Michaud, Presidente di Cineas – sottolinea alcuni aspetti di rilievo: la catastrofe sanitaria, precedentemente assente dalla mappa dei rischi previsti, pur comportando una significativa perdita di fatturato, non impedirà ad oltre la metà delle imprese interrogate (54,7%) di mantenere gli investimenti programmati. Nonostante una sempre maggiore gestione integrata dei rischi nelle imprese rispondenti, questa rimane affidata ai tecnici e coinvolge solo in pochi casi il Consiglio di Amministrazione. Tuttavia, sempre di più le responsabilità dei rischi operativi riguardano i vertici aziendali e la necessità di tenere conto di tutti gli stakeholders e dell’impatto ambientale e sociale delle azioni dell’impresa non è più rinviabile. In relazione allo sviluppo del lavoro a distanza, esiste un rischio di perdita di competenze applicate. Serve migliorare lo smart management, la gestione delle persone in remoto, per assicurare la coesione dei team, supportare emotivamente i collaboratori, formarli più intensamente, chiarire ancora meglio gli obiettivi attesi e le tappe per realizzarli. Forse anche a causa della pandemia, assieme ad una maggiore sensibilità ai rischi si modifica in parte la gerarchia dei rischi con un rafforzamento di alcuni di essi: in primis gli infortuni sul lavoro, ma anche il cyber risk corollario della dipendenza sempre maggiore dalle tecnologie, il rischio di fenomeni climatici estremi e i rischi normativi legati alla responsabilità verso terzi da parte dei titolari delle imprese”.

La ricerca di quest’anno è stata condotta su un campione di 339 (un dato in aumento rispetto ai rispondenti del 2019) imprese manifatturiere e famigliari, con un fatturato compreso tra i 20 e i 355 milioni di euro.

La pandemia ha colto la totalità delle imprese impreparate. Dall’indagine emerge un dato chiaro: l’emergenza legata al Coivid-19 non apparteneva all’orizzonte dei rischi mappati e potenziali per il 97% delle imprese e questo potrebbe avere un enorme impatto, nel prossimo futuro, sugli assetti di governance e controllo dei rischi delle medie imprese italiane.

“La crisi potrebbe, tuttavia, trasformarsi in opportunità di espansione per un numero consistente di aziende – dichiara Gabriele Barbaresco, Direttore dell’Ufficio Studi di Mediobanca che ha curato la raccolta dei dati -. Infatti, coloro che dichiarano la volontà di intraprendere campagne di acquisizione manifestano aspettative di caduta del fatturato per il 2020 un po’ meno negative. Si tratta, in questo caso, di aziende mediamente più grandi (con un fatturato medio di 57 milioni contro 42 milioni), più dotate finanziariamente e con redditività doppia (Roi al 13,2% contro il 6,7%). Un altro aspetto da considerare è legato, invece, al rinnovo della prima linea manageriale, anch’essa legata ad imprese con buoni profili reddituali che intendono cogliere la fase corrente in chiave proattiva per dotarsi di una struttura decisionale ancora più performante e adatta a un contesto sempre più sfidante”.

LE CONSEGUENZE DELLA PANDEMIA SUI RISCHI PER LE IMPRESE: CAMBIAMENTI TECNOLOGICI E ORGANIZZATIVI SCOPRONO NUOVE VULNERABILITÀ

La conseguenza della pandemia che più diffusamente si è manifestata a carico delle imprese ha riguardato ritardi nei pagamenti (59,9%) che tuttavia, fortunatamente, solo per il 14,5% degli intervistati si sono tradotti in una situazione di tensione sulla liquidità. La seconda conseguenza più rilevante (evidenziata dal 30,7% delle imprese) ha riguardato la rottura della supply chain, concretizzatasi in ritardo o interruzione della filiera di fornitura che, solo per lo 0,6%, ha portato alla perdita del fornitore. La presa sulla clientela è rimasta tutto sommato buona e solo il 6,5% delle aziende ne ha subìto la perdita. Ragguardevole, da ultimo, il fatto che oltre due aziende su dieci non hanno registrato alcun impatto operativo.

Il 47,5% delle imprese intervistate intende mettere in atto cambiamenti organizzativi e tecnologici per contenere il rischio di contagio. Tra gli interventi tecnologici emergono: sistemi di videoconferenza (40%) e dispositivi per il monitoraggio dello stato di salute dei dipendenti (31,9%).

Dal punto di vista organizzativo profilo organizzativo, la turnazione appare come la soluzione più realizzabile nell’immediato (40,6%); da rilevare che una percentuale quasi analoga, il 38,1%, non intende introdurre cambiamenti.

A fronte di questa evoluzione le imprese intravedono nuovi profili di rischio soprattutto in 2 aree: da una parte la sfera del cyber risk. Si tratta di un insieme di tematiche che raccoglie il consenso del 43,1% delle imprese e che spazia dai generici rischi di hackeraggio (21,1%) a quelli più specifici di perdita di dati sensibili, ovvero coperti da privacy (16,5%), fino a quelli che hanno rilevanza strategica per l’impresa (5,5%). Il secondo nucleo di rischi ha a che fare con l’ambito delle risorse umane e, in termini più ampi, con il presidio del capitale umano. Non tanto in termini di ritenzione delle competenze, ma in termini di rischio di disengagement dovuto alla non sempre agevole assimilazione delle nuove modalità di lavoro.

La classifica delle minacce percepite dalle aziende.

L’analisi delle 10 categorie di rischio la cui rilevanza è annualmente sottoposta alla valutazione delle imprese offre conferme e interessanti variazioni, certamente dettate dalla contingenza pandemica. L’infortunistica sul lavoro, quest’anno comprensiva delle tematiche di salute dovute al Covid, si conferma come la sorgente di rischio maggiormente attenzionata dalle imprese. La sequenza dei due rischi successivi è invariata rispetto all’edizione 2019: al secondo e terzo posto troviamo, infatti, la difettosità del prodotto e il cyber risk (in crescita rispetto all’anno scorso). La differenza tra il secondo e il terzo rischio, che si attestava a 8 punti nel 2019, si dimezza a 4 punti nel 2020. Una variazione relativa che anticipa quella di ancora maggiore significato che si registra per la quarta e quinta posizione, nel 2019 occupate rispettivamente dal rischio da danno ambientale (inquinamento) cui seguiva quelli relativi a eventi meteo estremi. Nel 2020 il danno ambientale perde punteggio, mentre il meteo estremo guadagna quasi tre punti e ciò gli vale l’avanzamento di una posizione nel 2020.

I danni ambientali (inquinamento) sono seguiti a brevissima distanza dai rischi regolamentari il cui score cresce di 5,7 punti, da 76 a 81,7. Completa il quadro la maggiore rilevanza registrata dai rischi finanziari, a cui viene riconosciuto un peso maggiore in relazione alla crisi di liquidità evidenziata da alcune aziende. 

Avere un sistema integrazione di mitigazione dei rischi è fondamentale per circa il 40% delle aziende intervistate.

L’indagine mette in evidenza la crescita costante, negli ultimi 5 anni, della percentuale d’imprese che dichiarano di disporre di un sistema di gestione del rischio di tipo integrato che è passata dal 17,2% del 2016 al 38,6% del 2020. Se si chiede alle aziende di descrivere il proprio modello di gestione del rischio, però, emerge un quadro meno solido: l’attività basilare, ovvero la mappatura dei rischi, è praticata dal 67% delle imprese, ma già il passo logicamente successivo alla mappatura, ovvero il monitoraggio dei rischi (occorsi, evitati e rilevati ex post) interessa una fascia assai più ridotta, il 38,6% delle aziende. Le percentuali si fanno poi sensibilmente più basse passando alle successive fasi che prevedono la sintesi e la condivisione con l’organo di controllo (CdA) che viene coinvolto solo nel 13,9% dei casi.

FONTE:
 

ORO – In Vietnam il primo hotel placcato d’oro al mondo

ORO – In Vietnam il primo hotel placcato d’oro al mondo
ORO – Oscurato dai vaccini e dal via all’amministrazione Biden

ORO – Oscurato dai vaccini e dal via all’amministrazione Biden

Il metallo giallo scivola sotto i 1.850 dollari l’oncia. La propensione al rischio placa la domanda di preziosi in borsa. La sfida a lungo termine alle criptovalute

di Marzia Redaelli

L’ottimismo degli investitori spegne l’oro. Il metallo giallo scende velocemente verso i 1.800 dollari l’oncia, dopo aver toccato lo scorso agosto un massimo sopra i 2.000 dollari,

In generale, non sono giornate brillanti per i preziosi. Anche l’argento è in calo, e oscilla intorno ai 23 dollari.

I 5 passi verso la sostenibilità di Misura

LifeGate | New

Cambi di scenario

«Questa correlazione negativa con il rischio – spiega Ricardo Evangelista, analista di ActivTrades – non è una novità per l’oro: gli operatori preferiscono investire su beni percepiti come più rischiosi ora che i vaccini sembrano offrire una soluzione al Covid-19. Il riconoscimento della vittoria di Biden da parte dei repubblicani riduce il rischio di ulteriori tensioni e rappresenta un elemento di supporto per le borse, mentre i beni rifugio come l’oro stanno soffrendo. Pertanto, abbiamo assistito a un nuovo calo del lingotto, che ora si trova in una zona di pericolo, poiché al di sotto dei 1.850 dollari scatteranno molti ordini di stop-loss e prese di profitto».

Il cambio di scenario è quello che serve agli investitori che già da tempo puntano alla ripresa economica. Nell’ultimo mese, infatti, gli indici azionari europei più esposti ai titoli ciclici sono rimbalzati per incorporare un ritorno alla crescita, mentre quelli di New York e i cinesi viaggiano in positivo già da inizio anno, soprattutto grazie alla spinta delle azioni tecnologiche, favorite durante il lockdown (sia il Nasdaq sia Shenzen guadagnano oltre il 30% da gennaio).

L’incertezza resta

Un altro giro di volta, però, potrebbe essere dietro l’angolo, perché i mercati ci stanno abituando a rapidi dietrofront. L’abbondante liquidità delle banche centrali e le misure espansive dei Governi hanno sbilanciato i portafogli sul risk-on, sulle prospettive dell’aumento del Pil, ma l’incertezza non è svanita, sia per la cura del Covid, sia per i tempi e la reale fattibilità del piano di aiuti promesso da Biden.

Qualche spia del timore resta: lo Yen perde solo qualche colpo e tiene i livelli recenti raggiunti con la fuga nei porti sicuri e sul Franco svizzero non manca la domanda (sebbene anche grazie al controllo della valuta elvetica da parte della banca centrale della Confederazione).

Il supporto della liquidità

A dicembre sono attesi ampliamenti dell’espansione monetaria, sia da parte della Banca centrale europea, sia della Federal Reserve Usa; a tutto vantaggio dell’oro che non soffre – a differenza dell’investimento obbligazionario – dell’erosione da rendimenti negativi.

«Bisogna tenere a mente – conclude Evangelista – che le banche centrali saranno comunque costrette a stampare un’enorme quantità di denaro e questo potrebbe rinnovare l’interesse degli investitori nell’oro nel prossimo futuro».

Criptovalute, la sfida del futuro

A minacciare l’oro non saranno neppure le criptovalute, per come si evolvono. Secondo Giuseppe Sersale di Anthilia Capital Partners, la caratteristica peculiare dell’oro di fungere da riserva di valore sta venendo messa in crisi apparentemente dal rally del Bitcoin, che gli sottrae domanda e lo starebbe parzialmente soppiantando nei portafogli, in ottica di diversificazione. «Penso però sia un fenomeno passeggero – afferma Sersale -. L’oro ha un’offerta tendenzialmente rigida (e qualche utilizzo industriale), mentre quella delle criptovalute può essere resa flessibile grazie all’aumento del loro numero. E sono davvero troppo volatili per fungere stabilmente da riserva di valore, a mio modo di vedere»

FONTE:

ORO – La capitalizzazione dei primi tre estrattori al mondo è cresciuta del 36%

Barrick Gold, Agnico Eagle Mines e Sibanye Stillwater hanno registrato un rally grazie alla corsa del metallo giallo, salito ai massimi storici in estate. Adesso però il vaccino anti-Covid potrebbe rappresentare un ritorno alla normalità

di Marco Capponi 18/11/2020 15:56

Nonostante il Covid-19 abbia avuto un impatto negativo su tutto il comparto minerario, il 2020 è stato un anno d’oro, in tutti i sensi, per gli estrattori del prezioso lingotto. Secondo quanto riportato dal blog AksjeBloggen.com, la capitalizzazione di mercato dei tre colossi del comparto, vale a dire Barrick Gold, Agnico Eagle Mines e Sibanye Stillwater, è cresciuta del 36%, raggiungendo alla fine della scorsa settimana i 73,8 miliardi di dollari.

A beneficiare delle performance, in decisa controtendenza rispetto al settore estrattivo nel suo complesso, sono stati non a caso quei titoli che si occupano del metallo giallo, che ha vissuto, soprattutto nel secondo trimestre, un rally da record, fino ai massimi storici di agosto (circa 2.070 dollari l’oncia), grazie alla sua natura di bene rifugio in contesti di mercato volatili e alla debolezza del dollaro americano. Da inizio anno la domanda di oro è cresciuta del 60% su base annua.

Oggi il lingotto scambia comunque su livelli elevati, intorno ai 1.875 dollari, anche se lo sviluppo di una potenziale cura anti-Covid ha fatto crollare a picco i titoli degli estrattori (lunedì 9 novembre le azioni delle tre big del comparto hanno messo a segno performance negative tra il 7% e il 10%), in vista di un ritorno alla normalità pre-pandemica, di cui il lingotto sarebbe il più illustre degli sconfitti.

Alla fine del 2019 la capitalizzazione dei tre giganti era di 54,3 miliardi, per poi crollare a 45 miliardi a marzo, in coincidenza con le giornate più turbolente sui mercati azionari in seguito alla pandemia. Secondo gli analisti, per fine anno i titoli auriferi potrebbero subire un ulteriore ribasso a causa degli sviluppi sul fronte della cura, ma se anche venisse confermato il trend della scorsa settimana (capitalizzazione in calo a 73,8 miliardi dai 77 di fine settembre), la crescita sarebbe comunque di 20 miliardi rispetto alla fine dello scorso anno. (riproduzione riservata)

FONTE:

ORO – La capitalizzazione dei primi tre estrattori al mondo è cresciuta del 36%
TRADING ONLINE – Più truffe – Viaggio tra le promesse degli influencer finanziari

TRADING ONLINE – Più truffe – Viaggio tra le promesse degli influencer finanziari

Più truffe sul trading online: viaggio tra le promesse degli influencer finanziari

Le truffe finanziarie sul trading online a +30% nel primo semestre 2020. In crescita anche pubblicità e azioni di marketing aggressive per operare a danno dei risparmiatori inesperti

di Andrea Gennai e Marzia Redaelli

Ansa

Lockdown e frodi online vanno, purtroppo, a braccetto . Nei primi sei mesi del 2020 sono aumentate del 30% quelle a danno dei risparmiatori attirati nelle trappole di siti finanziari abusivi.

Del resto, la vita casalinga forzata ha aumentato la connessione a internet e moltiplicato le insidie nascoste nelle pieghe del web. Il trading online pubblicizzato come un modo facile per fare velocemente tanti soldi è l’arena in cui attrarre risparmiatori ignari dei rischi a cui si espongono.

Ormai basta aprire un qualsiasi social network per essere inondati di annunci di pseudo- guru di borsa che ti spiegano come diventare ricchi in poco tempo, senza fatica, aumentando anche il tempo libero e, soprattutto, senza perdere.

Viceversa, nella migliore delle ipotesi (anche non si trattasse di truffa) il trading online per gli inesperti è una trappola mangiasoldi e anche vorace. Guadagnare è difficile, mentre perdere interi capitali in poche ore è un’esperienza traumatica subìta da tante persone

21 novembre 2020

Truffe

Da tempo vere e proprie organizzazioni criminali hanno fiutato il business e lo stanno sfruttando per sottrarre soldi a ignari cittadini che in buona fede si lasciano coinvolgere in questa attività. Il termometro di questo fenomeno arriva dalle denunce presentate alla Polizia postale: in tema di trading online sono aumentate del 30% nei primi sei mesi dell’anno arrivando a sfiorare i 20 milioni di euro. Il meccanismo è semplice: organizzazioni straniere contattano pensionati, ma non solo, e li invitano ad aprire un conto promettendo facili guadagni. I soldi vengono dirottati su conti stranieri per lo più nell’Est Europa ma non solo. Si inizia con piccole cifre, nell’ordine dei 100-200 euro, e poi di fronte anche a false vincite pilotate, per creare maggiore fiducia nel risparmiatore, si arriva anche a decine di migliaia di euro versati. A quel punto i conti vengono prosciugati. Le organizzazioni criminali fanno una serie di triangolazioni per far sparire il prima possibile questi soldi. È fondamentale per questo la tempestività delle denunce.

FONTE:
ORO – Ecco perchè il suo valore resterà alto per sempre

Giovedì 22 ottobre 2020, 08:27

Per quanto tempo sarà ancora possibile eludere ogni nuova crisi con nuovi debiti e far fronte al pericolo imminente di perdita di benessere stampando nuova moneta? Fino a che punto verranno compromesse le valute di credito? E quanto salirà il prezzo dell’oro? L’oro come strumento per contrastare la svalutazione: fino a oggi i tassi ufficiali di inflazione sono contenuti. Questo è un problema perché il peso dei debiti reali dello Stato e delle banche centrali non si alleggerisce. In tempo di coronavirus la crisi pandemica in corso sembra trasformare tanti aspetti di per sé singolari in una nuova normalità. Per quanto riguarda il nostro sistema finanziario ed economico, la pandemia non ha fatto altro che aggravare e rendere ancora più pressanti i problemi già presenti da tempo. Perché, senza stampare nuova moneta non si va più avanti. Tuttavia, quali altri strumenti hanno a disposizione i nostri governanti? Nella nuova normalità la politica monetaria e quella fiscale si fondono progressivamente. Nella nostra società, il benessere non si basa più esclusivamente sul potere economico. Già prima del coronavirus, avevamo raggiunto i limiti dello sviluppo. Il rapporto commissionato dal Club di Roma aveva predetto questo sviluppo già nel 1972, in un momento, che (non) a caso rappresentava il punto di svolta nella storia del nostro sistema monetario . La politica aveva iniziato a scindere la crescita dell’offerta di moneta dai risultati economici veri e propri. Con l’eliminazione del sistema aureo iniziò l’attuale ondata di debito. L’oro e il sistema monetario: da allora, ovvero dal 1970, il prezzo dell’oro è aumentato sistematicamente ogni anno in media oltre il 7%. A dire il vero, il prezzo dell’oro non è salito. Le valute di credito costantemente impoverite hanno perso valore rispetto all’oro. E questo sarà il trend nei prossimi anni, fino a quando non si dovrà resettare l’intero sistema monetario, perché i debiti non saranno più sostenibili e il denaro stampato non varrà più nulla. Già oggi, ogni nuovo euro stampato sta stimolando l’economia in misura sempre minore. Usando un’espressione del gergo tecnico, si dice che l’utilità marginale dell’aumento di moneta diminuisce. Quanto tempo ci rimane? Per quanto tempo la politica (monetaria) rimarrà a galla prima che la crescita continua imposta e lo stato sociale finanziato dal debito debbano capitolare? Probabilmente ancora per un bel po’ di tempo. Perché le crisi si succedono e si superano ormai da alcuni decenni affrontando, tuttavia, ogni emergenza con un aumento del debito. Nel prossimo futuro, la crescita metterà seriamente a rischio la nostra vita sociale e i fondamenti giuridici del nostro Paese. La politica è costretta ad adeguare la legge con continue concessioni per mantenere intatto il benessere percepito neutralizzando allo stesso tempo le debolezze del nostro sistema finanziario ed economico basato sul credito. Gli interessi economici vengono anteposti agli interessi civili e il diritto alla libertà viene limitato. Questo divide la società e causa situazioni di instabilità con le quali nel lungo periodo è difficile convivere. Chi sfrutta tali situazioni di instabilità continuerà quanto più possibile a trascurare la pericolosità insita nella crescita, fino a quando il disordine prenderà il sopravvento e diventerà fatale. Il valore infinito dell’oro, l’economia, la politica e la società attraversano un cambiamento epocale. Il potere d’acquisto dell’oro, invece, è rimasto praticamente invariato per secoli, seppure soggetto a fluttuazioni fisiologiche. Probabilmente, alla luce della “nuova normalità”, il metallo prezioso è un relitto che risale all’età della pietra. Ma è concreto e non facile da mistificare come invece lo sono le statistiche economiche negative, i tassi d’interesse elevati o i dati sulla disoccupazione. Non è un valore finanziario che può essere creato dal nulla. Le banche centrali si aggrappano (per un buon motivo) alle proprie riserve auree. E alla fine dell’ondata d’indebitamento eccessivo, l’oro sarà solido come una roccia. Attenzione! Dove arriverà il prezzo dell’oro, è irrilevante. Quando il potere d’acquisto della moneta statale tende verso lo zero, il valore dell’oro può schizzare alle stelle.

Fonte: https://www.goldreporter.de/darum-kann-gold-unendlich-viel-wert-sein/gold/97126/

FONTE:

ORO – Ecco perchè il suo valore resterà alto per sempre