051 790006

info@gavanellibroker.it

Corso Garibaldi, 24/A

40064 Ozzano dell'Emilia (BO)

Category: Oro LBMA

NON DATECI TROPPI SOLDI – Perchè le Banche lottano contro i grandi conti correnti

NON DATECI TROPPI SOLDI – Perchè le Banche lottano contro i grandi conti correnti

Fineco minaccia di chiudere il conto a chi ha più di 100mila euro senza investirli, mentre Bper, UniCredit, Bnl e altri “tassano” le imprese con grandi giacenze. Ecco perché i super-conti diventano un problema per le banche

di Morya Longo

«Non datemi troppi soldi!» Credevamo di averle viste tutte. Ma nell’era del Covid, dei tassi sotto zero e del record di depositi, alcune banche hanno avviato una battaglia che non avrebbero mai creduto di dover combattere: quella contro l’eccesso di liquidità sui conti correnti. C’è chi minaccia di chiudere il conto ai clienti che tengono più di 100mila euro senza fare investimenti, c’è chi impone nuove commissioni sulle grandi giacenze delle imprese, chi invece cerca di usare la persuasione e di prendere i clienti per le buone. Con varie sfumature di grigio, a seconda dei modelli di business e della clientela, varie banche hanno deciso di dichiarare guerra all’eccesso di soldi sui conti correnti. Perché quella che è sempre stata la loro primaria fonte di raccolta è diventata un costo nell’era dei tassi negativi. Per loro. E per i risparmiatori.

Investite o vi chiudiamo il conto

Il caso più eclatante è quello di Fineco Bank. In questi giorni ha spedito una lettera ai clienti per informarli di una novità. D’ora in avanti la banca avrà la facoltà di chiudere un conto corrente, con un preavviso, se sussistono tre condizioni: sul conto ci devono essere più di 100mila euro, il cliente non deve avere alcuna forma di finanziamento e non deve avere nessun tipo di investimento. Come dire: caro cliente, o investi i tuoi soldi oppure noi ti chiudiamo il super-conto. Fineco assicura che non sarà brutale e non farà nulla senza avere prima avvisato gli interessati (che comunque sono solo qualche migliaio): l’obiettivo – spiegano dalla banca – non è di chiudere i conti ma di indurre i risparmiatori a investire. In ogni caso un tabù è stato infranto.

Troppa liquidità? Arriva la super commissione

Misure meno drastiche, e solo indirizzate alle imprese, sono state prese da altre banche. Per disincentivare giacenze over-size, Bper Banca dal 5 febbraio 2021 sui conti correnti di nuova apertura superiori ai 100mila euro applicherà una nuovissima «commissione di liquidità rilevante». Novità che riguarda – bene inteso – solo i clienti «non consumatori»: partite iva e imprese. UniCredit fa più o meno la stessa cosa per i nuovi conti aperti dopo il primo marzo 2021 dalle imprese: oltre i 100mila euro applicherà una «commissione di giacenza». Soglie più alte per Bnl: l’istituto addebita un costo di mille euro al trimestre per i conti delle imprese che hanno una giacenza media superiore al milione. Banco Bpm non si è ancora mossa, ma ci sta pensando: «Per quanto riguarda il mondo delle imprese – spiegano dall’istituto -, la banca sta valutando la possibilità che vengano applicate delle commissioni proporzionate alle giacenze».

Per la clientela retail, invece, l’orientamento comune (escludendo Fineco) è di giocare solo sulla persuasione. Bnl la chiama «gestione attiva della clientela»: proporre soluzioni più remunerative rispetto al conto corrente. UniCredit dice di voler offrire «ai clienti, retail e imprese, soluzioni alternative ai depositi come ad esempio investimenti in fondi di mercato monetario senza commissioni e obiettivi di performance in territorio positivo». Idem Banco Bpm: «La banca è attenta nel proporre ai clienti soluzioni di investimento ed accumulo, in particolare di risparmio gestito».

Il paradosso dei depositi

Il punto è che i 1.745 miliardi di euro oggi depositati nelle banche da famiglie e imprese italiane (record storico, con un aumento di quasi 200 miliardi in un anno) sono diventati un problema. Sembra paradossale, ma è così. Per le banche innanzitutto. Lo spiega bene Fineco nella sua lettera: a causa dei tassi di mercato negativi, un conto di 100mila euro costa alla banca per la gestione della liquidità 24,5 euro al trimestre in più rispetto a fine 2019. Dato che in Italia non è possibile applicare tassi negativi sui conti correnti (cosa invece che hanno fatto altri Paesi europei), alcune banche si stanno dunque ingegnando con metodi alternativi per cercare di evitare questo costo.

Del resto anche per il cliente tenere troppi soldi depositati a tasso zero non è un grande affare: è vero che in tempi di Covid l’incertezza è forte e che i mercati finanziari hanno una rischiosità ben maggiore, ma è anche vero che troppi soldi sul conto non fanno altro che essere erosi da un’inflazione che – secondo le previsioni – inizierà ad arrivare. Un ragionamento, anche dal loro punto di vista, è dunque utile farlo.

FONTE:

ORO – Aggiornamento su quello che c’è da sapere

ORO – Aggiornamento su quello che c’è da sapere

Le ultime settimane hanno visto un aumento della preoccupazione tra gli investitori in oro che il mercato toro sia finito prematuramente. L’oro è stato una scommessa di punta per molti investitori che sono preoccupati per le crescenti pressioni inflazionistiche e l’instabilità monetaria. Sarà ancora così? L’inflazione è realmente in aumento, e potrebbe finire per sfuggire al controllo delle banche centrali?

Le ultime settimane hanno visto un aumento della preoccupazione tra gli investitori in oro che il mercato toro sia finito prematuramente. L’oro è stato una scommessa di punta per molti investitori che sono preoccupati per le crescenti pressioni inflazionistiche e l’instabilità monetaria.

Queste pressioni hanno continuato a montare, quindi sembra che il prezzo dell’oro dovrebbe salire, ma l’oro è sceso di oltre il 10% finora quest’anno.

In effetti, ci si aspetta di vedere gli effetti del pacchetto di stimoli da 1,9T$ che è stato approvato proprio in questi giorni dall’amministrazione Biden negli USA,  che dovrebbe ipoteticamente aumentare la domanda aggregata, o almeno impedirle di diminuire.

L’inflazione alimentare è molto alta per gli standard storici, e i prezzi del petrolio stanno aumentando (noi lo avevamo detto per tempo, in questo articolo, e da allora il petrolio ha fatto +13,11%). Queste pressioni inflazionistiche “dal lato dell’offerta”, combinate con deficit fiscali estremi, hanno storicamente causato grandi ondate inflazionistiche che hanno favorito l’oro.

Mentre le prospettive a lungo termine per l’oro sono molto forti, le pressioni dei tassi di interesse a breve termine stanno spingendo il metallo giallo più in basso. A nostro parere, questa potrebbe essere una delle ultime forti opportunità di acquisto per il metallo.

L’oro è sceso di valore in modo abbastanza drammatico esattamente un anno fa, quando gli investitori sono usciti da tutti gli asset e molti hanno temuto la deflazione. Tuttavia, quelli che hanno usato l’opportunità di accumulare sono stati pagati profumatamente.

L’oro e gli altri metalli preziosi potrebbero vedere altri cali nel breve periodo quando i tassi d’interesse aumenteranno. Tuttavia, le pressioni sui tassi d’interesse che hanno spinto l’oro verso il basso si stanno spostando, il che significa che il fondo potrebbe essere vicino.

Inoltre, l’evidenza suggerisce che gran parte dell’espansione della base monetaria dell’anno scorso (cioè il quantitative easing) è andata in azioni e obbligazioni e non nell’oro. Mentre le azioni e le obbligazioni diminuiscono, credo che vedremo trilioni di dollari spostarsi nel mercato dei beni reali, il che potrebbe stimolare uno dei più grandi movimenti rialzisti dell’oro. Diamo un’occhiata più da vicino al tutto.

“Effetto tasso d’interesse” dell’oro

Fortunatamente, l’oro è un bene particolarmente meccanico. Il suo valore in qualsiasi momento è quasi interamente determinato dai tassi di interesse e dalle aspettative di inflazione.

L’oro è un bene che non rende (non distribuisce dividendi) e che dovrebbe tenere il passo con l’offerta di denaro nel lungo periodo.

Nel breve periodo, il valore dell’oro è largamente determinato dai tassi d’interesse reali, altrimenti noti come i tassi d’interesse meno l’inflazione. Questo può essere pensato come il “rendimento reale” di un titolo del Tesoro degli Stati Uniti (il più scambiato del mondo) dopo aver tenuto conto dell’inflazione (misurato utilizzando titoli del Tesoro indicizzati all’inflazione, cioè i TIPS).

L’anno scorso, le aspettative di inflazione sono effettivamente diminuite mentre il prezzo dell’oro è aumentato. Questo perché i tassi d’interesse reali sono crollati ai minimi storici, il che ha migliorato il “valore attuale” dell’oro, dato che ha un tasso d’interesse reale effettivo dello 0%.

Oggi è vero il contrario. Le aspettative d’inflazione stanno aumentando rapidamente, ma i tassi d’interesse stanno aumentando ancora più velocemente. In altre parole, il tasso d’interesse reale sta aumentando. Questo può essere visto attraverso il tasso del Tesoro indicizzato all’inflazione a 10 anni e le aspettative di inflazione.

È il declino dei tassi d’interesse reali che sta guidando il mercato toro dell’oro dal 2018. Più precisamente, i tassi di interesse sono diminuiti a un ritmo più veloce delle aspettative di inflazione. Questo è in gran parte dovuto ai tagli dei tassi della Federal Reserve e al QE che, fino a poco tempo fa, ha aumentato artificialmente il valore dei titoli del Tesoro (cioè mantenendo bassi i tassi a lungo termine).

Questo fatto si può vedere anche attraverso la forte correlazione tra l’oro e l’ETF sui titoli del Tesoro a 20 anni.

A meno che la Federal Reserve non decida di scioccare il mercato attraverso una stretta quantitativa o un aumento aggressivo dei tassi, i tassi d’interesse reali probabilmente smetteranno di salire e potrebbero scendere presto.

La maggior parte degli analisti dell’oro di Wall Street usa il rendimento reale a 10 anni per valutare il valore equo dell’oro. Da quando il bond decennale agganciato all’inflazione è stato lanciato nel 2003, c’è stata una correlazione negativa molto forte tra il suo rendimento e il prezzo dell’oro.

L’attuale rendimento a 10 anni indicizzato all’inflazione è -0,66%, il che implica un prezzo dell’oro di 1747 $/oncia basato sul modello di regressione lineare. L’oro è attualmente a 1700 $/oz, quindi è leggermente sottovalutato usando questo modello, ma solo di circa il 3%. Affinché l’oro salga, dovremo vedere il rendimento a 10 anni indicizzato all’inflazione scendere di nuovo sotto l’1%.

Il rendimento delle obbligazioni decennali indicizzate all’inflazione utilizzato in questo esempio si basa sui titoli TIPS, precedente accennati. È importante notare che queste obbligazioni sono indicizzate all’indice dei prezzi al consumo, o CPI.

Di solito, il termine “inflazione” si basa o sulla differenza tra il rendimento di questo titolo e un rendimento “normale” del Tesoro, che è il tasso di inflazione CPI previsto a termine. “Inflazione” si riferisce anche alla crescita passata anno su anno del CPI, o al CPI annualizzato mese per mese. Queste cifre sono tutte intorno al 2% oggi.

Come è già stato detto da altri, l’inflazione CPI non è necessariamente uguale all’inflazione reale sperimentata dai consumatori. Questo fatto è illustrato dal fatto che l’energia, il cibo, l’affitto e i prezzi delle case (che non sono nel CPI) sono tutti aumentati ad un ritmo più veloce del CPI.

Un altro grande problema del CPI è che pesa troppo il consumo urbano, anche se una parte ancora molto grande della popolazione mondiale vive fuori dalle aree urbane.

L’anno scorso, la COVID ha causato un numero record di persone che hanno lasciato le aree urbane per le aree suburbane e rurali. Questo ha creato uno squilibrio tra domanda e offerta, in cui le aree urbane hanno visto una domanda innaturalmente bassa, mentre le aree non urbane hanno visto sia un picco nella domanda (a causa dei nuovi arrivati) che un’offerta artificialmente bassa (a causa di problemi di produzione/ e di logistica).

Nel complesso, è giusto supporre che questo abbia causato un aumento dei prezzi più veloce al di fuori delle aree in cui si misura il CPI.

Con il tempo, lo squilibrio dei prezzi si chiuderà man mano che i lavoratori chiederanno salari più alti per tenere conto dell’aumento dei prezzi al consumo. Tuttavia, questo significa che l’inflazione CPI continuerà probabilmente a salire nei prossimi anni anche se la Federal Reserve negli States (e le altre banche centrali ovunque) tenterà di aumentare i tassi.

Ancora di più, il rapido aumento dei prezzi dell’energia causerà anch’esso un aumento dell’inflazione, dato che praticamente tutte le aziende devono aumentare i prezzi per tenere conto delle bollette più alte.

Questa situazione è estremamente simile all’ambiente stagflazionistico degli anni ’70, che ha visto un enorme aumento del prezzo dell’oro. L’unica differenza è che la situazione monetaria oggi potrebbe essere più estrema di quella della fine degli anni ’60.

L’impatto dell’offerta di denaro

Questo argomento è ancora più veritiero quando si tiene conto dell’aumento vertiginoso dell’offerta di denaro di questo periodo. La maggior parte degli investitori si aspettava che l’aumento multimiliardario della massa monetaria dell’anno scorso avrebbe causato un picco di inflazione più grande di quello che è stato sperimentato.

Tuttavia, molti individui e imprese hanno messo il denaro ricevuto dallo stimolo monetario in attività finanziarie, e non in attività reali, soprattutto negli States. Infatti, le compravendite di titoli e i risparmi sono state le scelte principali per la maggior parte di coloro che hanno ricevuto assegni di stimolo l’anno scorso.

La massa monetaria M2, il determinante dell’inflazione a lungo termine, è passata da 15T a quasi 20T dall’inizio della COVID, e sta ancora aumentando dello 0,5-1,5% al mese, anche se il QE sta rallentando. In generale, il prezzo dell’oro e la capitalizzazione di mercato delle azioni ha una relazione mediamente invertita con la M2. Tuttavia, i rapporti oro/M2 e Wilshire 5000/M2 hanno una relazione generalmente negativa.

Dal 1980 al 1990, il rapporto del denaro in oro era anormalmente alto, mentre il rapporto del denaro in azioni era anormalmente basso. L’opposto è stato vero al picco della bolla dot-com nel 2000, che ha portato a un sostanziale mercato toro per l’oro, e ad un mercato orso per le azioni. Oggi, una quantità anormalmente alta di denaro esistente è in azioni, mentre una quantità generalmente bassa è impegnata in oro.

Se siamo davvero sull’orlo di un crollo delle azioni, allora un’ondata di denaro lascerà presto le attività finanziarie. Alcuni di questi soldi potrebbero essere rimessi nei risparmi, ma una gran parte potrebbe andare in beni e attività reali.

È interessante notare che questo implicherebbe che un crollo delle azioni e delle obbligazioni causerebbe effettivamente un aumento dell’inflazione. Questo si è effettivamente verificato dopo il mercato orso del 2000, dal 2002 al 2007, che ha visto i più alti tassi di inflazione degli ultimi anni.

Sulla base del rapporto medio a lungo termine tra oro e M2, è possibile che si veda l’oro salire a 2300 – 2800 $/oncia. L’oro potrebbe salire ancora di più se la M2 continuasse ad aumentare, come è probabile date le politiche di QE e di deficit. È importante notare che questo potrebbe richiedere ancora qualche anno, poiché l’inflazione dovrà recuperare il ritardo accumulato nell’ultimo decennio.

Le prospettive dell’oro e dove investire

L’oro è stato un asset deludente per la maggior parte degli investitori dallo scorso agosto. Questo fatto è persino cresciuto nelle ultime settimane, poiché il crollo dei titoli del Tesoro ha causato una significativa  vendita dell’oro.

Nel breve periodo, crediamo che sia possibile vedere il tasso del Tesoro a 10 anni indicizzato all’inflazione (cioè il “rendimento reale”) salire a -0,40%, che era poi il suo livello pre-COVID.

Questo implica un prezzo minimo dell’oro di $1640/oz (basato sul modello di regressione), che  probabilmente sarebbe raggiungibile entro un mese o due. I tassi reali potrebbero salire più in alto se ci fosse uno shock di liquidità, ma crediamo che sia improbabile considerando le crescenti pressioni inflazionistiche e la forte possibilità che la Federal Reserve riavvii il QE, o persegua un controllo diretto della curva dei rendimenti.

Le prospettive a lungo termine per l’oro sono molto più forti. Una volta che il rendimento reale smetterà di salire, crediamo che scenderà di nuovo ai nuovi minimi storici quando l’inflazione salirà fino al livello del 3% e forse oltre.

Mentre questo valore sarebbe al di sopra dell’obiettivo della FED (e di ogni altra banca centrale, BCE compresa), crediamo che abbia abbastanza inerzia a causa di pressioni inflazionistiche non legate ai consumi (o misure mal ponderate), che lo renderanno in modo tale che i rialzi dei tassi fermeranno l’aumento dell’inflazione.

C’è un precedente per questo, dato che la Federal Reserve ha dovuto aumentare i tassi per oltre un decennio, dalla fine degli anni ’60 al 1982, prima che l’inflazione e l’oro smettessero finalmente di salire. Quando i rialzi dei tassi sono stati fatti, l’oro era salito di oltre 13 volte in valore.

Data la forte possibilità che quest’anno i flussi di denaro dalle attività finanziarie tornino alle attività e ai beni reali, non saremmo sorpresi di vedere l’oro finire l’anno vicino o sopra i 2000 $/oz.

La crisi che si è verificata esattamente un anno fa è stata un’opportunità di acquisto, e crediamo che la storia si stia ripetendo. Se vediamo un crollo delle azioni, allora seguirà probabilmente un’ondata di allentamento quantitativo, che probabilmente catalizzerà un’altra grande ondata verso l’alto per l’oro.

Questa sarebbe una grande notizia per gli ETF sull’oro come SPDR Gold Trust ETF e SPDR Gold MiniShares Trust ETF. Spingerebbe anche gli ETF dei titoli dei grandi estrattori e di quelli junior.

Ci sono molti modi in cui gli investitori possono ottenere un’esposizione all’oro, ma crediamo che sia un buon momento per accumulare ti titoli di chi estrae la materia prima, in particolare i minatori junior che hanno un maggiore potenziale di salita.

Tutti gli estrattori sono più rischiosi del metallo fisico, ma con il calo dei prezzi così grande, il loro rischio di ribasso oggi è notevolmente inferiore a quello di mesi fa.

FONTE:
ORO – L’ABC dell’investimento, una soluzione anti pandemia

 Giampiero Valenza 11 Marzo 2021

L’oro è un investimento esente da Iva, che salva dall’aumento dell’inflazione e che può mettere in un luogo sicuro i risparmi.

L'ABC dell'investimento in oro, una soluzione anti-pandemia

L’oro è il classico bene rifugio. È un investimento che permette di non pagare Iva e che, solo quando va venduto porta a pagare il 26% di tasse. Oggi, nei tempi della pandemia di Covid-19 e della moneta virtuale è un modo per diversificare il rendimento dei propri risparmi e per mettere più al sicuro.

L’oro (XAU/USD) è una delle alternative al risparmio bancario e in questi periodi di pandemia è una delle soluzioni portate avanti da chi ha avuto paura di un crollo dei mercati.

Il metallo come merce di scambio esiste fin dalle civiltà più antiche (ben prima della cartamoneta) e oltre alla sua funzione ‘classica’ ne ha anche una di semiconduttore e per questo è diffusamente usato nell’industria. Non si deteriora, tanto che se dovessimo trovare in fondo al mare un lingotto di chissà quale galeone affondato, questo non si distinguerebbe da uno stesso lingotto realizzato una settimana fa.

Gioielli o lingotti d’oro: quali scegliere per investire?

Ma cosa vuol dire investire in questo settore? “La pandemia di Covid-19 ha generato negli investitori una ‘paura’ che di conseguenza ha avuto effetti sugli investimenti. Lo abbiamo visto bene nell’oro, i cui valori adesso sono alle stelle, con più di 47 euro al grammo (46,79 oggi, ndr) – spiega Paolo Di Bernardini, consulente finanziario esperto negli investimenti in oro – Basti pensare che esattamente 10 anni fa questo stesso valore si attestava invece sui 33 euro. In sostanza, cifre ben diverse rispetto a quelle che vediamo oggi”.

Investire in oro: come comprare, conviene? La guida

C’è però una differenza sull’oro da investimento con quello che “si indossa” grazie ai gioielli. “I lingotti sono confezionati con oro puro 995/1000 e le monete devono essere almeno 900/1000. Generalmente i gioielli in Italia sono 750/1000, ma spesso si trovano con percentuali molto più basse, come per esempio in Grecia o in altri Paesi – continua – Ecco che è presto spiegato il perché converrebbe più investire in lingotti che in gioielleria. La ragione per la quale i gioielli non possono essere di oro puro è legata alla loro duttilità. Per far mantenere ‘a gioiello’ la forma voluta l’oro viene addizionato con leghe meno pregiate e un’altra ragione per cui si usano le leghe è anche per dare una colorazione diversa. Una questione estetica, per l’appunto. Senza tener presente come poi, giustamente, dei fondi investiti in gioielli bisogna pagare la manodopera dell’artista che li produce. Qui si apre un altro scenario: non c’è più il calcolo del mero valore aureo ma si apre la strada alla valutazione di un’opera d’arte. È un po’ come valutare una moneta da un euro e una dello stesso valore ma con un errore che può attirare l’attenzione di collezionisti e case d’asta”.

Come funziona l’esenzione da Iva per l’oro

I vantaggi, comunque, restano diversi sull’oro “non gioiello”: in primis l’esenzione dall’Iva per qualsiasi acquisto di lingotti e monete per i tagli superiori al grammo.

“Può essere un modo per salvaguardare ancora di più il proprio patrimonio. Solo al momento della vendita o del rimborso, infatti, il bene-oro si trasforma in investimento – aggiunge il consulente – È in questa fase che scatta la tassazione corrente sull’eventuale guadagno e che ammonta al 26%”.

Gli strumenti per comprare l’oro

ETC per investire in materie prime: cosa sono, vantaggi e rischi

Questi investimenti possono ricalcare quelli dei piani assicurativi o finanziari con l’accumulazione di risorse sulla base di una periodicità definita. “Oggi investire in oro non è difficile, esistono piani di accumulo in grammi che prevedono una massima flessibilità di investimento. Permettono di acquistare il minerale una volta al mese o con periodicità maggiori (anche una volta all’anno), in base alle proprie possibilità e ai propri obiettivi. I piani non prevedono, generalmente, vincoli temporali: sono liquidabili in tutto o in parte in tempi molto brevi e comunque, solitamente, non oltre i 15 giorni”, precisa Di Bernardini. Ma non c’è solo questo: i conti possono essere anche in “oro fisico”. Dunque, si acquista l’oro e si sa che il proprio forziere non è sotto casa ma in un luogo definito dove il metallo viene conservato. Un deposito dove conservare i propri risparmi e sapere che sono al sicuro.

La complementarietà dell’oro con il Bitcoin

L’investimento in oro non è però l’opposto di quello delle monete virtuali come il Bitcoin?

“Sì, certo, è totalmente l’opposto, ma proprio per questo può essere perfettamente complementare – aggiunge il consulente. Investire in monete virtuali oggi vuol dire avere un capitale soggetto ad un alto rischio di oscillazione. Abbinarlo a un investimento nell’oro vorrebbe dire continuare a scommettere sulle nuove economie e, allo stesso tempo, sviluppare il proprio capitale con un altro investimento ad alto rendimento il cui risultato, lo dimostra la storia, è sempre in aumento specie in periodi dove si fa sentire di più la crisi economica.

In un mondo di Bitcoin l’economia che può garantire un percorso sostenibile è basata su un approccio misto, ed è lo stesso approccio che si può seguire per superare l’emergenza causata da Covid-19”.

FONTE:
ORO – L’ABC dell’investimento, una soluzione anti pandemia
Difesa del patrimonio in ogni scenario

Difesa del patrimonio in ogni scenario

La circoscrizione degli ambiti di responsabilità patrimoniale, la protezione dei beni familiari da eventi dispersivi e il trasferimento di ricchezza sono obiettivi conseguibili tramite diversi strumenti giuridici. Tra questi, il trust dimostra di essere la soluzione più adeguata grazie al suo profilo segregativo e alla capacità di adattarsi a scenari mutevoli. Rispetto all’istituto italiano del mandato fiduciario, per esempio, il trust è maggiormente riconosciuto a livello internazionale e si presta quindi alla detenzione di partecipazioni in aziende che si muovono in un contesto globale. Il trust assicura inoltre una reale segregazione dei beni, nel primo caso potenzialmente esposti ad aggressioni da parte dei creditori del mandante che, diversamente dal disponente di un trust, rimane il titolare effettivo del patrimonio. Se il fondo patrimoniale è diffuso per la tutela dei beni destinati unicamente al soddisfacimento dei bisogni familiari, questo presuppone il vincolo del matrimonio e viene dunque meno con il suo scioglimento. Il trust non è soggetto a tali limitazioni e può estendere il suo effetto segregativo a qualsiasi bene. Oltretutto, la sua durata è determinata preventivamente dal disponente. Tra i diversi strumenti giuridici vi è anche la polizza vita, che tuttavia consente sostanzialmente l’apporto esclusivo di somme di denaro e, una volta verificatosi l’evento, non permette di controllare tempi e modalità di corresponsione del premio. Il trust, oltre a poter gestire beni diversi dalla liquidità, tramite le regole dettate dal disponente nell’atto istitutivo garantisce il controllo della devoluzione delle somme, prevenendone la dispersione nel caso gli eredi non fossero nelle condizioni di amministrarle. In ambito aziendale, infine, le holding di famiglia sono utilizzate per fornire direzione unitaria all’impresa, senza però favorirne il trasferimento. Il trust in questo caso può gestire il passaggio generazionale d’azienda assicurando stabilità della governance tramite programmi di lungo periodo e, se utilizzato in combinazione con la normativa del patto di famiglia, ha il pregio di preservarne i vantaggi fiscali. Il trust dimostra dunque la sua superiorità in termini di flessibilità ed efficienza. Senza le limitazioni soggettive e oggettive tipiche di altri istituti civilistici, i suoi ambiti di applicazione sono quindi potenzialmente illimitati. (riproduzione riservata)

Andrea Baroni

FONTE:

MERCATI – L’ORO prova a rialzare la testa.

Di Gianluigi Raimondi – 4 MARZO 2021 
L’Oro è ancora in una fase di correzione. Tuttavia, il prezzo spot del lingotto sta generando qualche segnale di ripresa, seppur timido. Le quotazioni stanno infatti tentando di rimbalzare dal supporto statico di breve termine a 1.700 dollari per oncia e, soprattutto, dal coincidente supporto dinamico di medio termine che rappresenta il limite inferiore del canale discendente all’interno del quale si muovono dalla seconda settimana dello scorso agosto.

Un movimento, quello di ripresa, favorito dal punto di vista tecnico dal fatto che tutti i principali indicatori sono ancora in territorio di ipervenduto.

I prossimi obiettivi tecnici dell’oro

Dollaro permettendo, il primo obiettivo al rialzo è individuabile in area 1.760, dove è posta una resistenza statica di medio termine, e successivamente in zona 1.800/1.815 dollari. Per contro, il cedimento dei supporti a quota 1.700 (stop loss o stop and reverse da adottare) proietterebbero le quotazuoni del lingotto in zona 1.680/1.670.

Fonte:

Avatar

MERCATI – L’ORO prova a rialzare la testa.
ORO – Perchè il prezzo continuerà a salire

ORO – Perchè il prezzo continuerà a salire

17 febbraio 2021 

L’oro è il termometro del nostro enorme sistema monetario basato sul debito. Se non ci sono limiti all’espansione della massa monetaria, anche il prezzo dell’oro può continuare ad aumentare all’infinito.

L’oro è una costante, la massa monetaria è altamente variabile. L’aumento del prezzo dell’oro è un segnale che le cose ci stanno sfuggendo di mano

L’oro come costante 

L’oro è il denaro universale. L’oro è la costante in un mondo che presenta una politica monetaria sempre più variabile. Chiunque abbia capito come funziona il nostro sistema economico, finanziario e monetario, sa che in una prospettiva a lungo termine il prezzo del metallo prezioso continuerà a salire. 

Stabilità monetaria, relativamente compromessa 

Perché se tutte le banche centrali espandono la loro massa monetaria a volontà, per mantenere le cose in piedi durante la crisi permanente, e se tutte le valute vengono sistematicamente svalutate insieme, allora questa circostanza in fase di confronto dei tassi di cambio non colpisce più.

Oro come termometro 

E mentre nel frattempo non ci sono più limiti all’espansione delle masse monetarie, la quantità di oro disponibile a livello mondiale non aumenta più dell’1-2 percento all’anno. Ma non tutto ciò che è raro aumenta di valore. Ciò vale soltanto per le cose che hanno una disponibilità ridotta e che sono allo stesso tempo desiderate. 

Metallo prezioso ambito 

L’oro possiede da millenni grande prestigio ed è considerato essere un bene duraturo. Questo è il motivo per cui è stato impiegato per molto tempo come copertura del nostro denaro. Ma chiunque utilizzi il metallo prezioso come valuta di riferimento ha bisogno di disciplina. 

Nessuna disciplina 

Questa la si è perduta negli ultimi decenni. Il mondo vive in modo permanente al di sopra dei propri mezzi. Ciò appare particolarmente evidente nella gigantesca espansione dell’ammontare del debito e nel prolungamento dei bilanci delle banche centrali. 

Massa monetaria e prezzo dell’oro 

Si è convenuto di sospendere la questione riguardante la disciplina e di correre il rischio, provare a vedere fino a quanto si può tendere la corda. Non si ha scelta. Una limitazione delle spese che leghi la massa monetaria a una costante come l’oro non è più desiderata. 

Non c’è modo di tornare indietro 

E così la moneta emessa dallo Stato continua a deprezzarsi rispetto alla costante oro. E il mondo oscilla da una crisi all’altra. Ad ogni emergenza finanziaria si risponde con la distribuzione di ancora più titoli di credito. 

Una questione di fiducia 

Una volta che ci si è concessi a questo gioco, non si può tornare indietro. I debiti non vengono mai rimborsati, bensì sempre e solo coperti con nuovi debiti. Ci si spinge verso l’illusione di una eterna crescita. Fino a quando la fiducia nella moneta inflazionata non finisce per essere completamente persa.

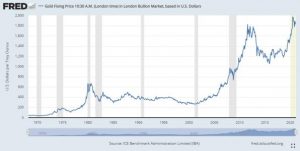
Grafico a lungo termine: prezzo dell’oro in dollari USA dall’abbandono nel 1971 del sistema aureo. 

Barre grigie = fasi di recessione (Fonte: Federal Reserve Bank of St. Louis) 

Ridefinizione? 

Allora il mondo anela a una nuova costante. La disciplina in materia di spesa è improvvisamente di nuovo in auge. E forse, allora, ci si ricorda dell’oro. Perché l’autodisciplina ha fallito. Di questo metallo prezioso non si può spendere di più di quanto non sia disponibile. Usiamolo come moneta. Sì, è una buona idea. Giusto? 

Il prezzo dell’oro aumenta 

Ma prima che questa situazione si verifichi, il mondo potrebbe ancora passare attraverso molte crisi. Quindi il prezzo dell’oro continuerà a salire. E poiché l’oro è un ammonitore così incorruttibile, sarà sempre più odiato dalla politica finanziaria e monetaria, forse anche soppresso o addirittura bandito. 

La storia a volte si ripete, perché l’uomo è prevedibile. Il prezzo dell’oro oscilla. Ma non si farà sottomettere a lungo termine. 

FONTE:

ORO – Previsioni di crescita

L’avvento del Coronavirus ha generato un cataclisma nei mercati finanziari, con le principali economie al mondo che sono state fortemente colpite dai vari lockdown messi in atto per arginare l’epidemia di Covid-19. Le problematiche economiche sono certamente destinate ad aumentare e tutto questo non può che alimentare la ricerca di soluzioni all’esigenza di liquidità e messa in sicurezza del proprio capitale. Dal punto di vista del valore dell’oro tutto questo genera incertezza e volatilità. In questo articolo, parte della nostra guida all’investimento in oro, cercheremo di capire quali possono essere le previsioni sulla quotazione dell’oro nel 2021, così da attrezzarci per trarne beneficio. Il contesto, come sappiamo, è molto speculativo e oggi più che mai capire dove sta andando il mercato può essere vincente, dal punto di vista dell’investitore.

Previsioni sulla quotazione dell’oro nel 2021

Bene, passiamo alla rassegna delle previsioni dei principali analisti del settore su quale sarà l’andamento del valore dell’oro nei prossimi mesi. L’avvento di Covid-19 rappresenta certamente un fattore determinante nelle valutazioni di tutti gli analisti e del resto l’impatto del Coronavirus si è visto già nei primi mesi dello scorso anno.

Il crollo di marzo

Per capire quanto è importante l’avvento di Covid 19 nell’elaborazione di previsioni sulla quotazione dell’oro, basta guardarne un qualsiasi grafico dell’andamento del valore nei primi 5 mesi dello scorso anno. A metà marzo, in piena pandemia da Coronavirus, c’è stato un vero e proprio collasso. La ragione è molto semplice. Tanti investitori istituzionali, travolti dal crollo delle borse mondiali, si sono trovati di colpo nella necessità di realizzare liquidità ed hanno quindi dato inizio ad un importante e massiccio stock di vendite, fattore che ha determinato un forte calo della quotazione dell’oro. Sono bastate poche settimane, però, per tornare a valori di alto livello, fino a registrare, a metà maggio, un rialzo del 13% rispetto all’inizio dello stesso anno. Sconvolgimenti, ma a cui chi conosce il mercato del settore è abituato, sia per la natura speculativa del metallo giallo che per la sua naturale tendenza a seguire il corso degli eventi.

WisdomTree Investments

Il fondo americano WisdomTree Investments, con sede a New York, ha elaborato le sue previsioni sull’andamento della quotazione dell’oro nei prossimi mesi partendo dalla importante domanda registrata nel mese di maggio. Il fondo americano vede nella forte incertezza economica, che certamente riguarderà anche il 2021, la ragione per cui gli investitori, parliamo di quelli istituzionali soprattutto, ma non solo, vedono nell’acquisto di oro la soluzione migliore per coprire i ribassi degli asset ciclici, come ad esempio le azioni, previsti per tutto il 2021. Del resto, le previsioni negative sull’economia mondiale, sempre a causa di Covid-19, sono state confermate anche dal Fondo Monetario Internazionale e dalle analisi dei principali istituti bancari al mondo. Tutti gli attori in gioco concordano, nelle loro opinioni, sulla previsione di un forte crollo del prodotto interno lordo globale, così come dei consumi, frutto della disoccupazione generata dal Coronavirus. Insomma, i problemi dell’economia mondiale stanno portando ad una forte richiesta d’oro sul mercato e questo andamento dovrebbe continuare anche per tutto il 2021, visti i danni causati dalla seconda ondata del Covid 19.

Il rischio inflazione e il boom Bitcoin

Sempre WisdomTree Investments considera probabile una decisa inflazione del valore delle monete più importanti, a causa delle politiche di espansione attuate dalle banche centrali, prima fra tutte quella americana, la Fed, che hanno messo in circolo grandi quantità di denaro. Il lockdown, imposto un po’ in tutto il mondo, ha causato uno stop all’economia senza precedenti, dalla fine della seconda guerra mondiale ad oggi. L’enorme immissione di valuta sul mercato non potrà che generare una importante inflazione che gli analisti si aspettano per tutto il 2021. Ovvio, quindi, che gli investitori cerchino un’alternativa al denaro investendo in un bene rifugio, con l’oro ovviamente al primo posto. Ma, come vedremo più avanti, sta prendendo piede l’investimento in Bitcoin, come alternativa all’oro, proprio per combattere gli effetti negativi dell’inflazione sul capitale. Ma ne parleremo più avanti. Sempre in America è alto il rischio di fallimento di tante aziende, con relativi problemi sulle borse mondiali, ancora uno stimolo in più per rifugiarsi nelle certezze dell’oro. Insomma, l’ondata di acquisti di metallo giallo cominciata a metà maggio è destinata a protrarsi per parecchi mesi, con conseguente sostegno al valore dell’oro ed alla sua quotazione sul mercato.

Gli altri metalli preziosi

Per quanto sia il più importante di tutti, non esiste solo l’oro tra i metalli pregiati. L’argento, il platino ed il palladio hanno subito una forte diminuzione della quotazione sul mercato negli ultimi mesi, ma per ragioni diverse. Parliamo di metalli dalla natura strettamente industriale, che hanno risentito moltissimo del crollo della produzione e quindi della richiesta sul mercato. L’unico che, notoriamente, ha una stretta correlazione con l’oro è l’argento, che infatti, anche se in misura minore, ha seguito a maggio l’impennata del valore del metallo giallo, cosa che dovrebbe avvenire anche nei prossimi mesi. Platino e palladio dipendono strettamente dalla produzione industriale e, considerando che la domanda rimarrà bassa forse anche per tutto il 2021, probabilmente, se ne riparla verso la fine dell’anno. In Italia come nel resto del mondo, non si sta registrando un’impennata dei consumi, come molti speravano, anche perché sono milioni le persone che rischiano di trovarsi di colpo senza un lavoro, oltre alla paura del futuro che porta naturalmente ad una maggiore propensione al risparmio, quindi meno consumi e, di conseguenza, meno produzione industriale.

Gli altri analisti

Più o meno tutti concordano sul fatto che per l’intero 2021 la domanda di oro rimarrà alta, con conseguenze importanti sul valore della quotazione. È l’opinione di Ubi Top Private, che prevede per la fine dell’anno valori record del prezzo dell’oro, così come la svizzera Unione Bancaire Privée (UBP), che pronostica uno scenario fortemente favorevole all’oro, grazie proprio alla sua natura di bene rifugio, particolarmente allettante in un momento come questo. La stessa UBP, però, non si espone su tutto il 2021, dando ragione a chi vede troppa volatilità sui mercati per esprimere valutazioni finanziarie.

Il fattore dollaro

Un’altra considerazione che va fatta riguarda il valore del dollaro. Il crollo delle borse mondiali a marzo e aprile del 2020 ha portato moltissimi investitori a puntare sulla moneta americana, vista come un vero e proprio bene rifugio. Questo fenomeno ha spinto il valore del dollaro rispetto all’euro, su cui si è rafforzato, rispetto ai mesi precedenti. Va detto però che l’enorme immissione di denaro della Fed, attuata a marzo e aprile, secondo numerosi analisti porterà ad un ridimensionamento del valore del dollaro, fattore di cui bisogna necessariamente tener conto, nel momento in cui si valuta quale potrà essere la quotazione dell’oro nei prossimi mesi, visto che il metallo giallo viene prezzato proprio in dollari.

FONTE:

ORO – Previsioni di crescita
DAL DEBITO ALLA LIQUIDITA’ – I dieci punti di Draghi per sconfiggere il coronavirus

DAL DEBITO ALLA LIQUIDITA’ – I dieci punti di Draghi per sconfiggere il coronavirus

Mario Draghi indica come evitare la depressione: spetta a Stato e banche intervenire in maniera “forte e veloce”. Più debito pubblico e liquidità alle imprese

di Isabella Bufacchi

Illustrazione di Federico Bergonzini/Il Sole 24 Ore

(Rilanciamo l’articolo sul manifesto che Mario Draghi ha pubblicato nel Financial Times lo scorso marzo, all’inizio della pandemia , in cui l’ex presidente della Bce descriveva la sua ricetta per uscire dalla crisi pandemica)

La pandemia del coronavirus è una “tragedia umana di proporzioni potenzialmente bibliche”. Spetta ora allo Stato e alle banche intervenire in maniera «forte e veloce» per evitare ora che una «profonda recessione», che è «inevitabile», si trasformi in una «depressione prolungata» causata dai «danni irreversibili di una pletora di bancarotte».

Lo Stato deve intervenire e «mettere il bilancio pubblico a protezione dei cittadini» aumentando il debito pubblico per farsi carico di tutte le perdite delle aziende, «salvare i posti di lavoro» e, con le garanzie e tutti gli strumenti necessari, mettere le banche nella condizione di dare tutta la liquidità necessaria alle imprese.

E’ così che Mario Draghi, ex-presidente della Banca centrale europea, vede la via di uscita dall’emergenza coronavirus. In un intervento sul Financial Times, l’ex banchiere centrale non menziona mai il ruolo delle banche centrali che però è sottinteso: gli Stati dovranno indebitarsi, e molto, e dovremo convivere con alti debiti pubblici perché gli Stati assorbiranno tutte le perdite e i fallimenti provocati dal coronavirus.

Saranno le banche centrali poi ad assorbire l’esplosione del debito pubblico, ma Draghi non lo dice perché l’importante è agire adesso senza indugio con il bilancio dello Stato e la liquidità che va irradiata nell’economia attraverso le banche, i bond e anche la rete finanziaria delle poste. E in Europa, gli Stati dovranno aiutarsi reciprocamente.

1) La recessione c’è già, la depressione va evitata
Le aziende sono già in perdita, l’economia si sta già contraendo. Molte imprese stanno ridimensionando il loro business e licenziando i lavoratori. Una profonda recessione è inevitabile. Va evitata una «depressione prolungata» agendo in maniera sufficientemente forte e veloce.

2) Proteggere i posti di lavoro
Dobbiamo proteggere i cittadini dal rischio di perdere il posto di lavoro. Se non si farà questo, si uscirà da questa crisi con un’occupazione e una capacità di produrre permanentemente più basse.

3) La liquidità subito
Per proteggere l’occupazione e la capacità produttiva in un momento di drastica perdita di reddito serve un sostegno immediato di liquidità.

4) Cancellare i debiti delle aziende
Le aziende non attingeranno alla liquidità semplicemente perché il credito è a buon mercato. Le imprese che hanno un arretrato degli ordini rimborseranno questo nuovo debito. Ma non sarà per tutte così. Altre aumenteranno il loro debito per mantenere i posti di lavoro. Le loro perdite accumulate rischieranno poi di compromettere la loro capacità di investire in futuro. Il loro debito dovrà essere cancellato. E sarà lo Stato a farnese carico.

5) La risposta sta nell’aumento del debito pubblico
E’ già chiaro che per evitare la depressione servirà un notevole aumento del debito pubblico. Specie l’Europa ha un settore statale, una macchina pubblica e un sistema bancario capillare che sono quel che serve ora per fronteggiare la crisi.

6) Il ruolo dello Stato
Lo Stato ha un ruolo che gli spetta, nelle emergenze nazionali, ed è quello di utilizzare il suo bilancio per proteggere i cittadini e l’economia contro gli shock di cui il settore privato non è responsabile e non è in grado di assorbire. E’ quello che avviene nelle guerre, è avvenuto nelle due guerre mondiali.

7) Cosa deve fare lo Stato: indebitarsi per salvare posti di lavoro e garantire le banche
I governi devono assorbire gran parte della perdita di reddito causata dalla chiusura delle imprese per proteggere i posti di lavoro e la capacità produttiva. Nel fare questo, il debito pubblico aumenterà. Ma l’alternativa è una distruzione permanente della capacità produttiva e della base fiscale, molto più dannose per l’economia e per le finanze pubbliche. I tassi bassi d’interesse consentiranno di gestire l’elevato aumento del debito pubblico.

8) Il ruolo delle banche, veicolo dello Stato
Le banche devono rapidamente prestare liquidità, denaro, a costo zero alle imprese per salvare posti di lavoro. Le banche sono il veicolo dell’intervento dello Stato per salvare l’economia. Il capitale di cui hanno bisogno le banche per svolgere questo compito deve essere fornito dallo Stato, dai governi, sotto forma di garanzie pubbliche su tutto. Su tutti gli scoperti o prestiti aggiuntivi.

9) Niente rallentamenti da vecchie regole e dalla burocrazia
Né la regolamentazione né le regole sulle garanzie devono ostacolare la creazione di tutto lo spazio necessario nei bilanci delle banche per dare liquidità alle imprese a tale scopo. La burocrazia non deve rallentare gli interventi dello Stato e delle banche.

10) Gli strumenti: bond, sportelli bancari e postali
Le imprese più grandi sono aiutate dal mercato dei bond, per il resto serve la rete degli sportelli delle banche e, dove possibile, delle poste. Il costo di un’esitazione, da parte degli Stati, potrebbe essere irreversibile. Il ricordo delle sofferenze degli europei degli anni ’20 è il monito che basta. La rapidità del deterioramento dei bilanci privati, causata dall’economia che si ferma, deve essere affrontata con pari rapidità dall’uso dei bilanci pubblici, nella mobilitazione delle banche e, in quanto europei, dal sostegno tra Stati europei per una causa comune.

FONTE:

ATLANTIA, TIM, BANCHE – Su quali titoli puntare con Draghi capo del governo

Riduzione dello spread e Recovery Fund i fattori chiave per scegliere i titoli su cui puntare con il nuovo corso politico in arrivo. Per le Sim il programma dell’ex Bce sarà orientato agli investimenti strutturali ma con attenzione ai conti

Mario Draghi
Mario Draghi

Dai dossier di Autostrade e della rete unica di banda larga che potrebbero sbloccarsi ai titoli più sensibili allo spread e agli investimenti del Recovery Fund: i broker giocano in Borsa la carta Draghi provando a capire quali titoli di Piazza Affari potrebbero trarre beneficio nel breve e nel medio termine da un Governo italiano guidato dall’ex presidente della Bce. “Con Draghi al Governo gli investitori esteri torneranno a investire sul mercato italiano” sottolinea il responsabile di una sala operativa pronosticando la reazione dei grandi investitori all’annuncio del mandato a Draghi per formare un nuovo esecutivo dopo il fallimento delle trattative per il Conte-ter.

Spread in discesa e Recovery Fund: due fattori chiave

“La credibilità di Draghi a livello internazionale potrebbe spostare flussi di capitale sull`Italia, quindi in una prima fase suggeriamo di puntare su titoli liquidi (quindi ci siamo concentrati sull`indice FtseMib) che traggono vantaggio dalla riduzione dello spread, dall`implementazione degli investimenti legati al Recovery Fund e/o dalla riduzione dello `sconto Italia`” suggeriscono gli analisti di Equita Sim secondo cui i titoli più indicati per “giocarsi” il nuovo scenario politico sono Buzzi Unicem (materiali per le costruzioni), le banche Intesa Sanpaolo e Mediobanca, un gestore come Banca Mediolanum e anche la neonata Stellantis nel settore auto. I fondi straordinari da utilizzare per la ripresa in accordo con l’Unione europea sono uno dei fattori chiave del nuovo corso: “Il nuovo Governo – continuano da Equita sim – dovrebbe innanzitutto operare per un efficace e tempestivo utilizzo dei fondi del Recovery Fund e impostare alcune riforme strutturali per accelerare la traiettoria di crescita dell`economia”

I dossier Aspi e rete unica

Per Banca Akros, i titoli che saranno probabilmente “vincenti” in questo scenario comprendono anche le società su cui si attende un’accelerazione per i dossier delicati: Autostrade per l’Italia e rete unica di banda larga su tutti. Per questo il broker, nei suoi 14 titoli preferiti con Draghi al Governo, segnalano Atlantia e Tim. Un altro dossier da sbloccare, anche se qui il ruolo di Palazzo Chigi è meno diretto, è la disputa Mediaset-Vivendi e quindi anche il titolo del Biscione potrebbe trarre benefici dal cambio di Governo. La preferenza per i titoli liquidi fa mettere in graduatoria anche in questo caso Intesa Sanpaolo e Mediobanca tra le banche. Grande attenzione anche sul fronte del risparmio gestito con Anima, Azimut e Banca Mediolanum ma anche Poste Italiane. Ci sono poi, nella lista di Akros, i titoli sensibili alla stabilità di Governo e alle oscillazioni dello spread, come Leonardo, e altri sotto i riflettori per le scelte che il nuovo esecutivo potrebbe fare in tema di infrastrutture (WeBuild) e lavoro (Openjob Metis). Tra i preferiti anche Cattolica e Inwit.

Atteso un programma orientato a investimenti

Con Draghi l’Italia fa “All-in” mettendo sul piatto, e a capo del Governo, la “migliore persona possibile”: se Draghi riuscirà a dar vita a un Governo, “darà un contributo massiccio per dimostrare che è possibile fare politica con una certa sanità mentale e questo avrà auspicabilmente conseguenze di lungo termine molto positive sulla situazione politica rendendo l’Italia un “Paese normale”. Se invece il progetto non riuscirà, “andremo a votare e preferiamo non pensare alle conseguenze”. Usa una espressione da pokerista Gianluca Codagnone, co-head of sales della società di investimento spagnola Bestinver per indicare la situazione italiana dopo il mandato del Presidente della Repubblica Mattarella all’ex numero uno della Bce Mario Draghi per tentare di formare un nuovo Governo.
“Ci aspettiamo che il programma di Draghi sia pro-Europa e orientato agli investimenti”, aggiunge Codagnone.

Intanto Piazza Affari, e il mercato dei titoli di Stato, hanno dato credito alle future mosse di Draghi con una reazione molto positiva. “L’accoglienza dei mercati è stata buona, ma non stanno ancora prezzando pienamente la svolta perché bisognerà vedere la reazione dei vari partiti – aggiunge Vincenzo Longo strategist di IG – Draghi è una personalità di altissimo livello e da lui i mercati si aspettano una svolta per fare le riforme strutturali e fiscali avviando un processo di crescita che tenga comunque l’attenzione sulla stabilità dei conti”.

FONTE:

ATLANTIA, TIM, BANCHE – Su quali titoli puntare con Draghi capo del governo