051 790006

info@gavanellibroker.it

Corso Garibaldi, 24/A

40064 Ozzano dell'Emilia (BO)

Category: Oro LBMA

QUOTAZIONI DELL’ORO – Rompono gli indugi e partono al rialzo

QUOTAZIONI DELL’ORO – Rompono gli indugi e partono al rialzo

Le quotazioni dell’oro rompono gli indugi e partono al rialzo. Nel report precedente (La situazione sull’oro è ancora molto incerta ma lo scenario rialzista rimane quello preferito) avevamo evidenziato come si stessero creando le condizioni macro economiche per un allungo rialzista del metallo prezioso. In particolare, l’aumento dell’inflazione avrebbe potuto portare a un rafforzamento dell’oro. Storicamente, infatti, è ciò che è sempre accaduto, Da notare che fa eccezione a quanto detto  l’andamento osservato dopo la crisi di Lehman&Brothers. In quell’occasione, infatti, il prezzo dell’oro è continuato a salire nonostante l’inflazione fosse arrivata quasi a zero. Il fallimento di Lehman& Brothers, però, è un unicum nella storia che va trattato separatamente e, quindi, fuori statistica.

Le quotazioni dell’oro rompono gli indugi e partono al rialzo: gli obiettivi secondo le indicazioni dell’analisi grafica

L’oro (prezzo in tempo reale) ha chiuso la seduta del 22 ottobre in rialzo dello 0,81% rispetto alla seduta precedente a quota 1.796,3 dollari. La settimana, invece, si è chiusa con un rialzo dell’1,58%.

INVESTI NEL MERCATO IMMOBILIARE CON UN RENDIMENTO POTENZIALE FINO AL 13,13%
Puoi partire da soli 500 euro!

SCOPRI DI PIÙ

Time frame giornaliero

Durante la seduta di venerdì 22 ottobre le quotazioni dell’oro hanno decisamente rotto al rialzo la resistenza in area 1.783 dollari. Ci sono, quindi, tutte le condizioni per il raggiungimento del I obiettivo di prezzo in area 1.880,5 dollari. Gli obiettivi a seguire sono quelli indicati nel riquadro rosso con massima estensione in area 2.200 dollari.

I ribassisti, invece, potrebbero riprendere il controllo della tendenza in corso nel caso di una chiusura giornaliera inferiore a 1.783 dollari successivamente confermata da una inferiore a 1.756,5 dollari. In questo caso gli obiettivi sono quelli indicati dalla linea tratteggeta in figura.

oro

Time frame settimanale

Anche sul settimanale si incominciano a intravedere i primi segnali di ripresa, ma la prova del nove si avrà nelle prossime settimane quando le quotazioni dell’oro dovranno vedersela con la resistenza in area 1.824,4 dollari. Questo livello già in passato ha bloccato i rialzisti. Una chiusura settimanale superiore a questo livello, quindi, aprirebbe le porte al raggiungimento del I obiettivo di prezzo in area 1.920,9 dollari. Gli obiettivi a seguire sono in area 2.159,7 dollari (II obiettivo di prezzo) e 2.398,4 dollari (III obiettivo di prezzo).

Solo una chiusura settimanale inferiore a 1.742 dollari metterebbe in crisi lo scenario rialzista con le quotazioni che si dirigerebbero verso gli obiettivi indicati in figura dalla linea tratteggiata rossa.

oro

FONTE:

BANCHE CENTRALI – Parlano di “inflazione transitoria” (intanto comprano più ORO che mai)

Salvatore Dimaggio – Ottobre 2021

Le banche centrali di tutto il mondo, a cominciare dalla Federal Reserve americana, in questi anni hanno portato avanti una politica assai particolare. Hanno iniettato enormi quantità di denaro per sostenere una crescita smodata delle borse. Ogni qualvolta hanno tentato di ridurre i sussidi erogati alle borse in forma di quantitative easing, i mercati hanno cominciato a fare le bizze ed a minacciare crolli. La volatilità si è impennata, il Vix è schizzato alle stelle e così puntualmente la Federal Reserve è tornata sui suoi passi ed ha rinunciato a smettere di sostenere Le borse. Tassi bassissimi e quantitative easing sono stati il ritornello di questi anni. Poi è arrivato il covid e queste politiche ultra espansive al posto che ridursi ovviamente sono state ulteriormente incrementate perché i mercati non non potevano essere lasciati in balia di un crollo che si annunciava inevitabile. Oggi tutta questa benevolenza nei confronti delle borse ha portato uno scenario di notevole inflazione.

Minimizzano ma acquistano oro

FONTE:
BANCHE CENTRALI – Parlano di “inflazione transitoria” (intanto comprano più ORO che mai)
INVESTIMENTI – L’inflazione tornerà a fare brillare l’ORO

INVESTIMENTI – L’inflazione tornerà a fare brillare l’ORO

 DI REDAZIONE – 12 OTTOBRE 2021 
Per Ned Naylor-Leyland, Head of Strategy, Gold & Silver di Jupiter AM, l’oro sembra interessante al momento in quanto i prezzi restano molto al di sotto del picco osservato un anno fa nell’incertezza legata alle nuove varianti di Coronavirus. Ecco di seguito la sua visione.

Le banche centrali di tutto il mondo hanno risposto alla pandemia di Covid con iniezioni di liquidità e riducendo i tassi di interesse al fine di rilanciare la crescita. Una serie di lockdown per contenere la diffusione del coronavirus ha interrotto l’attività economica in modo importante. Ma i progressi fatti sul fronte della campagna vaccinale, in particolare nel mondo sviluppato, possono potenzialmente offrire ancor più impulso all’inflazione.

Tuttavia, il contesto macroeconomico è incerto, poiché l’emergere di nuove varianti del virus minaccia di ritardare un ritorno più rapido alla normalità. Il panorama della politica monetaria resta in gran parte invariato per i prossimi mesi, nonostante alcune allusioni hawkish della Federal Reserve, che sono contraddette da dichiarazioni più accomodanti dei funzionari della stessa banca centrale.

In questo scenario complesso, è importante valutare le opzioni a disposizione degli investitori. Qualsiasi discorso sull’inflazione fa entrare direttamente in gioco anche l’oro, considerato una copertura naturale. L’oro e l’argento sono considerati beni rifugio e asset di diversificazione del portafoglio. Ma i prezzi dell’oro sono molto al di sotto del picco osservato un anno fa.

I gestori di fondi in genere cercano di comprare asset che sono a buon mercato e che beneficiano di qualsiasi riprezzamento. In questo momento sta avvenendo esattamente l’opposto sui mercati, con il momentum che è diventato la parte più importante della performance e del comportamento degli investitori.

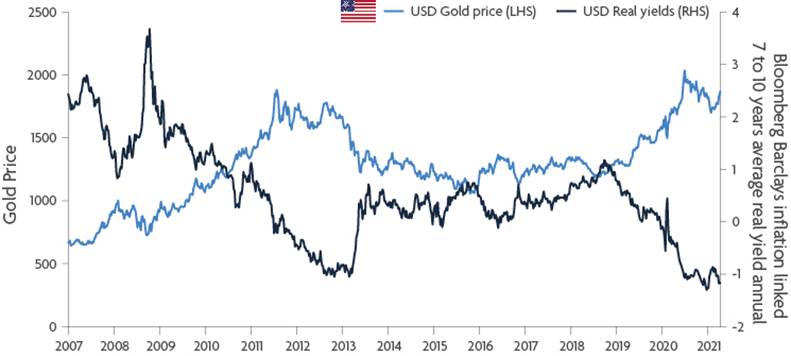
Ma se si considera l’acquisto di un bene in previsione della sua crescita futura, l’oro sembra particolarmente interessante al momento, mentre l’argento ha dominato nella prima metà del 2021. Il motivo: la divergenza tra i tassi di interesse reali – il tasso di interesse che esclude l’effetto dell’inflazione prevista – e il prezzo dell’oro. I due fattori sono inversamente correlati.

In passato, questo tipo di divergenza era durato un trimestre o al massimo sei mesi. Se la storia insegna, ci sarà un movimento dei tassi reali o dell’oro. L’oro dovrà riportare un forte rally o i tassi reali sconteranno un sell-off deflazionistico. Abbiamo visto una divergenza simile nel 2019 che è culminata in un rialzo consistente dei prezzi dell’oro in dollari.

Uno dei motivi per cui permane questa divergenza è che il mercato obbligazionario crede che l’inflazione sarà transitoria. Ma guardando indietro all’espansione massiccia dei bilanci delle banche centrali dallo scorso marzo insieme alla ripresa dell’inflazione, ci si sarebbe potuti aspettare che l’attuale quadro macro fosse una base perfetta per un aumento dei prezzi di oro e argento. Questo però non è accaduto e riteniamo che possa rappresentare un’opportunità. I mercati prezzano un’inflazione transitoria piuttosto che duratura, così come la prospettiva di un irrigidimento delle politiche monetarie e del tapering.  Se una di queste ipotesi, o entrambe, venisse meno, allora i prezzi dell’oro e dell’argento si troveranno su un percorso al rialzo.

I prezzi del mercato obbligazionario riflettono l’ottimismo degli operatori di mercato riguardo alla portata della stretta delle banche centrali, in particolare della Fed. Si ritiene che ci saranno alcuni rialzi dei tassi e la riduzione degli acquisti di asset. La Fed è stata leggermente hawkish per circa dieci mesi. Il `dot plot’ di giugno è stato una sorpresa perché ha anticipato le attese su un aumento dei tassi d’interesse, generando l’aspettativa che l’inflazione sarà soppressa.

In queste circostanze, l’oro è rimasto debole. In un contesto hawkish, la prospettiva di liquidità sembra migliore per il futuro. Quindi, cosa farà pendere la bilancia a favore dell’oro? Un primo fattore potrebbe essere legato al caso in cui l’inflazione diventasse più evidente e i mercati cominciassero a credere che stia diventando permanente. Un forte aumento dell’inflazione è difficile da prevedere.  Un altro fattore potrebbe essere un cambiamento nella narrativa della Fed. La variante Delta del coronavirus, che ha persino messo in dubbio l’efficacia della campagna vaccinale, potrebbe spingere la Fed a stampare ancor più moneta. Al momento, gli investitori in oro sono in attesa.

Nelle ultime settimane abbiamo assistito a un’ulteriore debolezza dell’argento, così come dell’oro e dei titoli minerari legati all’argento, poiché gli investitori retail hanno ceduto circa tre mesi fa dopo aver rifiutato di accettare a lungo la view dei mercati obbligazionari. Gli investitori istituzionali avevano abbandonato le loro posizioni nel quarto trimestre dell’anno scorso. Questo tipo di comportamento degli investitori retail potrebbe anche suggerire una svolta nell’ andamento dell’oro e dell’argento.

È interessante notare come l’idea di un’inflazione transitoria e quella di un inasprimento della politica monetaria siano state prezzate dai mercati obbligazionari. Se una o entrambe si riveleranno sbagliate, sarà positivo per l’oro.

Uno dei motivi per cui l’inflazione potrebbe rivelarsi più duratura di quanto percepito da molti è che ci troviamo in un superciclo monetario piuttosto che in un superciclo delle materie prime. Man mano che le banche centrali continuano a pompare denaro nel sistema, gli investitori potrebbero allontanarsi dalla liquidità e dalle obbligazioni e guardare ad asset reali.

FONTE:

INFLAZIONE USA – Ecco come entrerà entrerà nelle nostre case

L’inflazione negli USA è risalita ai massimi da 13 anni, prospettando conseguenze macroeconomiche pesanti anche per l’Europa

di , pubblicato il 
Inflazione USA al 5,4% a settembre

In un video girato in questi giorni, il banchiere centrale si è presentato ironicamente con un salvadanaio, affermando che per ogni volta che uno dei suoi uomini userà il termine “transitoria” per riferirsi all’inflazione, dovrà mettervi un dollaro. E avendo pronunciato tale termine durante la dichiarazione, egli stesso vi ha depositato il suo dollaro. Un modo brillante per segnalare al mercato che parte del board ritiene che l’aumento dei prezzi negli USA sia destinato a durare per un periodo non breve, pur essendo conseguenza del Covid.

Il target d’inflazione della FED è del 2%, lo stesso della BCE. Per quanto il governatore Jerome Powell abbia rassicurato che tollererà livelli superiori all’obiettivo per compensare i periodi d’inflazione sotto di esso, non appare più accettabile che l’istituto ignori a lungo quanto stia succedendo. Di fatto, ormai il target è stato superato del 170%. Troppo per non rischiare di perdere il controllo della stabilità dei prezzi. E così, la principale società di derivati, CME Group, stima che un primo rialzo dei tassi USA avverrà tra luglio e settembre dell’anno prossimo e un secondo nel resto dell’anno.

L’inflazione minaccia il cambio euro-dollaro

Dunque, la FED starebbe per avviare il “tapering”, cioè il taglio degli acquisti di bond, per il momento fissati ancora a 120 miliardi di dollari al mese.

Per reagire a questa prospettiva, anche la BCE dovrà mutare i suoi piani, anche perché l’inflazione nell’Eurozona stessa si colloca ormai nettamente sopra il target, al 3,4% a settembre. Verosimilmente, l’istituto dovrà avviare un taglio più marcato degli acquisti di bond con il PEPP e potenziare meno di quanto sinora ventilato il “quantitative easing” dopo la cessazione del primo. Per tale via, avremmo un costo del denaro più alto, ma almeno un’inflazione auspicabilmente più bassa.

Ad ogni modo, le famiglie dell’Eurozona percepiranno il cambiamento. Nel primo scenario, subirebbero rincari dei prezzi ancora maggiori e tassi d’interessi più alti per ricevere denaro in prestito dalle banche. Nel secondo, i rincari sarebbero limitati o del tutto neutralizzati, ma il costo del denaro aumenterà in misura più decisa. Ad esserne colpiti sarebbero consumi di beni durevoli e investimenti.

INFLAZIONE USA – Ecco come entrerà entrerà nelle nostre case
ORO E CRIPTOVALUTE – Rifugi per tempi incerti

ORO E CRIPTOVALUTE – Rifugi per tempi incerti

Il metallo prezioso e le monete virtuali ai massimi storici durante la pandemia – La sfiducia nelle istituzioni alla base del loro successo – 17 ottobre 2021

Apparentemente non potrebbe esserci nulla di più distante. L’uno è il metallo prezioso per eccellenza e vanta una storia millenaria come bene di scambio, complice anche la sua bellezza materiale. Le altre, invece, esistono da appena un decennio e sono l’emblema della virtualità e della volatilità. Eppure, l’oro e le criptovalute hanno diversi tratti in comune. A cominciare dal successo durante la crisi pandemica.

Nell’estate del 2020, infatti, la quotazione dell’oro è cresciuta fino a toccare il record di 2’073 dollari l’oncia a inizio agosto: il massimo di sempre. Come ha documentato la RSI, la crisi sanitaria e i primi lockdown hanno portato anche a un aumento di richieste agli sportelli dei “compro oro“. Nei mesi successivi, il valore si è un po’ abbassato, ma ancora oggi resta su livelli storici alti.

Parallelamente, il prezzo delle monete virtuali è iniziato a lievitare nell’autunno del 2020, per poi segnare un’impennata nel 2021: il Bitcoin ha toccato per la prima volta i 40’000 dollari a gennaio e ad aprile ha sfondato la soglia dei 64’000 – un picco sorprendente se si pensa che quando è stato lanciato, nel 2009, valeva quasi zero.

“Sia l’oro, sia le criptovalute sono visti come beni rifugio. Così, quando accade qualcosa a livello geopolitico oppure arriva una crisi pandemica come quella che stiamo vivendo, le persone tendono a cercare questo tipo di beni che ritengono siano sicuri”, spiega Charles Larkin, professore dell’Istituto di ricerca politica di Bath, in Inghilterra, che ha analizzato gli effetti del Covid-19 sui mercati finanziari.

Ad accomunare il metallo giallo ai Bitcoin, Litecoin, Ethereum, ecc. è il loro essere “sconnessi dai Governi”, osserva Larkin. Oro e criptovalute non dipendono da nessuna banca centrale e non hanno bandiere. Le monete virtuali si autogovernano in base alla tecnologia blockchain, mentre l’oro è regolamentato da un’organizzazione professionale basata a Londra (LBMA, London Bullion Market Association). Il loro successo, dunque, può essere letto come un riflesso della crisi di sfiducia nelle istituzioni classiche che stiamo vivendo.

“Se si guarda alla storia, durante le guerre mondiali succedeva che le persone pagavano con l’oro. In quei periodi, nessuno credeva nei Governi. – afferma Larkin – Le criptovalute funzionano allo stesso modo perché c’è una mancanza di fiducia. Non a caso, la loro nascita coincide con la crisi finanziaria globale, che ha minato profondamente la credibilità di Governi, ministeri delle finanze e banche centrali”.

I giovani preferiscono le criptovalute

Anche se le ragioni sono simili, gli investitori però sono diversi. A cercare le monete virtuali sono soprattutto i giovani, mentre gli investitori dell’oro sono tendenzialmente più anziani. A confermarlo è Nicky Shiels, a capo della strategia del metalli di MKS PAMP GROUP, di cui fa parte la raffineria di Castel San Pietro, in Ticino. “L’oro ha un curriculum di 5’000 anni come bene rifugio tradizionale, ma allo stesso tempo le giovani generazioni sono sempre più tecnologiche e sono focalizzate soprattutto sulle criptovalute e sugli asset digitali, cosa che credo abbia un po’ eroso il fascino dell’oro”, spiega l’esperta.

Tuttavia, l’evoluzione delle monete virtuali nei prossimi anni è una vera incognita. Recentemente, la Cina ha dichiarato illegali le transazioni in criptovalute, adducendo come motivazione “il pericolo per la sicurezza dei beni delle persone”. Ma secondo Charles Larkin, una delle vere ragioni è lo sviluppo e il futuro lancio di una moneta digitale collegata alla banca centrale cinese. Anche altri Paesi hanno allo studio dei progetti di monete virtuali ufficiali (la Banca centrale europea ha lanciato il progetto “digital euro”, mentre la Banca nazionale svizzera ha esplorato le possibilità tecniche e teoriche per la creazione di un franco digitale).

In futuro, quindi, le criptovalute private potrebbero essere soppiantate dalle monete virtuale emesse dagli Stati, che delle prime conserverebbero la versatilità, garantendo maggiore sicurezza e stabilità, o – a seconda dei punti di vista – meno libertà.

FONTE:

EREDITA’ E FISCO – Al test delle riforme

Imposta di successione calcolata sul patrimonio del beneficiario. È una delle possibili opzioni di riforma indicate dall’Ocse che propone di cambiare il punto di vista sulla tassa delle eredità. Non più un prelievo sul patrimonio del defunto, ma una imposta che tenga in considerazione la ricchezza di chi riceve le proprietà. Se basata sul beneficiario, la tassa di successione può diventare più equa rispetto a un’imposta calcolata sulla ricchezza totale trasferita dai donatori, dice l’Ocse. Se l’obiettivo è quello di promuovere l’uguaglianza delle opportunità, è la quantità di ricchezza ricevuta da ogni singolo beneficiario e le sue circostanze personali che contano di più della quantità complessiva di ricchezza lasciata dal donatore. Un altro vantaggio di un’imposta di successione calcolata sul beneficiario è che può incoraggiare la divisione dei patrimoni e ridurre ulteriormente le concentrazioni di ricchezza, poiché la divisione dei lasciti tra più beneficiari potrebbe ridurre l’ammontare dell’imposta da pagare.
In alternativa, un approccio particolarmente equo ed efficiente è quello di tassare i beneficiari sulle donazioni e i lasciti che ricevono nel corso della loro vita attraverso una tassa sui trasferimenti di ricchezza. Nell’ambito di una tassa sui trasferimenti nel corso della vita, l’obbligo fiscale per ogni trasferimento sarebbe determinato prendendo in considerazione l’ammontare dei patrimoni ricevuti da un beneficiario. Tale imposta potrebbe essere applicata al di sopra di una soglia di esenzione fiscale nel corso della vita, vale a dire al di sopra di un importo di ricchezza di cui un beneficiari ha diritto a ricevere esentasse nel corso della vita, sia attraverso donazioni che eredità. Tenere conto della ricchezza ricevuta in precedenza da un beneficiario può garantire che gli individui che ricevono più ricchezza nel corso della loro vita paghino più tasse di successione rispetto agli individui che ne ricevono meno, in particolare se le aliquote fiscali sono progressive.

Indipendentemente dal tipo di tassa implementata, esistono comunque una serie di riforme che i paesi possono considerare. Le soglie di esenzione fiscale, ad esempio, devono esentare le piccole eredità, permettendo agli eredi di ricevere una certa quantità di ricchezza esentasse. Dove le aliquote fiscali sono fisse, inoltre, si potrebbero considerare aliquote progressive per assicurare che coloro che ricevono più ricchezza siano tassati di più.

Nel caso in cui esistono divari significativi tra il trattamento fiscale che si applica ai discendenti diretti e quello che si applica agli eredi più lontani, questi potrebbero essere ridotti. L’applicazione di aliquote fiscali più elevate ai membri della famiglia più lontani incentiva i donatori a concentrare i loro trasferimenti di ricchezza tra i membri della famiglia più vicini. Inoltre, le opportunità di pianificazione ed evasione fiscale dovrebbero essere minimizzate attraverso una migliore progettazione: il trattamento fiscale delle successioni e delle donazioni dovrebbe essere allineato.

FONTE:

EREDITA’ E FISCO – Al test delle riforme
MORGAN STANLEY – I 10 trend dei Mercati del 2021

MORGAN STANLEY – I 10 trend dei Mercati del 2021

Sin dalle prime fasi della pandemia gli analisti di Morgan Stanley avevano anticipato che il Covid-19 più che “cambiare tutto”, avrebbe portato un forte, anzi fortissimo, rafforzamento degli sviluppi già in atto. Una previsione, che secondo Ruchir Sharma, Head of Emerging Markets e Chief Global Strategist, ha trovato conferma nei fatti, soprattutto si parla di aumento degli interventi pubblici e adozione delle tecnologie digitali.

“Con l’evolversi di queste tendenze potremmo assistere a un vero e proprio ribaltamento nel profilo vincitori/vinti dei mercati globali. Per molti versi, i dieci trend principali del 2021 sembrano un’immagine speculare di quelli osservati nel 2020” spiega l’esperto che in un report mette nero su bianco le attese per l’anno in corso.

E adesso?

Inflazione ai minimi

L’inflazione dei prezzi al consumo è rimasta invariata per così tanto tempo che le autorità sono arrivate a ritenerla morta.

Copertura degli immobili residenziali

Per molti, il boom dell’edilizia residenziale nel 2020 è stato sconcertante tanto quanto il boom del mercato azionario.

“Ma tra i due eventi la differenza è notevole. A partire da adesso è più probabile che i prezzi delle case aumentino. Innanzitutto, le aspettative inflazionistiche sono in aumento e gli investitori si stanno orientando verso classi di attivo che vengono ritenute una buona copertura contro l’inflazione.

Queste includono oro, argento, bitcoin e beni immobili. La portata del boom dell’edilizia residenziale è stata sorprendente e ha fatto salire i prezzi in quasi tutti i paesi sviluppati nella sua fase di picco. Negli Stati Uniti ha spinto per la prima volta il prezzo mediano delle case esistenti sopra i 300.000 dollari. Le dinamiche dei prezzi immobiliari variano molto da un paese all’altro, naturalmente, ma è ragionevole pensare che il boom possa durare fino al 2021″.

Fine del denaro facile

Sin dai primi anni ’80, quando le banche centrali iniziarono a vincere la guerra contro l’inflazione dei prezzi al consumo, i tassi medi a breve termine sono gradualmente scesi dal picco del 13% al 2% di inizio 2020. E durante la pandemia quel tasso è stato dimezzato.

“Se e quando il ritorno dell’inflazione dei prezzi al consumo costringerà le banche centrali a un nuovo inasprimento, la corsa al rialzo probabilmente vacillerà. Difficilmente tale inasprimento si manifesterà sotto forma di un aumento dei tassi. È più probabile invece che si traduca in una riduzione degli interventi sui mercati del credito. Gli 8.000 miliardi di dollari in titoli acquistati dalle banche centrali l’anno scorso sono stati più del doppio del record precedente, stabilito nel 2008, e 40 volte la cifra acquistata nel 2019.10 Anche un parziale ritorno alla normalità avrebbe come effetto di riportare i mercati con i piedi per terra”.

Il mondo dopo il dollaro

Dal XV secolo a oggi – spiega Sharma – solo cinque paesi hanno avuto l’onore di battere la moneta di riserva mondiale: Portogallo, Spagna, Paesi Bassi, Francia e Gran Bretagna. Quei regni durarono in media 94 anni; il dollaro statunitense occupa ormai quella posizione da 100 anni. Allo scoppio della pandemia, la semplice età avanzata sarebbe stato un motivo sufficiente per interrogarsi sul futuro del biglietto verde.

Gli Stati Uniti hanno emesso migliaia di miliardi di dollari in nuova spesa per mantenere l’economia in vita, portando il debito nei confronti del resto del mondo al 67% della produzione economica nazionale, ben oltre la soglia del 50% che spesso ha segnalato l’arrivo di una crisi.  In passato, gli imperi finanziari, detentori dell’ambita moneta di riserva, hanno spesso vacillato quando il resto del mondo ha smesso di aver fiducia nella loro capacità di saldare i debiti. Fino ad oggi, i politici statunitensi hanno considerato il dollaro inespugnabile, per mancanza di seri rivali. La grande sorpresa del 2020 è stata la comparsa di una criptovaluta apolide come plausibile alternativa”.

La rinascita delle materie prime

I prezzi delle materie prime sono diminuiti costantemente in termini reali da quando si è iniziato a tenerne traccia, cioè dagli anni ’50 del XIX secolo. Quel declino, però, è stato costellato da decenni all’insegna del boom e forse sta per iniziarne uno.

Il ritorno dei mercati emergenti

Quando i prezzi delle materie prime aumentano, le numerose economie emergenti che dipendono dalla loro esportazione tendono a registrare buone performance.

“Quello è il primo dei quattro motivi per cui ci attendiamo un ritorno dei mercati emergenti, i cui rendimenti si stanno lasciando alle spalle il decennio peggiore da quando si è iniziato a registrarli, vale a dire gli anni ’30 del XX secolo”.

La rivoluzione digitale

La pandemia, come ormai tutti sappiamo, sta costringendo la gente a lavorare, giocare, studiare e fare acquisti online, una vera e propria manna per la vita elettronica in tutte le sue forme. Ma geograficamente parlando, dov’è più probabile che questa trasformazione dia impulso alle economie e ai mercati?

“Sorprendentemente, i paesi meno sviluppati sono già precocemente ben sviluppati come società online, anche perché in termini di linee telefoniche fisse e negozi fisici, banche, ospedali e scuole offrono ai cittadini servizi sensibilmente più scadenti. Quando adottano servizi digitali, non rinunciano a nulla di familiare o di amato. Sedici delle 30 economie più digitalizzate del mondo (in base al reddito digitale come quota del PIL) sono mercati emergenti, Cina in testa e, a seguire, Corea del Sud, Indonesia e Colombia.20

In questo gruppo di 30 paesi, i ricavi digitali crescono a un ritmo di poco superiore a quello del PIL nominale dei paesi sviluppati, ma molto più velocemente rispetto a quello dei mercati emergenti.20 In media, nei mercati emergenti, i ricavi digitali crescono dell’11% l’anno, cioè 4 punti percentuali in più rispetto al PIL nominale.

Le tecnologie digitali stanno riducendo i costi di avvio e gestione delle attività commerciali in tutto il mondo, ma il processo è più veloce laddove l’adozione dei servizi digitali è più rapida e cioè nei mercati emergenti. Contrastando il calo globale della produttività, è probabile che questa spinta digitale sostenga un ritorno dei mercati emergenti”

L’ascesa delle sfidanti

“La crescita mensile di utenti attivi per le immense e note piattaforme di social media ha rallentato, scendendo a una sola cifra dal 40% o più di inizio decennio.21 I colossi dell’e-commerce in entrambi i paesi hanno realizzato enormi guadagni negli ultimi anni, tuttavia la capitalizzazione di mercato di società rivali di minori dimensioni ma molto popolari sta crescendo a ritmi maggiori.22 Non è affatto da escludere che alcune delle sfidanti possano colmare il divario.

Il passato ci insegna che i colossi della tecnologia spesso spianano la via ai propri successori: IBM rese possibile l’ascesa di Microsoft e oggi numerosi colossi del web sono piattaforme su cui prosperano le startup. Dall’Asia meridionale al Sud America, nell’e-commerce e nei social media stanno emergendo sfidanti regionali capaci di soddisfare i gusti locali con maggiore attenzione rispetto ai colossi americani o cinesi”.

Nuove abitudini dei media

Non è un segreto che la pandemia abbia giovato all’intrattenimento online. Mentre le sale cinematografiche chiudono i battenti, nel 2020 il totale degli abbonati a due popolari servizi di streaming è passato da 230 milioni a 315 milioni.23 Il grande interrogativo è capire se, quando la pandemia finirà, questo passaggio ai canali online subirà un rallentamento o proseguirà.

“Possiamo ricavare una risposta osservando il destino delle vecchie forme di intrattenimento domestico, che sono altrettanto immuni al rischio di possibile contagio. A parità di altre condizioni, non c’è motivo per cui i canali televisivi tradizionali non avrebbero dovuto prosperare anche durante i periodi di lockdown.

E invece in America nel 2020 il declino del numero di telespettatori tradizionali, ormai in atto da tempo, ha subito un’accelerazione, con un calo del 16%.

E la flessione sarebbe stata ancor più marcata se la campagna presidenziale 2020 non fosse stata così aspra, attirando con le sue notizie gli ascoltatori verso la TV. Quindi, a ben guardare, le condizioni erano tutt’altro che in parità condizioni. L’intrattenimento digitale sta scalzando le forme di intrattenimento tradizionali e quasi sicuramente questo processo non si fermerà quando la pandemia sarà passata”.

FONTE:
ATRADIUS – Torna l’incubo delle insolvenze

L’INVERSIONE DI ROTTA PREVISTA DA ATRADIUS. IN ITALIA IL RISCHIO CRESCERÀ DEL 48% QUEST’ANNO

Si inverte la rotta e, dopo il rallentamento dello scorso anno, il rischio di default delle imprese, in tutto il mondo, riprende la sua corsa: dal -14% dei livelli di insolvenza del 2020, secondo le stime, quest’anno si passa a un +26 a livello globale. Resta fuori la Turchia che già lo scorso anno registrava dati di peggioramento. Non è esclusa, invece, l’Italia che si piazza a metà della classifica. Sono le previsioni di Atradius, società tra i big mondiali dell’assicurazione del credito, cauzioni e recupero crediti, secondo cui le cause di questo trend sono da ricercare nel graduale ritorno delle economie allo status precedente alla pandemia. Questo riguarda in particolare la gestione legale delle procedure fallimentari e la progressiva eliminazione delle misure fiscali e di sostegno alle imprese adottate dai governi locali. Per questi motivi, numerose imprese con forti pressioni sulla liquidità, che hanno potuto beneficiare delle misure di sostegno, saranno più esposte al rischio di default sui pagamenti, con evidenti effetti a cascata sulle catene di fornitura e sul sistema economico locale e globale.

Focus sull’Italia. «Il decremento dei tassi d’insolvenza (-29% anno su anno) osservato da Atradius in Italia nel 2020 ha carattere di eccezionalità ed è dovuto esclusivamente all’evenienza straordinaria che ha attraversato il nostro Paese (e il mondo) nel corso dell’anno», spiega a ItaliaOggi Sette Massimo Mancini, country director di Atradius per l’Italia. «Il dato è indice dell’interdipendenza di una serie di fattori che hanno avuto un impatto sulla congiuntura economica, quali le misure di sostegno alle imprese e la sospensione delle attività di gestione delle procedure fallimentari, che hanno di fatto cristallizzato situazioni di difficoltà di molte imprese, destinate a tornare alla luce una volta superata l’emergenza pandemica. La drastica inversione di tendenza prevista per quest’anno con un +48%», aggiunge, «è di fatto un dato previsionale la cui realizzazione dipenderà solo ed esclusivamente dal perdurare o meno delle misure fiscali e di sostegno governativo e da cosa accadrà alla ripresa delle attività di gestione delle procedure fallimentari. Quella che stiamo attraversando è una evenienza straordinaria, senza precedenti. Le misure adottate nel nostro Paese per fronteggiare l’emergenza pandemica hanno carattere di eccezionalità e hanno portato ad arginare per quanto possibile le numerose situazioni di difficoltà in cui si è trovato d’improvviso il tessuto economico italiano, e con esso la sua parte più vulnerabile, cioè le pmi. Obiettivo primario delle misure è quello di riportare stabilità al sistema, ma la situazione attuale sembra ancora lontana da questo, nonostante», precisa Mancini, «i numerosi interventi governativi riguardo al credito bancario per le pmi abbiano contribuito a far riprendere quota, con questo essenziale elemento di sostegno, a comparti della nostra economia. La realtà resta tuttavia estremamente incerta, e a essa si aggiungono nuove normative più stringenti che contribuiscono a rendere la vita delle imprese più difficile. È il caso delle nuove regole europee che hanno abbassato in modo drastico le soglie di default nei confronti delle obbligazioni bancarie, entrate in vigore a partire dal 1° gennaio 2021. Il contesto attuale rende quindi più che necessario per le imprese, soprattutto per le pmi, di qualsiasi settore produttivo, agire verso una oculata gestione del proprio capitale operativo tra cui i crediti commerciali, che nel nostro Paese ne sono una ragguardevole parte per via delle più lunghe dilazioni di pagamento concesse». I dati globali. Gli aumenti più significativi dei livelli d’insolvenza sono attesi in Australia (+88%) e Singapore (+75%). In Europa, la Francia (+80%) è in testa alla classifica, seguita da Austria (+73%), Belgio (61%) e Regno Unito (+56%). A metà, e comunque sotto la media del 50%, seguono la Spagna (+49%), l’Italia (+48%) e i Paesi Bassi (+44%). In coda l’Irlanda (+3%).

FONTE:

ATRADIUS – Torna l’incubo delle insolvenze
ATRADIUS – Di nuovo in salita il rischio default sui pagamenti nel 2021

ATRADIUS – Di nuovo in salita il rischio default sui pagamenti nel 2021

Attesa per il 2021 una significativa inversione di tendenza del rischio di default sui pagamenti per molte imprese a livello globale. Da un complessivo -14% dei livelli d’insolvenza registrato lo scorso anno, il rischio default sui pagamenti ha ripreso a correre in tutte le principali economie mondiali. Secondo le stime di Atradius le insolvenze potrebbero riprendere a correre velocemente e nel 2021 potrebbero attestarsi su un +26% a livello globale, da cui resterebbe fuori solo la Turchia, dove le insolvenze apparivano già in peggioramento dallo scorso anno.

In testa alla classifica mondiale dei Paesi dove si attendono gli aumenti più significativi dei livelli d’insolvenza si posizionano Australia(+88%) e Singapore (+75%). In Europa, la Francia (+80%) guida la classifica, seguita da Austria (+73%), Belgio (61%) e Regno Unito(+56%). A metà della classifica, e comunque sotto la media del 50%, seguono la Spagna (+49%), l’Italia (+48%) ed i Paesi Bassi(+44%).  Chiude la classifica l’Irlanda (+3%), dove i tassi d’insolvenza sui pagamenti delle imprese avevano ripreso la loro corsa già dallo scorso anno, seppur in maniera modesta e comunque in netta controtendenza rispetto a quanto registrato a livello mondiale.

I motivi alla base di tali previsioni – spiegano gli economisti di Atradius – sono sostanzialmente da ricercare nel graduale ritorno delle economie a quanto in essere prima della pandemia. Questo riguarda in particolare la gestione legale delle procedure fallimentari, oltreché la progressiva eliminazione delle misure fiscali e di sostegno alle imprese adottate dai governi locali. Per questi motivi, numerose imprese con forti pressioni sulla liquidità, che hanno potuto beneficiare delle misure di sostegno, si troverebbero più esposte al rischio di default sui pagamenti, con evidenti effetti a cascata sulle catene di fornitura e sul sistema economico locale e globale.

Massimo Mancini, Country Director di Atradius per l’Italia, ha commentato: “Quanto oggetto delle nostre previsioni risulta dalla valutazione di tre elementi determinanti per l’evoluzione del rischio di default sui pagamenti delle imprese. Il primo elemento è la portata della ripresa economica, nonché la sua ampiezza a livello locale e mondiale. Segue la graduale eliminazione delle misure fiscali e di governo a sostegno delle imprese, e da ultimo la ripresa delle attività di gestione delle procedure fallimentari, la cui sospensione ha di fatto cristallizzato situazioni di difficoltà di molte imprese, destinate a tornare alla luce una volta superata l’emergenza pandemica. Soprattutto tali ultimi due elementi, se non incontreranno ulteriori proroghe, come in dibattito attualmente, produrranno notevoli ripercussioni sul rischio di credito commerciale e sull’andamento dei tassi d’insolvenza già per questo anno“.

FONTE:

ORO – Se avesse segnato il minimo annuale per dirigersi verso l’obiettivo in area 3.000 dollari?

Questo è uno dei possibili scenari cui si trova di fronte l’oro per i prossimi mesi. Come avevamo anticipato nei mesi scorsi (cliccare qui per leggere tutti i report), l’oro dopo una discesa ininterrotta dai massimi dell’agosto 2020 in area 2.000 dollari, dopo un inizio anno debole potrebbe esplodere al rialzo verso area 3.500 dollari. Un indizio in tal senso viene dalla settimana appena conclusasi che ha visto scattare un segnale di acquisto sia del BottomHunter che dello Swing Indicator. Potremmo, quindi, essere a un punto di svolta. L’importante è monitorare con attenzione i livelli chiave oltre i quali potremmo assistere ad accelerazioni rialziste o ribassiste.

E se l’oro avesse segnato il minimo annuale per dirigersi verso l’obiettivo in area 3.000 dollari? La risposta all’analisi grafica

L’oro (prezzo in tempo reale) ha chiuso la seduta del 19 marzo in rialzo dello 0,56% rispetto alla seduta precedente a quota 1.741,7 dollari. La settimana, invece, si è chiusa con un rialzo del 1,27%.

Era inizio dicembre 2020 che non vedevamo due settimane consecutive al rialzo. Potremmo, quindi, trovarci di fronte a un movimento rialzista la cui estensione va valutata con attenzione per evitare di rimanere incastrati in posizioni perdente.

Come dicevamo in precedenza, le quotazioni dell’oro stanno dando segnali di risveglio, ma non bisogna ancora essere troppo sicuri del rialzo che verrà.

In quest’ottica un ruolo fondamentale è rivestito dalla resistenza in area 1.757,7 dollari. Una chiusura settimanale superiore a questo livello aprirebbe le porte a un’inversione rialzista che, se confermata da una chiusura mensile superiore a 1.745,5 dollari, aprirebbe le porte a un possibile rialzo fino in area 3.000 dollari.

Qualora, invece, si dovesse continuare al ribasso, chiusura settimanale inferiore a 1.680,7 dollari, gli obiettivi sono quelli indicati in figura.

Time frame settimanale: proiezione ribassista in corso

oro

Le linee oblique rosse rappresentano i livelli di Running Bisector; le linee orizzontali i livelli de La Nuova Legge della Vibrazione. Sulla sinistra è mostrato il volume per ciascun livello di prezzo. Il pannello intermedio riporta il segnale di BottomHunter. Il minimo sul time frame considerato è segnato quando è uguale a 1. Il pannello dei volumi mostra il volume scambiato per ciascuna barra confrontato con una media mobile esponenziale zero lag a 20 periodi. Nel pannello inferiore è mostrato lo Swing Indicator che mostra i segnali al rialzo e al ribasso sullo strumento in questione.

Time frame mensile: proiezione ribassista in corso

oro


FONTE:

ORO – Se avesse segnato il minimo annuale per dirigersi verso l’obiettivo in area 3.000 dollari?