051 790006

info@gavanellibroker.it

Corso Garibaldi, 24/A

40064 Ozzano dell'Emilia (BO)

Category: Oro LBMA

INFLAZIONE – tassa occulta da 80 miliardi sui conti correnti degli italiani

INFLAZIONE – tassa occulta da 80 miliardi sui conti correnti degli italiani

7 Dicembre 2021, di Mariangela Tessa

L’aumento dei prezzi, infatti, ha un impatto indiretto sulla liquidità lasciata nei depositi bancari da famiglie e imprese: somme di denaro infruttifere, pari a oltre 2.000 miliardi, che perdono di potere d’acquisto con l’incremento dell’inflazione.

Si tratta, in totale, di 77,5 miliardi di euro: una stangata nascosta che pesa soprattutto sulle famiglie, con una cifra di 43,4 miliardi, poi sulle aziende con 15,2 miliardi, sulle imprese familiari con 3,1 miliardi, sulle onlus con 1,2 miliardi.

ORO NELLO SPAZIO: ecco la missione della NASA per “incassare” miliardi di dollari in metallo prezioso

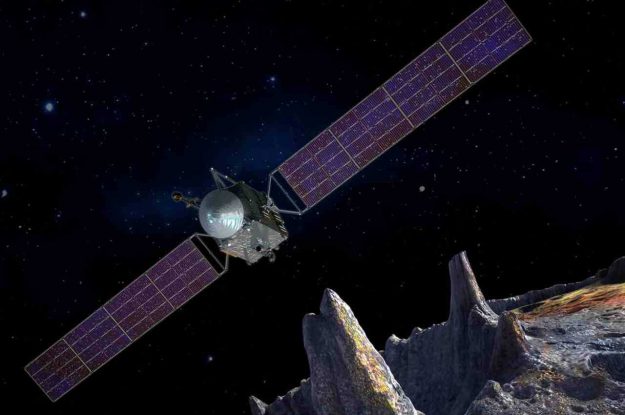
La Nasa, l’agenzia spaziale degli Stati Uniti, è pronta ad analizzare 16 Psyche, quello che è già stato ribattezzato il “golden asteroid”, l’asteroide d’oro. Il perchè di questo soprannome è decisamente semplice: il corpo celeste è infatti ricco di ferro, nichel e altri metalli, ed ha Oltre oceano sono intenzionati a studiare da vicino questo masso gigantesco per capire se vi sia in qualche modo la possibilità, in futuro per ora molto lontano, di estrarre metalli e portarli sulla terra. E così che il prossimo agosto partirà dalla Terra una sonda che studierà appunto il corpo celeste: arriverà sull’asteroide dopo un viaggio di circa 4 anni, precisamente nel 2026, passando però prima da Marte (2023). Una volta insediatasi la sonda vi resterà due anni. un valore inestimabile, calcolato in svariati miliardi di dollari.

Ma come riuscirà a raggiungere l’asteroide? Psyche, il nome della sonda, sfrutterà l’energia solare per muoversi nello spazio, e se funzionerà, come ricorda Esquire, potrebbe trattarsi di una vera e propria rivoluzione nel campo dell’era spaziale, visto che tutti i veicoli conosciuti fino ad oggi si muovono con reazioni chimiche derivanti dai combustibili liquidi. Psyche, invece, sfrutterà per muoversi due grandi pannelli solari che raccoglieranno appunto l’energia della stella, convertendola poi in alimentatori. “Quell’elettricità – spiega la Mit Technology Review – trasformerà i serbatoi di gas xeno (lo stesso tipo usato nei fari delle auto) in ioni xeno, che i quattro propulsori di Psiche espelleranno per spingere delicatamente la navicella verso l’asteroide, che orbita tra Marte e Giove, a più di 1.5 miliardi di miglia dalla Terra”.

Paulo Lozano, direttore del laboratorio di propulsione spaziale del Mit, ha spiegato che Psyche potrebbe quindi gettare le basi per una nuova esplorazione solare dello spazio attraverso l’energia solare, visto che tale tecnologia potrebbe aiutarci ad indagare oggetti celesti per periodi più lunghi, ed effettuare anche missioni con equipaggio al di fuori dell’orbita terrestre in maniera più conveniente e fattibile rispetto a quanto visto fino ad oggi: “Apre la possibilità di esplorare e commercializzare lo Spazio in un modo che non abbiamo mai visto prima” ha aggiunto l’esperto. C’è da sottolineare un altro aspetto favorevole della questione: lo spazio che verrà lasciato libero dal propellente, potrà essere colmato ad esempio con strumentazioni scientifiche, materiali vari e ovviamente astronauti. I propulsori di Psyche genereranno una spinta maggiore di ben tre volte rispetto a quelli sperimentati in precedenza, e ad un anno circa dal lancio riceveranno un aiuto dall’attrazione gravitazionale di Marte, cambiando traiettoria e spostandosi verso l’asteroide obiettivo.

FONTE:


ORO NELLO SPAZIO: ecco la missione della NASA per “incassare” miliardi di dollari in metallo prezioso
ASSET ALLOCATION – metalli preziosi redivivi

ASSET ALLOCATION – metalli preziosi redivivi

Le pressioni inflazionistiche hanno portato ad una forte correzione dei tassi reali, che ha permesso all’oro di avanzare nuovamente. Ma la conferma di Jerome Powell, come capo della Federal Reserve americana, ha spinto verso il basso i timori inflazionistici più che i tassi nominali, portando ad una forte ripresa dei tassi reali, che ha penalizzato il metallo giallo. Dopo le dichiarazioni di Powell su una possibile accelerazione delle restrizioni monetarie, i tassi reali sono saliti di nuovo, portando ad una nuova correzione.

“Questa correzione rimane però moderata per l’oro, poiché questa stretta è legata a un cambiamento di analisi sulla natura transitoria dell’inflazione”. Parola di Benjamin Louvet, Portfolio manager del fondo Ofi Precious Metal di Ofi AM, che di seguito spiega nel dettaglio la view e l’outlook sul comparto.

Da parte loro, le banche centrali continuano a comprare oro: India, Singapore, Serbia e Thailandia hanno aumentato le loro posizioni. Allo stesso tempo, le importazioni di oro in Cina attraverso Hong Kong sono in forte aumento, ai massimi da giugno 2018.

Inoltre, mentre i paesi occidentali sembrano ancora esitanti a tornare all’oro, sembra che i mercati emergenti continuino a rafforzare le loro posizioni. Il rinnovato appeal delle Banche centrali, molto attente agli sviluppi della politica monetaria, rimane a nostro avviso un indicatore incoraggiante.

Continuiamo a credere che l’oro sia attraente nella situazione attuale: se la pandemia dovesse riprendere, le banche centrali non avrebbero altra scelta che tornare a un atteggiamento accomodante, forse anche più di prima, vista la fragilità di alcuni settori che hanno già dovuto sopportare la prima ondata dell’epidemia (aviazione, ristoranti, ecc.).

Altrimenti, se l’economia dovesse continuare la sua ripresa, restiamo convinti che le aspettative d’inflazione e la loro sostenibilità siano attualmente sottostimate, il che dovrebbe portare a un’ulteriore debolezza dei tassi d’interesse reali. In effetti, le banche centrali potranno aumentare i tassi d’interesse nominali solo a un ritmo inferiore a quello dell’inflazione (dietro la curva), dato il massiccio indebitamento delle grandi economie mondiali.

I metalli preziosi industriali hanno sofferto, a nostro avviso, di due fattori principali:

  • In primo luogo, il platino e il palladio, ampiamente utilizzati nell’industria automobilistica, sebbene si siano ripresi, continuano ad essere meno interessanti di altre materie prime nel breve termine.
  • L’aumento dei prezzi dell’elettricità ha portato a un forte aumento dei prezzi dei metalli ad alto consumo (zinco, alluminio, ecc.) e offre maggiori opportunità. In particolare, la struttura dei prezzi a termine di questi metalli è attualmente in backwardation, il che significa che detenerli fornisce un ritorno al detentore. C’è quindi un disinteresse a breve termine per il platino e il palladio, che non hanno lo stesso profilo di rendimento.

Secondo Bloomberg New Energy Finance, le installazioni di elettrolizzatori dovrebbero già quadruplicare entro il 2022. Certo, la base è piccola, ma mostra che la tendenza sta iniziando. Secondo Anglo American Platinum, il più grande produttore del metallo, la tecnologia dell’idrogeno potrebbe già rappresentare il 10% della domanda globale entro il 2025, e quasi il 40% entro il 2030.

Restiamo convinti che il palladio stia vivendo un fenomeno ciclico che non mette in discussione la situazione a medio termine. Il metallo sarà di nuovo in deficit quest’anno e tutti i dati indicano che sarà in deficit nel 2022 per l’undicesimo anno consecutivo.

FONTE:

LA CORSA DELL’INFLAZIONE – Spinge la FED ad accelerare sui tassi

Il balzo del carovita a ottobre al 6,2% su base annua e allo 0,9% su base mensile ha riguardato un’ampia gamma di beni e servizi, non solo quelli energetici. Pimco prevede che la Fed alzi i tassi due volte nel 2022, con altri tre o quattro incrementi nel 2023. Secondo Ebury, un orientamento monetario più stringente del previsto a Eccles Building dovrebbe mantenere il cambio euro-dollaro sotto 1,15

di Roberto Italia 12/11/2021 17:18

La corsa dell’inflazione spinge la Fed ad accelerare sui tassi

La corsa dell’inflazione spinge la Fed ad accelerare sui tassi

L’accelerata dell’inflazione Cpi negli Stati Uniti a ottobre al 6,2% su base annua (tasso core al 4,6%) ha colto tutti di sorpresa, facendo tornare alla mente i vecchi spettri degli anni Settanta. La situazione non è ancora a quel punto. Tuttavia, le cifre pubblicate mercoledì 10 non si vedevano a Washington dal 1990. La lettura dell’inflazione è stata elevata anche su base mensile, pari allo 0,9%

I dati hanno mostrato che la fiammata ha riguardato un’ampia gamma di beni e servizi. In primis, il costo del carburante è balzato del 12,3% su base mensile (addirittura +59,1% su base annua). I prezzi dei beni al dettaglio, come mobili (+0,8 mese su mese) e articoli ricreativi (+0,4% m/m), sono aumentati più del previsto (+0,7 m/m), poiché i consumatori hanno anticipato gli acquisti per il periodo natalizio in un contesto di scorte già basse. “Sembra che le notizie riportate dai media sulla possibilità di scaffali vuoti durante la stagione dello shopping natalizio abbiano influenzato i modelli di acquisto dei consumatori”, ha dichiarato Tiffany Wilding, economista per il Nord America di Pimco. Anche i prezzi degli affitti sono cresciuti (+0,4 m/m), spinti da un’economia più forte e una disoccupazione più bassa.

Anche la domanda di automobili ha contribuito all’aumento del carovita. I prezzi delle auto usate sono rimbalzati del 2,5% m/m dopo due mesi di calo dei prezzi. Nonostante i dati dell’industria suggeriscano che le scorte dei veicoli usati abbiano recuperato più delle auto nuove, la combinazione della necessità di sostituire le auto danneggiate dall’uragano Ida con scorte di auto nuove vicino ai minimi storici ha di nuovo spinto i prezzi dell’usato. Pimco si aspetta che la scalata continui fino alla fine dell’anno, prima di diminuire l’anno prossimo. Per quanto riguarda i veicoli nuovi, l’aumento dei prezzi è stato pari all’1,4% m/m. “Tra le notizie positive, i commenti sugli utili del terzo trimestre di diverse case automobilistiche suggeriscono che il peggio potrebbe essere passato circa i problemi di fornitura di semiconduttori, e il graduale miglioramento delle scorte nei prossimi trimestri dovrebbe aiutare l’inflazione dei prezzi delle auto nuove a normalizzarsi nel 2022”, ha affermato Wilding.

Infine, nonostante il calo dei casi di Covid negli Stati Uniti nell’ultimo mese, i settori dei servizi sensibili alla pandemia hanno dato risultati divergenti. Come previsto, i prezzi degli hotel sono rimbalzati dopo due cali mensili consecutivi (+1,5% m/m), ma le tariffe aeree sono scese per il quarto mese di seguito (-0,7% m/m). Anche se le compagnie aeree hanno generalmente battuto le aspettative sugli utili nel terzo trimestre e si aspettano un robusto periodo delle vacanze, la debolezza dei prezzi può suggerire che un diverso mix di viaggiatori sta causando questo declino. La seconda metà dell’anno è generalmente la principale stagione per i viaggiatori per affari, che tendono a pagare tariffe più alte, e dietro a parte della debolezza potrebbero esserci i ritardi nel ritorno in ufficio a causa della variante Delta.

Un’inflazione così ad ampio raggio e intersettoriale stride con quanto è successo all’ultima riunione del Fomc, quando i policymaker della Federal Reserve hanno ribadito la posizione di questi mesi, ovvero che la fiammata sia solo transitoria. Gli investitori sono chiaramente in disaccordo con la persistente retorica di Eccles Building e hanno riprezzato aggressivamente le loro aspettative sui rialzi del fed funds rate dopo i dati di mercoledì. I mercati dei futures si aspettano ora più di 60 punti base di incremento del tasso di riferimento da qui alla fine del 2022, ovvero due rialzi completi da 25 punti base, con un 50% di probabilità che ne arrivi un terzo prima della fine dell’anno. C’è dunque un limite su quanto tempo ancora la Fed possa mantenere il suo orientamento. Già il mese prossimo la pubblicazione del documento di sintesi delle proiezioni economiche con i dot plot potrebbe presentare degli aggiustamenti. Nel tentativo di evitare un disancoraggio delle aspettative a lungo termine, “dopo quest’ultimo rapporto sull’inflazione, crediamo che la previsione media aggiornata della Fed potrebbe indicare due aumenti dei tassi nel 2022 e tre o quattro aumenti nel 2023”, ha dichiarato Wilding.

Ciò suggerisce che la Fed probabilmente inizierà la stretta monetaria subito dopo la fine degli acquisti di obbligazioni, prevista per l’estate prossima. “Per ora, ci aspettiamo che il ritmo del tapering degli acquisti di asset continui a 10 miliardi di dollari al mese per i Treasuries statunitensi e 5 miliardi di dollari al mese per i titoli garantiti da ipoteca (mbs)”, ha detto Wilding. Tuttavia, i tempi potrebbero accelerare visti i dati usciti sia sul mercato del lavoro sia sull’inflazione. Inoltre, nella riunione della scorsa settimana il presidente della Fed, Jerome Powell, ha aperto alla possibilità che la banca centrale possa aumentare il ritmo del tapering già a gennaio 2022.

Non è dunque un caso che il dollaro abbia continuato ad apprezzarsi questo mese contro quasi ogni altra valuta, con il cambio euro-biglietto verde sotto l’1,15 (oggi all’1,1445, in leggero calo), livello che non si vedeva da luglio 2020. “Qualora dovessimo vedere sempre più dissidenti all’interno del Fomc esprimere il loro sostegno a favore di un ritmo più rapido del ciclo dei rialzi, allora il dollaro è destinato a rimane ben supportato su questi livelli”, ha commentato Matthew Ryan, senior market analyst di Ebury. Al contrario, continui toni da colomba e commenti sulla transitorietà dell’elevata inflazione potrebbero pesare sul dollaro, poiché gli investitori potrebbero vedere una relazione negativa a lungo andare tra crescita dei prezzi e crescita del pil. (riproduzione riservata)

FONTE:

LA CORSA DELL’INFLAZIONE – Spinge la FED ad accelerare sui tassi

ALLARME BCE SULLA INFLAZIONE

Lagarde: durerà più a lungo delle attese

di Francesca Basso, corrispondente da Bruxelles

Allarme Bce sull'inflazione, Lagarde: durerà più a lungo delle attese La presidente della Bce, Christine Lagarde

Il tasso di inflazione «è aumentato più di quanto avevamo previsto a settembre, attestandosi al 4,1% in ottobre», la corsa dei prezzi rallenterà il prossimo anno, «ma occorrerà più tempo di quanto originariamente atteso». I colli di bottiglia nelle catene di approvvigionamento e il costo in aumento dell’energia rischiano di frenare la ripresa dell’economia. La presidente della Banca centrale europea, Christine Lagarde, in audizione alla commissione Problemi economici del Parlamento europeo, presieduta da Irene Tinagli, ha fatto il punto sulle prospettive dell’Area euro per i prossimi mesi, in vista della riunione del comitato direttivo di dicembre nella quale Francoforte prenderà decisioni sul dopo Pepp, il programma di acquisto di titoli di Stato dei Paesi Ue da 1.850 miliardi lanciato a marzo 2020 per fronteggiare l’emergenza Covid. Lagarde al termine del consiglio direttivo di fine ottobre aveva spiegato che era sua «opinione che il Pepp si concluderà a fine marzo 2022» e «quello che verrà poi sarà dibattuto nel prossimo meeting di dicembre».

«Anche dopo la fine dell’emergenza pandemica, sarà comunque importante che la politica monetaria, compresa l’opportuna calibrazione degli acquisti di obbligazioni, sostenga la ripresa in tutta l’area euro e un ritorno sostenibile dell’inflazione al nostro target del 2%», ha spiegato la presidente Lagarde, aggiungendo che «la sfida non è ancora finita, le decisioni che vengono prese dai decisori politici continueranno a determinare la forza della ripresa». L’attività economica ha continuato a registrare una forte ripresa nel terzo trimestre: la crescita trimestrale si è attestata al 2,2% e il Pil dovrebbe ancora superare il livello pre-pandemia verso la fine dell’anno. «Dopo la grande crisi finanziaria, il Pil dell’area euro ha impiegato sette anni per tornare ai livelli pre-crisi — ha osservato Lagarde —. Questa volta, grazie alle risposte forti e combinate di politica fiscale e monetaria, prevediamo che supererà il livello pre-pandemia in meno di due anni. Allo stesso tempo, la dinamica della crescita si sta in una certa misura moderando a causa delle strozzature dell’offerta e dell’aumento dei prezzi dell’energia».

Per Lagarde non è ancora il momento di cambiare le condizioni di finanziamento. Gli acquisti di asset nell’ambito del programma per l’emergenza pandemica «continuano a salvaguardare condizioni di finanziamento favorevoli per tutti i settori dell’economia», ha spiegato e «in un momento in cui il potere d’acquisto è già ridotto dall’aumento delle bollette dell’energia e del carburante, un indebito inasprimento delle condizioni di finanziamento non è auspicabile e rappresenterebbe un ingiustificato ostacolo alla ripresa».

Lagarde ha anche spiegato che l’andamento dell’inflazione nella zona euro e negli Usa è molto diverso. «Non navighiamo alla stessa velocità, negli Usa siamo a un tasso del 6,2% a ottobre, da noi al 4,1%. Se si escludono i prezzi dell’energia e gli alimentari si vede che la differenza si acuisce: il tasso è del 4,6 negli Usa e del 2,1% nella zona euro, un po’ al di sopra obiettivo ma entro un margine gestibile».

FONTE:

ALLARME BCE SULLA INFLAZIONE
FOCUS INFLAZIONE – La liquidità da togliere a Wall Street per evitare un altro ’29

FOCUS INFLAZIONE – La liquidità da togliere a Wall Street per evitare un altro ’29

 – Giovanni Ricci

Se le autorità monetarie non tolgono la liquidità in eccesso dai mercati, tale eccesso verrà eliminato tramite l’inflazione

Wall_Street_Lapresse
Wall Street (LaPresse)
Comunque, quello che si impone è il dato in se stesso: 6,2% , valore che tocca arrivare al 1990 per ritrovare; sebbene in teoria ci troviamo nei valori centrali di un’inflazione ancora leggera, quello che è teoricamente significativo è l’accelerazione all’insù dei valori, che dato anche l’inizio della stagione autunnale e invernale, fornisce ulteriore terreno fertile per il propagarsi inflattivo.

Lasciando a fine mese l’intervento maggiormente preciso per la stima dell’inflazione a novembre negli Stati Uniti, già da ora si però mi sento di affermare con sicurezza che non saremo sotto il 6,5% di tasso inflattivo, e per le ipotesi che attendo avere conferma nel corso del mese mi aspetto con facilità un tasso del 7,1%-7,2%, con intervallo minimo non inferiore al 6,8%. Ripeto da elaborare ed eventualmente confermare verso la fine del mese.

Gli aspetti da rimarcare di quanto sta accadendo sono molti e tutti importanti, anche se tra loro distanti, e per tale motivo che nel prosieguo di questa prolusione più che a un vero e proprio sviluppo di temi mi affiderò a immagini che emotivamente anche mi colpiscono.

Ad esempio, ricordo che tempo fa, circa 6-7 mesi, un amministratore di un grande fondo di investimento affermò qualcosa che poi secondo me è andato sotto traccia nell’informazione mainstream; affermò che le nostre attuali economie finanziarie, a dirsi meglio il nostro attuale sistema finanziario mondiale, non è progettato o compatibile con inflazioni superiori al 4% annuo se presenti per durate superiori all’anno mezzo e pari a circa due.

In sostanza, c’è una tale massa di patrimoni e quindi anche debiti gestiti (parliamo degli assets privati), che variazioni piccole in teoria – tasso inflattivo dal 2 % al 4% – generano un tale volume di flussi da mettere a repentaglio l’insieme del sistema. Se volete l’immagine efficace è quella di una diga che ha una piccola falla, se il bacino di contenimento è enorme, questa piccola falla riverserà a valle il diluvio. Questo è uno dei motivi per cui quando già l’inflazione era giunta a maggio intorno al 4,5% tendenziale (parliamo sempre degli Stati Uniti) avrebbe dovuto far scomparire dall’eloquio pubblico la parola “transitoria”.

Qui c’è un profondo raccordo alla moderna teoria macroeconomica di natura quantitativa (modelli matematici e statistici non lineari), e cioè che mentre fino al 1970 circa le soluzioni matematiche di equilibrio erano basate solamente sui flussi delle grandezze, a partire da quella data con la teoria delle aspettative e dell’approccio di portafoglio i moderni schemi macroeconomici si basano sullo stock-flow approach, a dirsi cioè che le interrelazioni coinvolgono i fondi dei valori e i flussi del reddito, date le loro dimensioni giganti. È un ulteriore aspetto del perché nell’analisi delle aspettative di medio periodo che potrebbero autoalimentare il percorso inflazionistico appena destatosi è rischioso e inutile concentrasi sulle dinamiche dei flussi salariali fini a se stesse, se al tempo stesso non si ha presente l’enorme mole di risparmi privati e debiti pubblici e privati che negli anni ’70 non esistevano nelle dimensioni odierne.

Con più chiarezza, a mio parere se un disoccupato attuale (che tra le altre cose riceve sussidi che negli anni Settanta non aveva sostanzialmente) resta tale, può premere sulla domanda di consumi prelevando risorse da risparmi diffusi privati (che sono una delle facce dei debiti pubblici giganteschi di odierna fattezza), mentre, ad esempio – come altra faccia della stessa medaglia – un operatore di fondi borsistici ha parlato di salari di attesa diffusi e generalizzati che sostituiscono i sindacati degli anni ’70 come forza contrattuale; in sostanza, come disoccupato avendo risparmio a disposizione attendo con calma e in posizione di forza l’offerta lavorativa dell’impresa, che trovandosi di fronte a tali contesti dovrà mettere mano agli incrementi salariali, ripetendo in modalità differenti e con attori differenti, gli incrementi degli anni ’70. Tra le altre cose nel report inflattivo del 10 novembre, gli incrementi salariali vengono conteggiati a un tasso in aumento del 3,7% circa medio.

Ma andiamo avanti per suggestioni sparse ma emotivamente forti: la Segretaria al Tesoro americano Janet Yellen, ancora afferma della “transitorietà” del fenomeno inflattivo, in quanto nell’agenda di medio termine del Presidente Biden non ci sono politiche inflattive, quindi la stessa e melensa retorica del rientro a breve dei valori: seconda metà/fine del 2022.

Mi sento di ribattere con una splendida immagine che viene dalla letteratura, e nello specifico da un brano delle “città invisibili” di Italo Calvino: Marco Polo parla al Kublai Khan Cinese della bellezza, della forza e dell’uso dell’arco di volta nella costruzione dei palazzi, delle abitazioni, dei ponti e conclude rivolgendosi all’imperatore cinese spiegando che la forza e il segreto di questa architettura prodigiosa sta nella sua forma: la forma dell’arco è energia che tiene insieme la materia bruta. Al che, l’imperatore cinese risponde a Marco Polo che senza le singole pietre l’arco non esiste. Torniamo perciò con questo ammonimento favoloso a illuminare le parole della Yellen: puoi parlare in modo strepitoso e favoloso della forma dell’arco (il medio periodo), ma se le pietre (il breve periodo, i singoli giorni del presente che si dipanano) non ci sono, l’arco nei fatti non esiste. Cioè, un’inflazione che comincia a crescere in modo preoccupante oggi è in grado di distruggere qualsiasi domani che attendiamo rigoglioso (tra le altre cose, mi sembra che lo stesso tenore abbia l’ammonimento che il consiglio economico del Governo tedesco abbia lanciato alla Bce).

Ma l’immagine più violenta a mio parere è la seguente: a febbraio 2020 il Dow Jones quotava circa 28.000 punti e al momento attuale quota 36.000 circa, senza che nel frattempo ci sia stato un incremento assoluto del Pil reale, dato che le crescite e gli utili mirabolanti da febbraio 2020 a questa parte non hanno ancora recuperato il Pil perduto per la pandemia. Com’è possibile allora che sia cresciuto e in maniera così smaccata il Dow Jones?

Diamo pertanto un’occhiata al bilancio della Fed che grazie alla easing policy money ha fatto aumentare il suo passivo, cioè l’incremento di base monetaria, da circa 4.800 miliardi a circa 7.500 miliardi di dollari; non c’è che dire, gli incrementi sono di fatto paralleli e concomitanti tra di loro, a dirsi correlati.

Si capisce ora che se tra economia reale e sistema finanziario non si ritorna a un equilibrio dei numeri devono necessariamente prendere campo i disequilibri (c’è molto della bellissima teoria dell’assorbimento monetario in quest’ultima affermazione). Detto meglio, se le autorità monetarie da loro non tolgono la liquidità in eccesso dai mercati, tale eccesso verrà tolto dal sistema dei prezzi: inflazione.

Tocca ricordare con molta attenzione il perché di queste politiche di alleggerimento monetario: lo spettro del 1929, con la caduta rovinosa dei corsi azionari, all’incirca del 50% in media per tutta Wall Street. Però, una cosa è non far sprofondare il Dow Jones sotto i 28.000 punti, altra cosa è trovarselo a 36.000 senza crescita; questi numeri sono possibili solo alle lotterie non per l’economia. È un momento non transitorio e anche impegnativo e serio quello che stiamo per iniziare a sperimentare e ci vorrà tempo, dedizione e pazienza da parte di tutti.

Comunque,la conclusione più dignitosa di questo intervento la affiderei alle parole del cittadino medio che abita ogni luogo della terra (noi se in tale fatta è possibile presentarci): questa dell’inflazione non ci voleva… non ci voleva proprio!

FONTE:
ORO CONFERMA LE SUE AMBIZIONI RIALZISTE – Punta ad obiettivi ben oltre i 2.000 dollari

Come già scritto nelle settimane precedenti, i prezzi dell’oro stanno salendo a causa dell’impennata dell’inflazione globale, dei dati deboli degli Stati Uniti, dell’aumento della domanda industriale di oro e argento e della domanda di investimenti in lingotti. Secondo gli analisti questi fattori saranno ancora in essere per i prossimi mesi. Questo rally dei prezzi dell’oro e dell’argento, quindi, dovrebbe continuare fino all’inizio del prossimo anno. Questo scenario è confermato dalla stagionalità dell’oro che, come si vede dal grafico riportato qui di seguito, ha nei mesi di dicembre e, in special modo, di gennaio un’elevata probabilità di chiudere il mese al rialzo.

L’oro conferma le sue ambizioni rialziste e punta obiettivi ben oltre i 2.000 dollari: le indicazioni dell’analisi grafica

L’oro (prezzo in tempo reale) ha chiuso la seduta del 12 novembre in rialzo dell’o 0,25% rispetto alla seduta precedente a quota 1.868,5 dollari. La settimana, invece, si è chiusa con un rialzo del 2,85%

Time frame giornaliero

Dopo ben sette sedute consecutive al rialzo, cosa che non si vedeva dal luglio 2020, la proiezione in corso è rialzista. L’aspetto importante, però, è stato il superamento di area 1.852,5 dollari. Questo break rialzista ha aperto le porte al raggiungimento del II obiettivo di prezzo obiettivo di prezzo in area 1.948 dollari. La massima estensione del rialzo, poi, si trova in area 2.041,5 dollari.

I ribassisti potrebbero prendere il sopravvento solo nel caso di chiusure settimanali inferiori a 1.852,5 dollari..

oro

Time frame settimanale

Le quotazioni dell’oro hanno superato la forte resistenza in area 1.824,4 dollari e adesso sono dirette, senza più ostacoli lungo il loro cammino, verso il I obiettivo di prezzo in area 1.920,9 dollari. Gli obiettivi a seguire sono in area 2.159,7 dollari (II obiettivo di prezzo) e 2.398,4 dollari (III obiettivo di prezzo).

Solo una chiusura settimanale inferiore a 1.742 dollari metterebbe in crisi lo scenario rialzista. In questo caso le quotazioni si dirigerebbero verso gli obiettivi indicati in figura dalla linea tratteggiata rossa.

oro

Time frame mensile

La chiusura di novembre sarà decisiva. Come si vede dal grafico, infatti, le quotazioni sono arrivate a contatto con la resistenza in area 1.880 dollari. Una chiusura superiore a questo livello aprirebbe le porte al raggiungimento di area 3.500 dollari. In caso contrario si continuerebbe al ribasso verso gli obiettivi indicati in figura.

oro

FONTE:
ORO CONFERMA LE SUE AMBIZIONI RIALZISTE – Punta ad obiettivi ben oltre i 2.000 dollari
MERCATI IN TRAPPOLA? – Inflazione ai massimi da 30 anni

MERCATI IN TRAPPOLA? – Inflazione ai massimi da 30 anni

L’inflazione è salita ai massimi da oltre 30 anni negli USA (e non solo). Eppure, i mercati passano di record in record. Ecco una spiegazione

di , pubblicato il 
Inflazione e mercati finanziari

E’ vero che i rendimenti americani sono saliti dopo la pubblicazione del dato sull’inflazione, ma restando profondamente negativi in termini reali. Il decennale USA, ad esempio, si è portato sopra 1,55%, che oggi come oggi implica un rendimento reale del -4,65%. Come mai gli obbligazionisti sono disposti a perdere così tanto. E come mai gli azionisti non stanno scontando alcun impatto negativo per l’economia derivante dal rialzo dei tassi tanto atteso?

Una prima spiegazione immediata sarebbe che gli investitori siano così avveduti da non farsi suggestionare dalle paure di questa fase serpeggianti tra le famiglie, le imprese e gli stessi governi. I mercati guardano tipicamente a un orizzonte temporale lungo, per cui possono anche reagire malamente a qualche cattiva notizia, ma tendono a somatizzarla velocemente e a restare legati ai fondamentali di lungo periodo. Se così stessero le cose, effettivamente dovremmo dormire sonni relativamente tranquilli. Non starebbero prevedendo alcuno sconquasso economico con la stretta monetaria globale che verrà.

Inflazione e corsa alle azioni

Insomma, l’era dell’“easy money” potrebbe essere finita, ma non quella della crescita e dei profitti. E forse, il ragionamento di fondo sarebbe ancora più sottile: possiamo considerare archiviata l’era del denaro facile e a bassissimo costo o negativo, se le banche centrali si limiteranno quasi certamente a ritoccare i tassi di poco, a fronte di un’inflazione già al 4-5-6%? In altre parole, il denaro resterà a buon mercato anche dopo la cessazione degli stimoli monetari.

E se i mercati fossero in trappola? Con l’inflazione così alta, disinvestire non sarebbe una buona idea. Vendere azioni o obbligazioni per tenere denaro contante significherebbe mandare ancora più in fumo il capitale. I rendimenti obbligazionari saranno anche bassi, ma il cash rende zero. Perché non riversarsi sulle azioni, dunque? Perché sono un asset generalmente sopravvalutato. Attualmente, i prezzi delle società quotate nell’S&P 500 valgono la media di oltre 29 volte gli utili contro una media storica di 16. I massimi di sempre si toccarono a inizio Duemila a quasi 45.

Starebbe accadendo che nessuno si senta in grado di vendere, semplicemente perché non saprebbe cosa comprare. Una situazione di paralisi, che preluderebbe allo scoppio della bolla finanziaria. Eppure, l’indice VIX, che misura la volatilità attesa del mercato azionario, implica al momento valori di oltre il 40% sopra la media storica, pur relativamente bassi. Non si evincerebbe nitidamente una reale stasi. Chissà che i mercati non siano più semplicemente in attesa di un evento che spinga loro a vendere o continuare a comprare. Ma se fossero in trappola, avrebbero abboccato bene all’amo lanciato in mare dalle banche centrali. Nel tentativo di portare le economie fuori dalle secche della bassa crescita, dal 2008 non fanno che gonfiare i prezzi degli asset finanziari a colpi di liquidità. Adesso che l’inflazione è tornata, nessuno sa davvero quale possa essere il “new normal”.

FONTE:

ORO – Non è più solo un bene rifugio

Una delle cose che la pandemia ci avrà lasciato quando finalmente il virus ci abbandonerà, sarà la forte sensazione di incertezza. A tutti i livelli, compreso quello finanziario. Maggiore è l’incertezza percepita e maggiore è la ricerca di investimenti che offrano un grado di rischio prossimo allo zero. Tra questi, la scelta degli investitori negli anni di pandemia è caduta sull’oro, da sempre considerato bene rifugio.

Giusto per capirci, i beni rifugio sono quelli che garantiscono protezione e sicurezza nei periodi di forti criticità finanziarie nazionali e internazionali. L’investimento non ha quindi fine speculativo, ma di protezione dei propri risparmi di fronte a forti oscillazioni di mercato, inflazione o instabilità economica, poiché si presume che mantenga il suo valore anche nei momenti economici più difficili.

La domanda: quale sarà l’andamento del prezzo dell’oro nei prossimi anni? Cominciamo con il dire che essendo un bene fisico, una contrazione delle produzione a domanda invariata farebbe ovviamente schizzare il prezzo. Nel breve periodo, tuttavia, è arduo capire quale possa essere l’andamento del prezzo di un bene che mostra cicli di circa 15 anni. Anche alla luce di una pandemia che ha spazzato via in solo colpo tutte le previsioni.

In questo quadro, ci sono comunque delle certezze. La prima: fintanto che il numero dei contagi continuerà a crescere e il virus non ci avrà definitivamente lasciato, l’incertezza generale e sui mercati finanziari non consentirà una flessione della produzione per effetto della domanda che rimarrà elevata. La seconda: i dati di inflazione emersi negli ultimi mesi, indicano che il rialzo dei prezzi delle materie prime, dell’energia e dei salari è sempre meno transitorio e sempre più strutturale. Questo, unito alla debolezza del dollaro, potrebbe contribuire ad un ulteriore rialzo del prezzo dell’oro, storicamente visto proprio come copertura contro l’inflazione. La terza: il tapering tende a deprimere i prezzi dell’oro e come sappiamo dall’esame delle minute della FED i membri hanno discusso di ridurre il piano di acquisti di US 15 miliardi al mese generando aspettative negative sull’andamento del prezzo.

Gli ultimi mesi hanno in realtà dimostrato che, rispetto alle altre materie prime, l’oro ha mostrato una notevole resilienza assorbendo un dollaro più forte e un picco dei rendimenti senza troppi problemi. Riteniamo questo un primo timido segnale che porta gli investitori a considerare l’oro non più solo come bene rifugio ma soprattutto come bene di investimento. In questo rinnovato paradigma, il prezzo dell’oro sembra dunque destinato a continuare la propria crescita di lungo periodo.

A cura di Antonio Tognoli, Head of Research di Integrae

FONTE:


ORO – Non è più solo un bene rifugio